學生保險理賠範圍要看學制與當學年度契約。高中以下的學生團體保險,涵蓋契約有效期間內因疾病或意外造成的身故、失能、住院,以及意外傷害門診等項目;但醫療收據不代表每筆支出都會理賠,給付方式還受事故類型、費用項目與除外條款限制。大專校院學生團保則依各校公告的契約查看。
先分清楚是哪一種學生保險
家長口中的「學生保險」,可能指高中以下學生及幼兒團體保險,也可能是大專校院另行辦理的學生團體保險。兩者適用依據與保單內容不完全相同,查保障前先看孩子就讀學制與學校公布的保單名稱。
高中以下學生團體保險會依學年度公布承保安排與保單。教育部的115學年度公告說明當年度承保安排;身故、醫療、意外醫療、失能、生活補助及集體中毒等給付項目,則可查當年度保單。具體條件須按事故發生年度契約核對。
承保契約會按保險期間、事故種類及治療方式訂定給付條件。115學年度保單第3條列明疾病或意外造成身故、失能、住院,以及意外傷害門診治療的保障範圍。查詢時要用事故發生時適用的學年度契約,不能只看多年前的通知單。
保單中的「疾病」和「意外傷害事故」不是可以互換的詞。115學年度契約第2條將意外傷害事故定義為非由疾病引起的外來突發事故;先分清事故類型,才能知道要看住院醫療、意外門診或其他給付條文。
校外受傷也應按同一順序查契約:先核對事故日期是否落在保險期間,再比對事故定義及申請的給付項目。是否在校園發生只是事件背景,不能取代保險期間和保單條件的核對。
戶外教學也有專門定義。115學年度契約所稱「戶外教育」,須是學校依相關規定訂定實施計畫、經核定後,在課程實施期間於校園外場域進行的教學活動;臨時外出、未核定的活動或沒有實際參加,都不能直接當成契約中的戶外教育。
條款所稱住院也有範圍:須由醫師判斷有住院診療必要、正式辦妥住院手續並在醫院接受診療。當年度保單的定義不包括健保法所稱日間住院,以及精神衛生法所稱日間留院或日間照護。
給付金額、醫療限額與條件列在適用年度保單。若要估算某筆醫療費可申請多少,應找到事故年度契約,對照該項給付條款所列的費用範圍與限額;不要把別的年度通知單當成這次事故的計算依據。
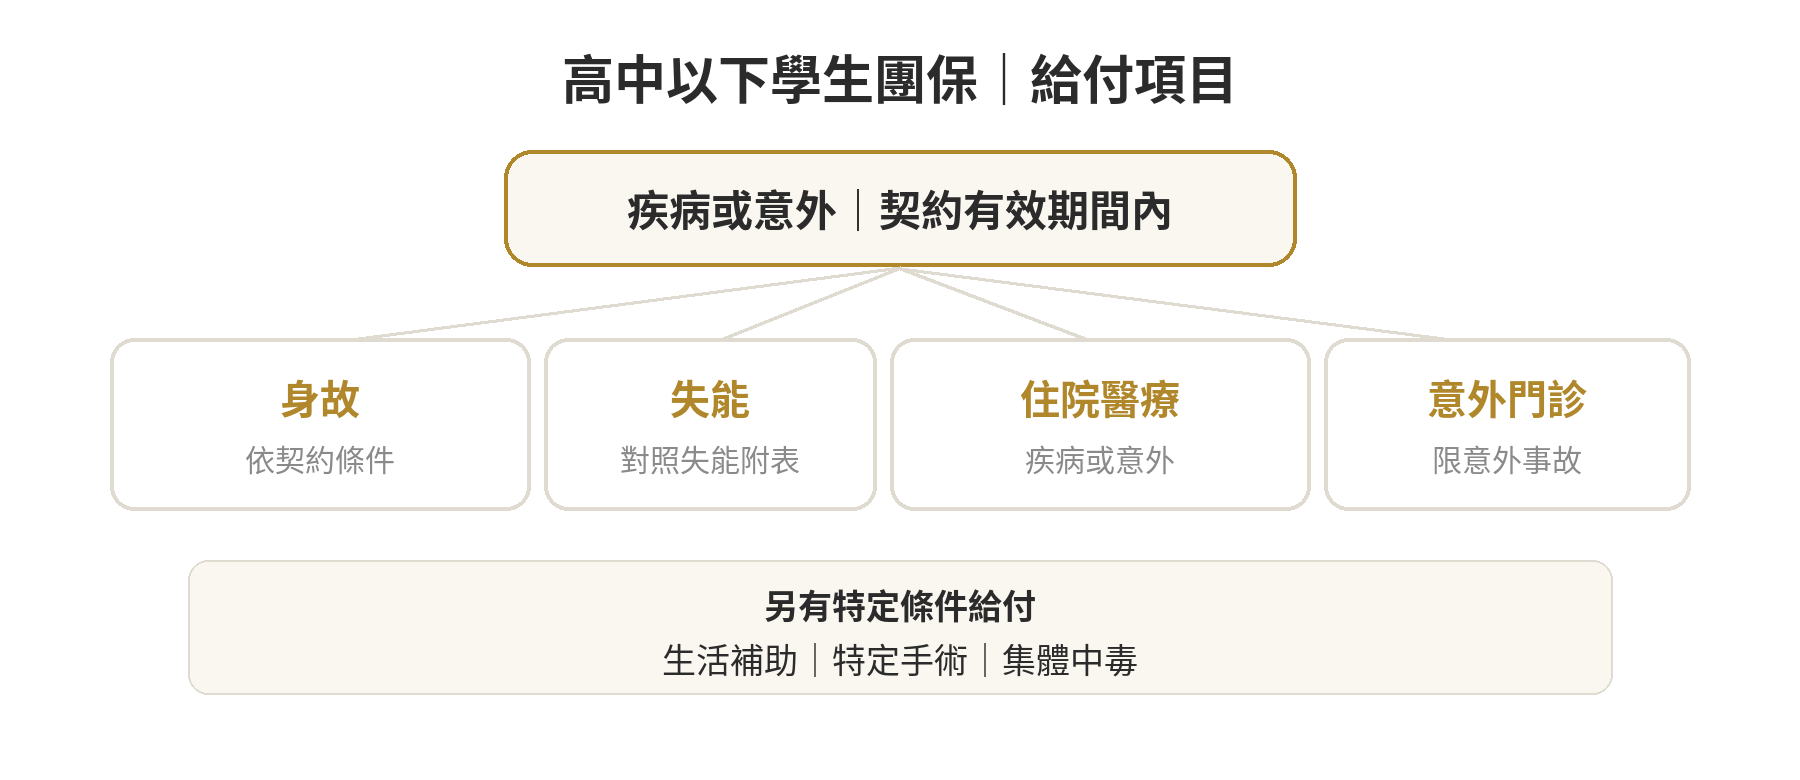
保單列出的給付項目有哪些
「有納入保障」是指符合契約條件時可以申請,不等於該次事故會獲核付,也不等於支出能全額補償。可先依事故結果或醫療型態找到項目,再看保單定義、限額與不給付事項。
- 身故保險金:被保險人在保險期間內因疾病或意外事故身故,依契約申請。
- 失能保險金:疾病或意外造成的失能,須符合保單附表所列失能程度,再按契約對照給付方式。
- 生活補助保險金:保單對符合特定失能程度者另列分期給付條件;不是只要受傷或住院就有這項給付。
- 住院醫療保險金:疾病或意外傷害經醫師判斷需住院,並符合保單對住院的定義,才進入住院醫療費用的核算。
- 意外傷害門診保險金:高中以下團保將意外事故門診列為醫療給付項目;疾病門診不能直接套用這一項。
- 特定手術與集體中毒給付:保單另訂重大手術補助、重大燒燙傷重建手術及集體中毒等條件,申請前須比對承保事故與文件要求。
住院醫療與意外傷害門診雖然都屬醫療給付,適用規則並不相同;申請意外門診時,還須確認是否屬契約定義的事故及治療期間。家長可先依照學生保險理賠申請文件整理準備資料,再以當學年度條款核對項目。
哪些支出可能不在給付範圍
115學年度保單第20條列出除外責任與不給付費用;不同費用要逐項判斷,不能因為同一次就醫有理賠項目,就推定所有收據都會列入。
- 團體保險條例第17條列明的健康檢查、療養或靜養、戒毒戒酒、護理或養老等非以直接診治病人為目的的費用。
- 掛號費、疾病門診費、診斷書費、傷患運送費、病房陪護費或指定醫師費等條例所列項目;條文另有例外的情形須依規定辨認。
- 整形美容、天生畸形整復、牙科鑲補,以及義齒、義肢、義眼、眼鏡、助聽器或其他附屬品費用;條例第17條但書規定,因意外傷害事故所致者不在此限,且裝設以一次為限。
- 被保險人故意行為、犯罪行為、非法施用毒品,以及戰爭、內亂等法定除外事故所致的損失;條文另列例外情形。
以上是法條與保單上的項目,不是依收據名稱就能自行斷定的核賠結果。例如牙科費用要再看費用用途、是否由意外造成,以及條款規定的例外;疾病門診也不能因為拿到診斷書便直接視為可申請。醫療類給付的限額、起賠條件與核實方式會寫在保單相應條文。
住院醫療也不是把整張醫院帳單直接當成可理賠金額。115學年度保單第15條先區分是否已由健保或其他社會保險給付,再就未由社會保險分擔的自付費用,按保單限額及列明項目核算;就醫身分或院所不符合社會保險規定時,計算規則另有差異。
家長可把收據上的費用名稱一項項圈出,分辨病房費差額、醫師指示用藥及其他醫療支出,再對照住院醫療條款。病房陪護、掛號或診斷書等費用則須特別注意法條與保單列出的不給付規則,不要把全部自費項目視為同一類。
家長可以怎麼核對理賠範圍
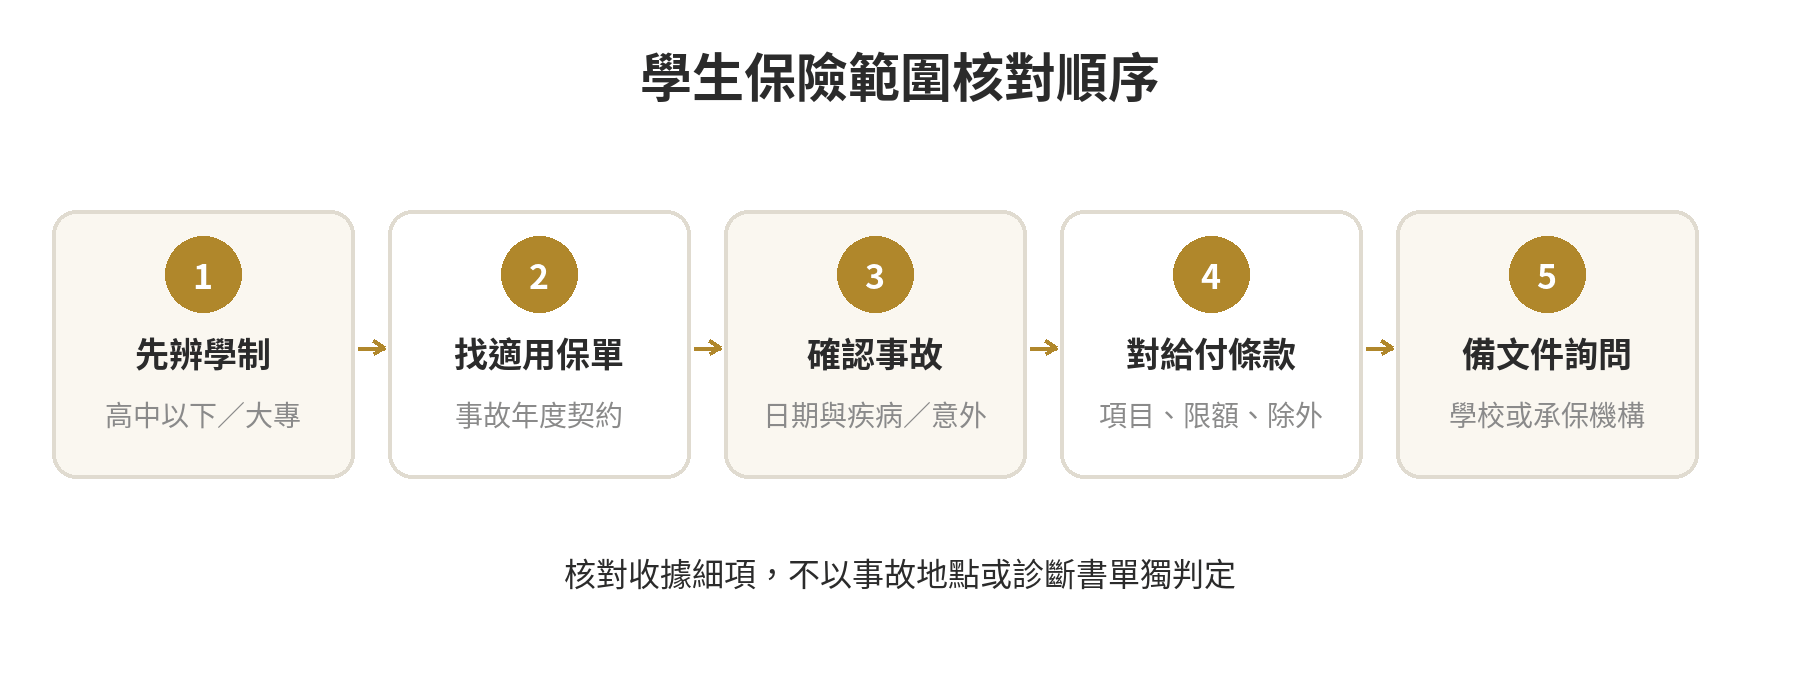
- 確認學制與保單:查看學校公告的是高中以下學生團體保險,還是大專校院學生團保,並記下適用的學年度。
- 確認事故日期及保險效力:對照保單生效、終止及轉學或離校相關條款。保單保障是契約期間內發生的事故,學籍異動可能影響效力起訖。
- 判別疾病或意外:保單將意外傷害事故定義為非由疾病引起的外來突發事故;依這項分類查看住院、意外門診或其他相應給付。
- 找出給付項目與排除條款:查看所申請的醫療支出是否符合項目定義,再讀同一節的限額、起賠門檻、除外責任與特殊條件。
- 備妥文件並詢問承辦窗口:對照學校公告的理賠申請文件清單。若收據列有多種費用,可向學校團保窗口或承保機構確認各項費用對應的條款。
申請所需文件會隨身故、失能、住院或意外門診等給付類別不同。若想先確認收據、診斷書或身分文件的準備方式,可參考學生保險申請文件與學校流程;若要了解團體保險常見的提出方式,也可閱讀團保理賠申請流程。
整理資料時,可另外列出事故日期、學生學制、就醫日期、疾病或意外分類、申請的給付項目,以及每張收據的費用名稱。這份清單能讓家長逐項比對條款,也方便學校窗口或承保機構指出需要補看的條文。
同一事故若同時符合多個給付類別,仍要看各項是否可以併計、是否共用限額,以及條款有無避免重複申領的規定。不能只把每個項目的最高額度相加,當作預計實領金額;先以保單列出的計算順序為準。
大專校院團保要看校方契約
大專校院學生團體保險不能直接套用高中以下團保的所有條款。教育部補助私立大專校院辦理學生團體保險作業原則要求學校自訂辦理規定,載明保險金額、擇定承保機構的方式、給付項目、保險費與學生身分變動的處理方式,契約內容也應公布供學生查詢。
大專學生或家長可從學校網站找「學生團體保險」、「保單條款」或「理賠申請」頁面,核對就讀學校與學年度。校方資料若只有申請表或簡表,應再找完整保單條款,確認疾病與意外的定義、門診和住院給付、除外事項及身分變動後的效力。
同樣是大專校院,學校公布的承保機構、給付項目及學籍異動處理方式可能不同。轉學、休學或實習等身分變化,應查該校契約的效力與通知規定;不要因為同學就讀另一所學校有某項給付,就推定自己的保單條件相同。
學生團保的保障範圍取決於適用契約中的事故、給付項目與費用規則。先分辨學制,找到事故年度保單,再把就醫項目逐條對上,會比只看「學生保險」四個字或繳費收據更清楚。
常見問題
學生在保單期滿後才確定失能或繼續治療,還能申請嗎?
要看契約條文與事故發生時間。115學年度保單第16條列明保險期間內事故在期滿後身故、失能或繼續治療時的處理方式,適用條件還要按事故類型及學生身分核對。
學生團保的身故保險金受益人是家長嗎?
不一定是家長。高中以下學生團保的身故保險金受益人依《高級中等以下學校學生及教保服務機構幼兒團體保險條例》第4條為法定繼承人;其他保險給付的受益人則是被保險人本人。該條把身故保險金受益人與其他保險給付受益人分別規定。
學生休學時,高中以下團體保險會中斷嗎?
115學年度保單第11條規定學生休學時契約繼續有效,要保單位須將學生資料通知保險人備查;休學期滿喪失學籍時,學校也要通知保險人。條文細節仍以適用學年度契約為準。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10