辦理存款遺產申報時,計價基準是被繼承人的死亡日餘額,不是家屬開始辦理繼承那天的餘額。申報時記下金融機構、存款種類、帳號與金額,並用死亡日餘額證明、存摺或存單資料核對;財政部的金融遺產查詢可協助找出帳戶線索,但收到清單後仍要逐筆確認。
存款遺產用哪一天的餘額計算
《遺產及贈與稅法》第10條規定,遺產價值以被繼承人死亡時的時價計算。財政部申報文件說明要求以死亡日資料核對存款遺產,死亡日餘額證明、存摺或存單是準備材料的依據。
因此,銀行帳戶在死亡日後因利息入帳、費用扣款或家人辦理相關事務而出現不同餘額時,申報基準仍要回到死亡日的帳務資料。不要直接抄申報當天網銀畫面上的數字,也不要只看存摺最後一筆手寫或列印紀錄。
申報資料要能辨認每一筆存款。整理工作表時逐戶記下金融機構、帳戶、存款種類及死亡日餘額;活期存款、定期存款等不同帳戶分開整理,避免只填一個總額而無法回頭核對來源。
先用金融遺產查詢找帳戶線索
家屬不清楚往生者在哪些金融機構留有存款時,可先申請金融遺產查詢。財政部高雄國稅局的說明指出,可向任一國稅局或六都地方稅捐稽徵機關申請,並選擇掛號郵寄或網站下載資料;送件前先確認自己的申請身分與應備文件。
金融遺產查詢整合了不同金融資料提供單位。財政部高雄國稅局說明,查詢資料包括存款、保險及債務等項目,並可由國稅局掛號郵寄或於網站下載。各類資料來源不同,收到資料後要確認來源機構及資料類別。
這項查詢有助於整理財產線索,不能把它當成完整的帳戶明細或申報完成通知。資料回覆後,仍需與金融機構提供的死亡日餘額證明、存摺或存單核對;發現帳戶資料不一致或缺少明細時,向列示的金融機構詢問死亡日紀錄。
申請前先確認被繼承人及申請人是否符合財政部作業流程所列的條件,並備妥頁面要求的身分及關係證明。線上申請與臨櫃申請是不同辦理方式;不確定證明文件是否足夠時,先向預定受理機關核對。
回覆清單若沒有列出家人明確知道的帳戶,仍以帳戶本身的資料追查。可拿存摺、存單或過去的帳務通知,向該金融機構詢問死亡日的餘額資料與證明方式。這樣能把「查詢清單未列」和「確認沒有該筆存款」分成兩種不同的紀錄狀態。
把查詢結果整理成申報清單
先把查詢資料按金融機構分組,再逐項確認戶名、帳號、存款種類與餘額基準日。存款帳戶要逐戶列示,不要把同一家金融機構的活期、定期或外幣帳戶合併成一個無法辨識的數字。
接著對照死亡日餘額證明或存摺、存單資料。財政部的遺產稅申報應備文件說明列明,存款遺產可檢附死亡日存款餘額證明書、存摺影本(含封面)或存單影本;若金融遺產資料與死亡日資料相符,申報時可依財政部說明確認相關證明文件的處理方式。
- 查詢清單列有帳戶:記錄金融機構、帳號、幣別或存款類別,再核對死亡日餘額。
- 查詢清單與手邊文件不同:保留差異項目,向資料提供機構確認死亡日的帳務紀錄。
- 手邊有存摺或存單、查詢結果未列:以帳戶資料向金融機構確認,並整理可供申報的死亡日餘額證明。
可以另做一張工作表,欄位放「金融機構、帳戶末幾碼、存款種類、死亡日餘額、證明文件、待確認事項」。工作表可遮蔽帳號中間數字,完整資料則依申報文件需求保存。如此能看出哪些帳戶已核對,哪些還需要補資料。
每個帳戶保留一列,並把餘額證明對應到該列;同一金融機構的不同帳戶不要先合併。若後續需要說明總額如何加總,逐筆列示能讓每個申報金額都找到相應文件,也能清楚標出尚未取得餘額資料的帳戶。
整理表可再加上「查詢回覆列示日期」和「死亡日餘額證明日期」兩欄,避免把查詢資料產生或寄送日期誤當成餘額基準日。若文件本身沒有清楚標出餘額日期,將該列標為待確認,先詢問金融機構再填入申報金額。
從查詢到申報的整理步驟
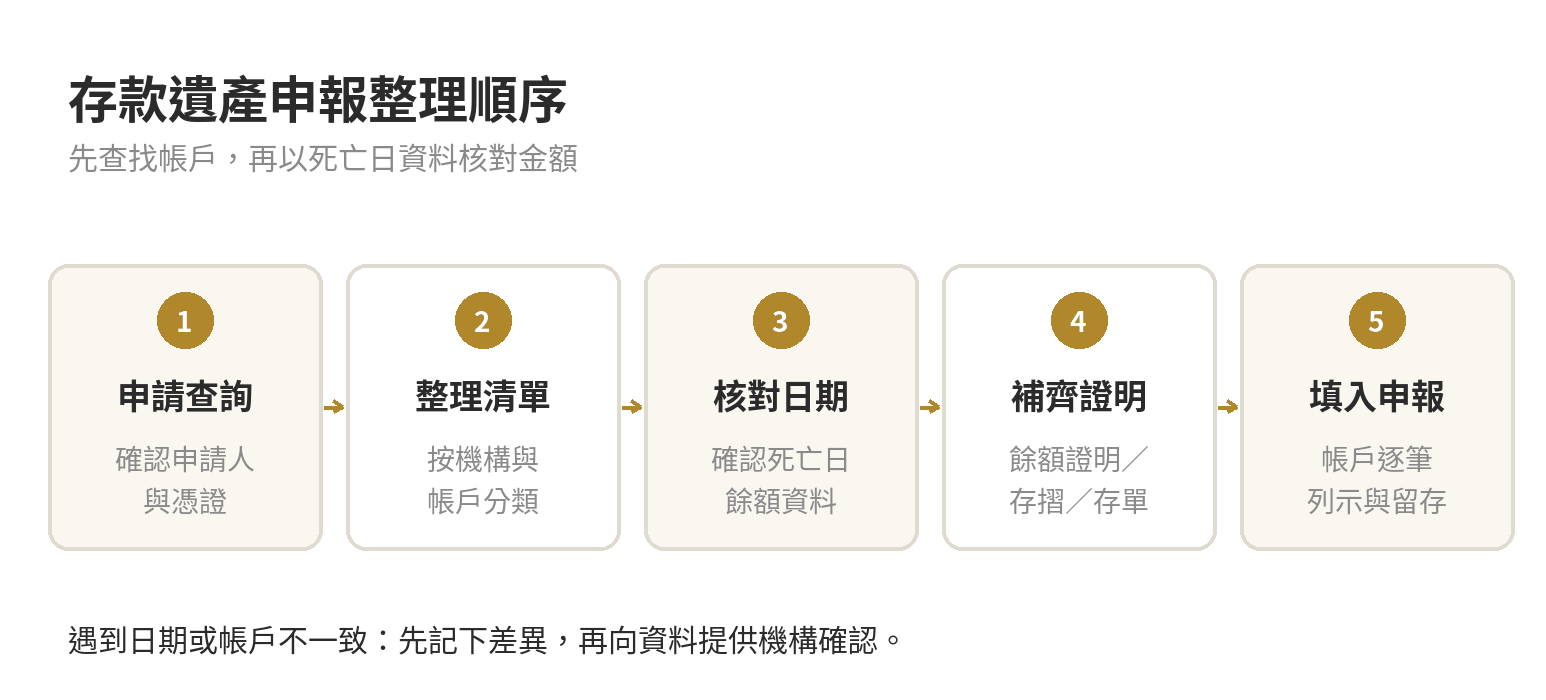
- 確認申請人身分與可用憑證,依財政部說明選擇線上或臨櫃申請。
- 收到金融遺產查詢資料後,按資料提供機構分類,另將債務彙總資訊分開收存。
- 逐戶比對帳戶名義、存款類別、帳號及餘額日期,標記資料空缺或日期不明的項目。
- 向金融機構取得或確認死亡日餘額證明,並和存摺、存單記錄核對。
- 把核對後的帳戶逐筆填入遺產稅申報資料,保留與每筆存款相對應的證明文件。
查詢資料可先建立清單,但不要把同一帳戶的兩種餘額當作兩筆財產。若查詢頁顯示的金融機構名稱與存摺封面不同,先確認是否為分行名稱、機構名稱變更或帳戶資料更新,再以帳號和戶名識別同一筆存款。
送出申報資料前,可把帳戶清單和證明文件排成相同順序,並在工作表標示「已取得」「待金融機構確認」「尚未找到證明」。這是整理材料的方式,不會改變遺產價值的法定計算時點;核對後若仍有缺漏,向受理機關說明具體帳戶與疑點。
查核時看清楚日期、帳戶與資料範圍
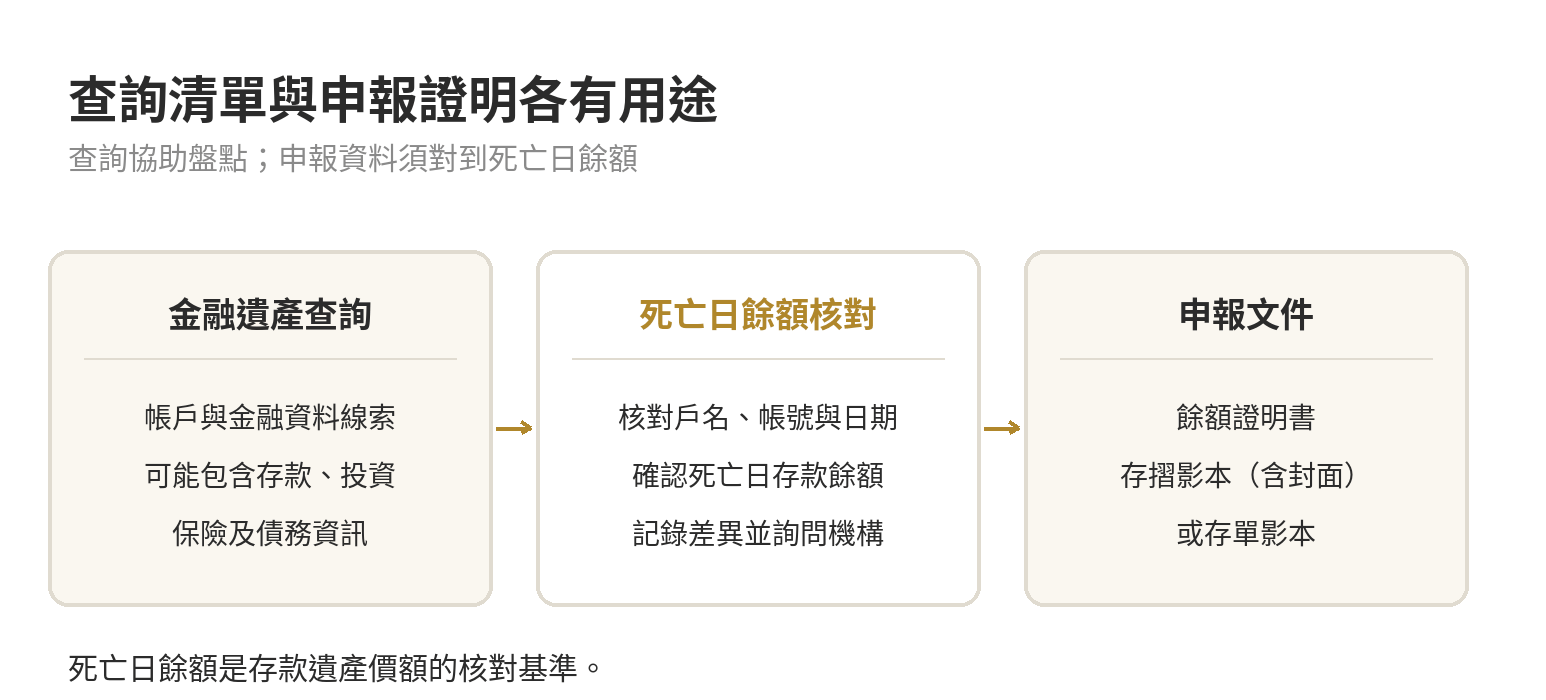
核對時先看日期,再看帳戶。死亡日餘額和查詢回覆日餘額不是同一欄位;如果文件只顯示某日的帳面餘額,應確認該日是否為死亡日。存款證明若列多個子帳戶,也逐筆確認帳號,避免把同名家人的帳戶混進被繼承人的遺產清單。
查詢結果與存摺資料不一致時,先確認是否為同一個人、同一帳號及同一存款類別,再請金融機構說明餘額日期和帳務項目。對於死亡日當天提領、轉帳或入帳,保留交易明細以便核對,不要僅憑事後餘額推算死亡當下的金額。
如果存摺最後列印日期早於死亡日,帳面最後一行就不能直接當成死亡日餘額。向金融機構詢問時,清楚說明要核對的是被繼承人死亡日的餘額,並確認明細是否包含該日交易;拿到證明後,將證明日期和帳戶末碼寫回整理表,方便與申報欄位對應。
若帳戶在死亡日後仍有入帳或扣款,保留相關期間的交易明細,並請金融機構區分死亡日餘額與後續交易。申報表要回答的是死亡時遺留多少存款,後續發生的帳務變動則作為核對資料,兩者不要混成一個餘額。
查詢結果中的債務資料與銀行存款是不同項目,整理時應分開列入遺產盤點與後續申報工作,不要直接以債務金額沖減存款餘額。
存款與其他遺產分開記錄
存款只是遺產總額中的一類。財政部的填報說明將銀行存款列在動產及其他有財產價值權利項目,與土地、房屋、股票、債權等資料分項整理。這篇先處理存款的死亡日餘額與證明文件;整體遺產稅申報期限、其他文件及送件程序,可接著看站內的遺產稅申報流程文章。
如已取得清單但還未實際領取存款,申報作業與銀行付款作業是兩件事。存款何時能領、需哪些繼承文件,另見往生者銀行存款領取流程;在遺產稅申報本文中,應先確認死亡日餘額並保存證明資料。
若清單找不到帳戶、餘額日期不明,或帳戶名義與繼承資料有落差,將疑點與文件一併向資料提供機構或受理申報的國稅局確認。涉及個別財產歸屬或稅額計算時,請由律師、地政士或會計師依完整資料判斷。
常見問題
存款遺產稅要填死亡日還是申報日餘額?
填死亡日餘額。《遺產及贈與稅法》第10條以死亡時的時價計算遺產價值;申報時使用死亡日餘額證明或相關存款文件核對。
沒有存摺,還能查往生者的銀行存款嗎?
可以先申請金融遺產查詢。財政部高雄國稅局說明列出國稅局的金融遺產查詢方式;取得資料後,再向列示的金融機構確認死亡日餘額與申報證明文件。
金融遺產查詢結果可以直接當遺產稅申報嗎?
查詢資料可協助整理財產線索,仍要核對死亡日資料與申報欄位。財政部申報文件說明列出存款相關證明及金融遺產資料的文件處理方式;有差異時先向金融機構確認。
聯徵中心查到的債務會和存款餘額抵銷嗎?
查詢資料是分項列示,整理時不要自行抵銷。財政部高雄國稅局說明的金融遺產查詢資料分列存款、保險及債務等項目;申報時分項整理,債務能否扣除及所需證明依遺產稅規定與文件確認。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10