贈與稅依課稅贈與淨額分級計算;速算公式是「課稅贈與淨額 × 級距稅率-累進差額」,不是整筆淨額一律乘單一稅率。
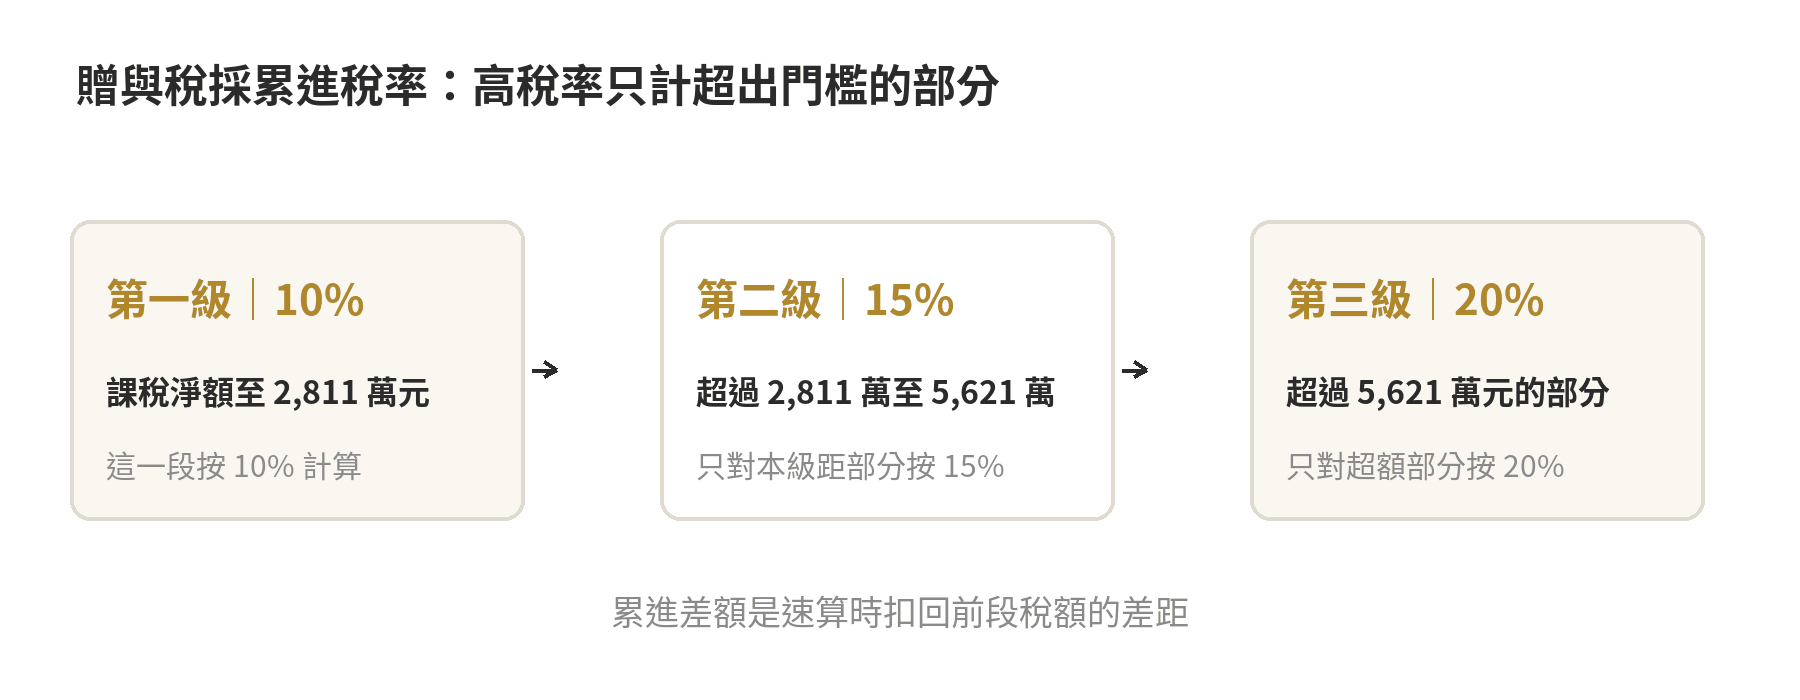
2025 年起,淨額 2,811 萬元以下按 10%,超過 2,811 萬至 5,621 萬元按 15%,超過 5,621 萬元按 20%。級距依贈與年度適用,這是財政部稅務入口網稅率表與臺北國稅局贈與稅說明列出的現行級距(查核於 2026 年 10 月)。
先分清楚稅率與累進差額
贈與稅是累進稅率。課稅贈與淨額進入較高級距時,較高稅率只用於超過門檻的部分;前面的金額仍按較低級距計算。速算公式把分段計算合併成「課稅贈與淨額 × 對應稅率-累進差額」,因此累進差額不是額外加收的稅,也不是可以任意扣除的費用。
例如淨額跨過第一個門檻,若直接用 15% 乘整筆淨額,門檻以下的部分也會被當成 15% 課稅,結果偏高。累進差額正是把這段差距扣回來,使速算結果等同於逐級分段計算。第三級距同理,20% 只落在超過第二個門檻的部分。
因此,稅率表上的級距百分比是計算公式所用的稅率,不等於整筆課稅淨額最後占掉的比例。看完速算稅額後,若要了解平均負擔比例,可用算出的全年贈與稅額除以課稅贈與淨額;這個比例會低於適用的最高級距稅率,因為門檻以下的部分仍以較低稅率計算。
2025 年起適用的贈與稅級距
財政部稅務入口網將 2025 年 1 月 1 日以後發生的贈與列為新級距;臺北國稅局也列出相同金額、稅率與累進差額。遺產及贈與稅法第 12 條之 1 規定,特定法定金額依消費者物價指數累計漲幅調整。
遺產及贈與稅法第 12 條之 1的調整門檻是較上次調整的指數累計上漲達 10%,達門檻後自次年起調整,並非每逢新年度就自動改表。下表列出查核於 2026 年 10 月的現行金額。
| 課稅贈與淨額(年度合計) | 速算稅率 | 累進差額 |
|---|---|---|
| 新臺幣 2,811 萬元以下 | 10% | 0 元 |
| 超過 2,811 萬元至 5,621 萬元 | 15% | 140 萬 5,500 元 |
| 超過 5,621 萬元 | 20% | 421 萬 6,000 元 |
這張表的「課稅贈與淨額」不是贈與財產的總價值,而是年度贈與總額扣除免稅額及法定扣除額後的餘額。計算課稅贈與淨額時,還要確認免稅額、哪些財產不計入贈與總額,以及各類扣除項目的條件;相關說明見贈與稅免稅額與計算方式。財產價值如何認定,還可參考房屋土地贈與涉及的稅目整理。
累進差額怎麼算出來
累進差額讓每一級的速算公式接回前一級已經算好的稅額。第一級沒有要扣回的差額,所以差額為零。第二級的差額等於第一個門檻乘上稅率差:2,811 萬元 ×(15%-10%)=140 萬 5,500 元。第三級則先延續第二級的稅額,再計算超過第二個門檻的部分。
第三級的差額可以用 5,621 萬元 × 20% 減去前兩級在門檻處累積的稅額,得到 421 萬 6,000 元。換句話說,這個數字把「直接用 20% 乘整筆淨額」多算的前段稅額扣回;它不代表贈與人另有一筆同額減免。
用第二級門檻檢查也能得到相同結果:淨額正好 2,811 萬元時,第一級稅額是 281 萬 1,000 元;若往上多 1 元,新增部分依 15% 計算,累進差額讓前段仍保留原本的 10% 算法。第二級公式在門檻附近因此能接續,不會因為剛跨線就把全部淨額改用 15%。
第三級的數字也能逐步核對:在 5,621 萬元門檻處,前兩級累計稅額為 702 萬 6,000 元;若整個門檻都先乘 20%,結果是 1,124 萬 2,000 元。兩者相減為 421 萬 6,000 元,正是第三級公式要扣除的累進差額。
用三個淨額例子核對公式
以下例子只展示稅率公式。假設課稅贈與淨額已經算妥,且沒有同年度先前已繳贈與稅或其他可扣抵稅額;實際申報時仍要按整年度資料合併計算。
- 淨額 2,000 萬元:2,000 萬元 × 10%-0 元=200 萬元。
- 淨額 4,000 萬元:4,000 萬元 × 15%-140 萬 5,500 元=459 萬 4,500 元。
- 淨額 6,000 萬元:6,000 萬元 × 20%-421 萬 6,000 元=778 萬 4,000 元。
第二個例子可拆成 2,811 萬元 × 10%,再加上超過門檻的 1,189 萬元 × 15%;結果也是 459 萬 4,500 元。第三個例子則是前兩級稅額加上超過 5,621 萬元的 379 萬元 × 20%。這種拆法適合用來檢查速算結果,能看出高一級稅率只作用於超出門檻的部分。
若以 4,000 萬元淨額為例,459 萬 4,500 元約占淨額 11.49%。11.49% 是將這個假設例子的速算結果除以淨額所得,並非另一個法定稅率;它低於 15%,是因為 2,811 萬元以下的部分仍按 10% 計算。這正是累進稅率與整筆單一稅率的差別。
例子中的 2,000 萬、4,000 萬與 6,000 萬元是用來演示公式的假設淨額,不是免稅額,也不代表任何人的實際應納稅額。計算前須先確認哪些財產列入贈與總額、贈與價值如何認定,以及是否有法定扣除項目;這些前置問題會改變課稅贈與淨額。
同一年有多次贈與怎麼併算
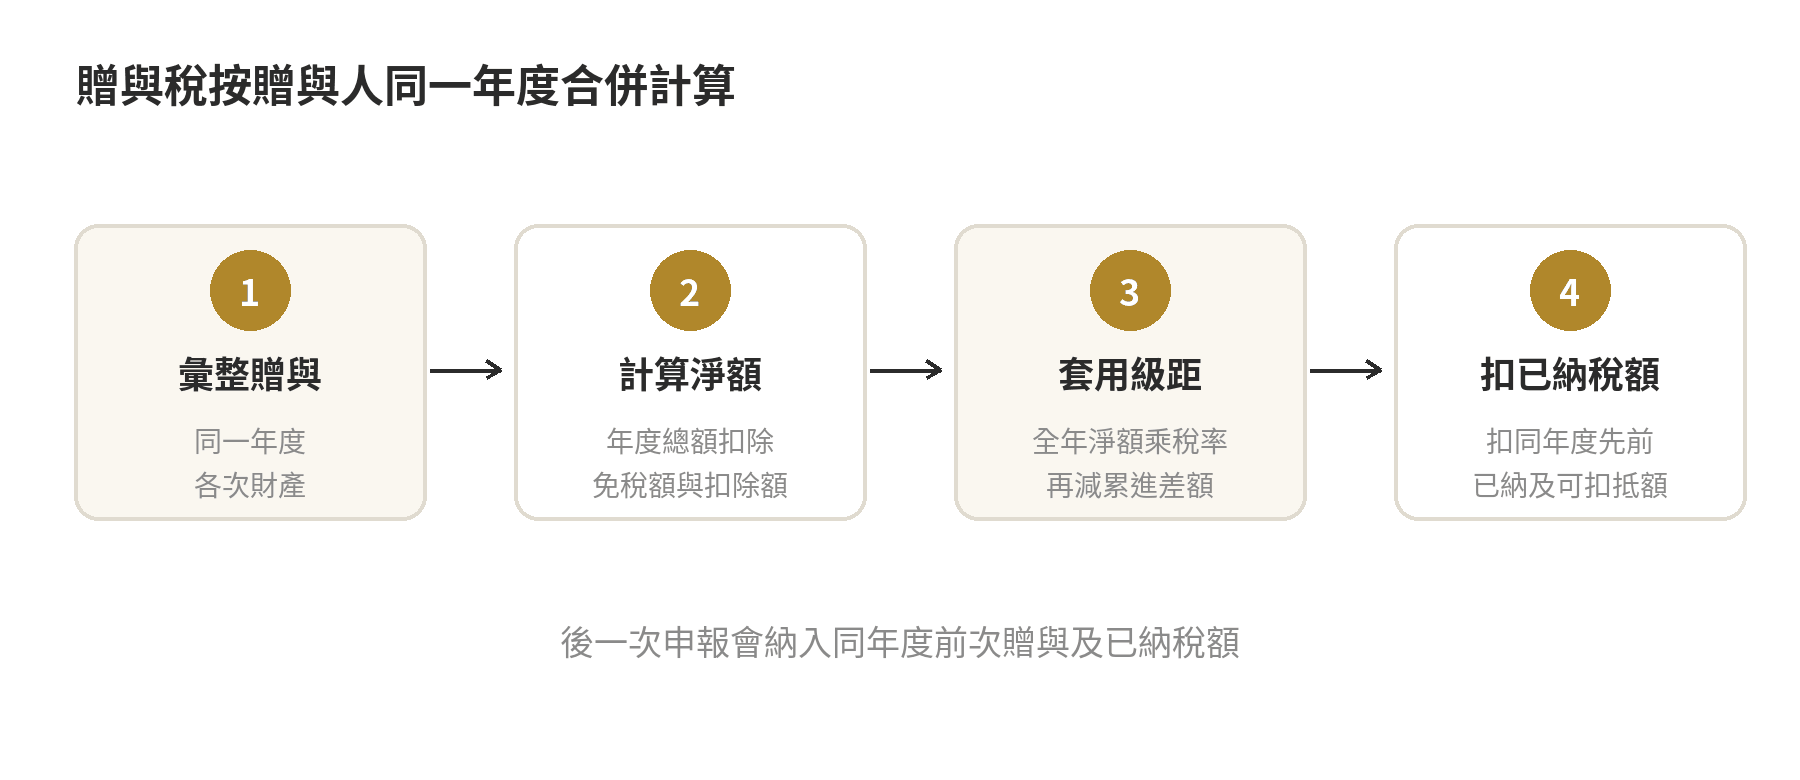
贈與稅以贈與人同一年度內的贈與總額合併計算,不是每次贈與各自重新取得一套完整級距。財政部稅務入口網說明,先用全年贈與總額減免稅額與扣除額算出全年課稅贈與淨額,再依級距計算全年應納贈與稅額,最後扣除同年度以前各次應納稅額及可扣抵稅額,得出本次應納金額。
因此,第一次贈與時算出的金額,不一定就是該年度最後總稅額;後續又有贈與,全年淨額可能跨入另一級距。後一次申報須把同年度先前贈與及已納稅額納入,不能只拿新一筆財產單獨套稅率。遺產及贈與稅法第 19 條也規定,同一年度有二次以上贈與時,應合併計算並扣除已繳稅額。
年度計算單位是贈與人,而不是受贈人。同一贈與人送給不同對象的財產,仍須放在同一年度的總額中檢視;若贈與人不同,則不能只因受贈人相同,就把不同贈與人的年度總額混為一筆。日期是否落在同一年度,依贈與事實發生日所屬年度判斷。
例如同一人年初與年末各贈與一筆,計算年末那次時,先把兩筆都納入年度贈與總額,再計算全年稅額,接著減去年初已核定或已繳納的同年度稅額。這樣算出的本次應納金額,反映的是全年累進計算後尚未繳納的部分;不能把年末那筆單獨視為新年度的第一筆贈與。
這也說明「分次交付」和「分次計稅」不是同一件事。贈與事實若分成數次發生,全年稅額依累進級距合併檢視;先前已繳部分在後次計算中扣除,避免同一年度的全年稅額重複計收。
例如全年公式算出的應納稅額為 309 萬 4,500 元,而前次贈與已納 100 萬元,後次計算時先扣已納金額,剩餘應納額為 209 萬 4,500 元;如另有可扣抵稅額,也要按規定列入。這個例子說明的是「全年稅額扣已納額」的順序,全年稅額本身仍須先依合併後的淨額套級距。
別把不同年度的級距混在一起
網路資料仍可能列出課稅淨額 2,500 萬元與 5,000 萬元的舊門檻,那是 2017 年 5 月 12 日至 2024 年 12 月 31 日發生的贈與所適用的級距。2025 年 1 月 1 日起,門檻調整為 2,811 萬元及 5,621 萬元;
要回頭計算早年的贈與,應依贈與發生時的制度,不能拿現行級距直接套用。
遺產及贈與稅法第 19 條正文仍列有 2,500 萬元與 5,000 萬元的原始級距;這和 2025 年起官方稅率表上的 2,811 萬元、5,621 萬元不是兩套可選算法,因為法定金額會依第 12 條之 1的物價指數規則調整。查現行案件時,請對照財政部公布的適用年度級距表。
若案件涉及跨年度、分次贈與或舊年度申報,先確認每次贈與的發生日,再按各年度規定整理金額與已納稅額。課稅淨額的認定若涉及不動產、股份、附負擔贈與或其他特殊事實,應依相關法規與主管稽徵機關認定處理;不能只憑「轉帳金額」推定應納稅額。
計算前後的核對順序
- 整理年度:按贈與人彙整同一年度每次贈與的日期、財產與價值。
- 算出淨額:從年度贈與總額扣除免稅額及依法可扣除項目,取得課稅贈與淨額。
- 套用級距:確認該年度對應的門檻、稅率及累進差額,再計算全年稅額。
- 扣除已納稅額:列入同年度先前各次應納稅額及可扣抵稅額,算出本次應納金額。
整理資料時可按每筆贈與記錄贈與人、發生日、受贈人、財產項目與採用的贈與價值,再附上同年度先前的申報核定及繳納資料。這些欄位分別用於確認適用年度、合併年度贈與額及扣除已納稅額。
申報贈與稅時,先整理年度贈與資料,再確認申報時點、文件及證明申請方式;申報步驟可參考贈與稅申報教學。贈與稅依遺產及贈與稅法第 19 條辦理:贈與稅按課稅贈與淨額累進課徵,同一年度有二次以上贈與時合併計算,並扣除已繳稅額。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10。本文稅率金額查核於 2026 年 10 月。
贈與財產價值、扣除項目或贈與日期有疑義時,可向稅捐稽徵機關詢問;涉及法律、土地登記或帳務安排時,可洽律師、地政士或會計師。
常見問題
贈與稅用贈與總額還是扣除後的淨額套稅率?
稅率套用在課稅贈與淨額。年度贈與總額須先減去免稅額及法定扣除額,再依課稅贈與淨額所屬級距計算;贈與總額不等於課稅贈與淨額。
同一年送給兩個孩子,級距要分開算嗎?
同一贈與人的同年度贈與要合併計算,不因受贈人不同就各自從第一級距起算。年度合併規則依遺產及贈與稅法第 19 條辦理。
我在 2024 年贈與,能用 2,811 萬元門檻嗎?
不能直接套用。2,811 萬元與 5,621 萬元門檻適用於 2025 年 1 月 1 日起發生的贈與;2024 年底以前的贈與應按當時級距計算。
累進差額可以當作免稅額再扣一次嗎?
不可以。免稅額用來計算課稅贈與淨額;累進差額是速算公式的一部分,用來抵回較高稅率套在前段金額所造成的差額,兩者用途不同。