依財政部115年公告,115年(2026年)遺產稅採三級累進稅率:課稅遺產淨額5,621萬元以下課10%,超過5,621萬元至1億1,242萬元課15%,超過1億1,242萬元課20%,各級距另有累進差額可直接減。
這裡假設你已經算出「課稅遺產淨額」,只講這一步怎麼變成應納稅額,附完整手把手算法與最容易算錯的地方。
課稅遺產淨額怎麼變成應納稅額:公式與「累進差額」是什麼
遺產稅不是把課稅遺產淨額直接乘上一個稅率,而是分段課徵:淨額落在哪個級距,只有超過前一級距門檻的金額才用該級距的稅率,門檻以下仍按較低稅率計算。
這種算法如果每次都拆成好幾段分別相乘再加總會很麻煩,所以稅法用「累進差額」簡化成一個公式:應納稅額=課稅遺產淨額 × 該級距稅率 - 累進差額。
累進差額不是額外查表得來的數字,而是「如果整筆淨額都用這個級距的稅率算,會比分段算多出多少」,用減法把多算出來的稅額扣掉。
依《遺產及贈與稅法第13條》,法條原本明定的名目金額是5,000萬元、1億元兩個門檻,基礎稅額500萬元、1,250萬元。
這個名目金額依《遺產及贈與稅法》第12條之1隨消費者物價指數逐年調整。依財政部臺北國稅局公告,114年起(物價指數較106年上漲12.42%,達調整標準)調整為現行的5,621萬元、1億1,242萬元,115年(2026年)維持不變。
門檻與基礎稅額都乘上同一個倍數(約1.1242倍),所以現行數字其實就是法條名目數字等比例放大的結果。
現行三級稅率與級距金額(115年適用)
查核於2026年9月,依財政部115年公告,課稅級距金額上次調整為114年,115年適用之消費者物價指數與114年相較未達10%調整門檻,故沿用114年金額:
| 課稅遺產淨額 | 稅率 | 累進差額 |
|---|---|---|
| 5,621萬元以下 | 10% | 0元 |
| 超過5,621萬元至1億1,242萬元 | 15% | 2,810,500元 |
| 超過1億1,242萬元 | 20% | 8,431,500元 |
如果你還沒算出課稅遺產淨額(遺產總額先減免稅額、再減各項扣除額),可以先看〈遺產稅免稅額與試算:2026年最新金額怎麼算〉,那篇整理了免稅額與各項扣除額怎麼逐項扣減;本篇只處理淨額算出來之後這一步。
手把手算三題:從10%到20%都算一遍
以下三題都是課稅遺產淨額(已扣完免稅額與各項扣除額)直接代入公式,示範公式套用方式,不代表任何個案應繳金額。
情境一:淨額3,000萬元,落在10%級距
3,000萬元在5,621萬元以下,適用10%稅率、累進差額0元。應納稅額=3,000萬 × 10% - 0 = 300萬元。
情境二:淨額8,000萬元,落在15%級距
8,000萬元超過5,621萬元、未達1億1,242萬元,適用15%稅率、累進差額281萬0,500元。應納稅額=8,000萬 × 15% - 281萬0,500 = 1,200萬 - 281萬0,500 = 918萬9,500元。
情境三:淨額1億5,000萬元,落在20%級距
1億5,000萬元超過1億1,242萬元,適用20%稅率、累進差額843萬1,500元。應納稅額=1億5,000萬 × 20% - 843萬1,500 = 3,000萬 - 843萬1,500 = 2,156萬8,500元。
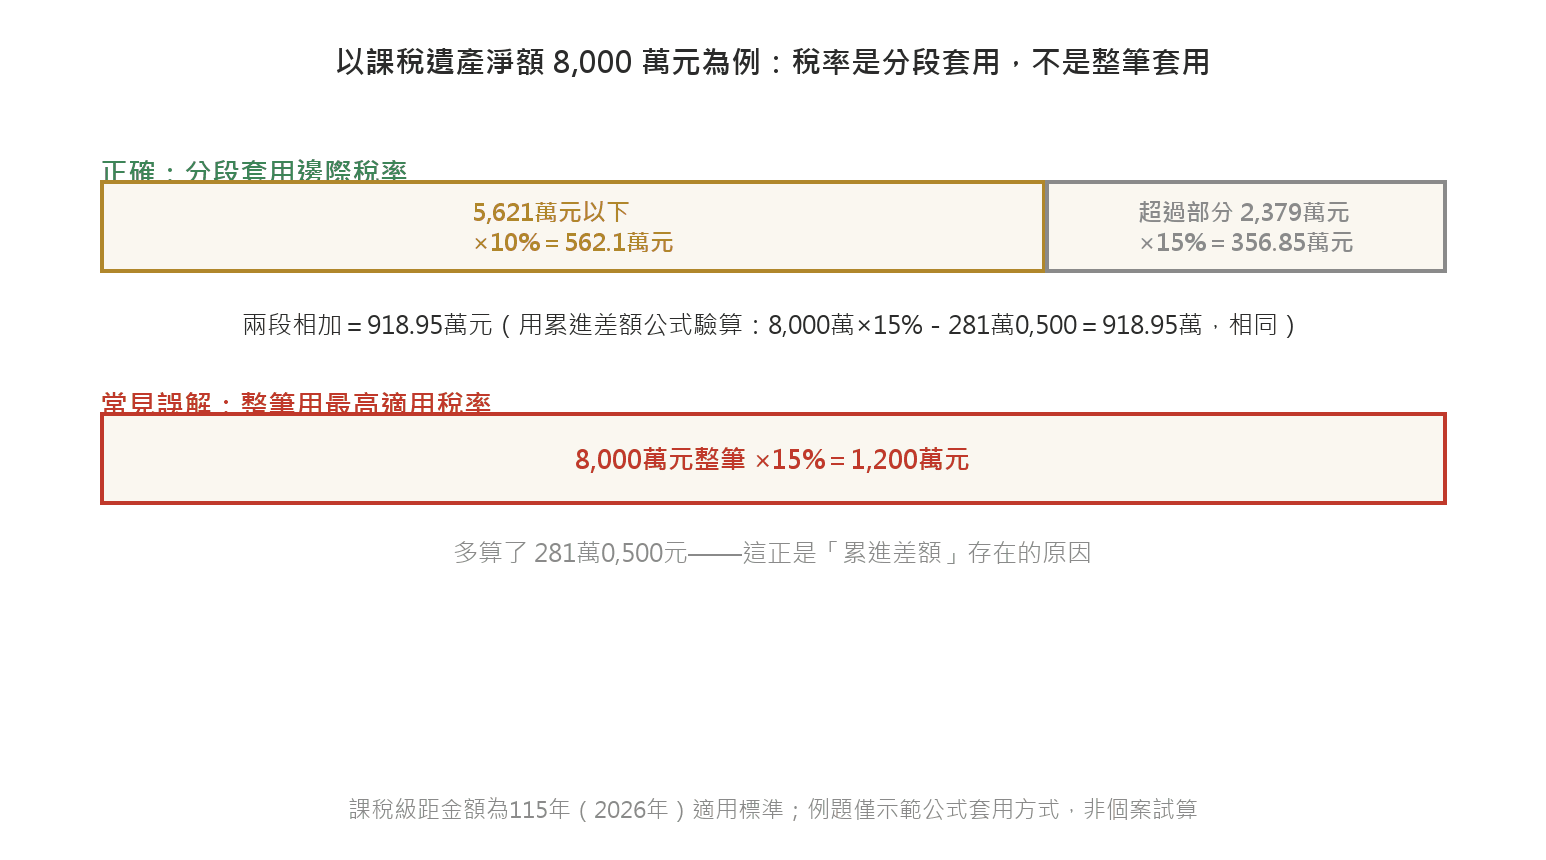
上圖用情境二(8,000萬元)拆給你看:稅法真正在算的是「5,621萬元以下這一段課10%」加上「超過的2,379萬元這一段課15%」,兩段分開算再相加。
這跟直接把8,000萬元整筆乘上15%(會多算出281萬0,500元)是不同的兩件事,這正是累進差額存在的原因。
剛好卡在門檻上,會不會被多課一大筆?
不會。稅法用累進差額設計,就是為了讓門檻兩側的稅負平滑銜接,不會出現「多繼承1元、多繳幾十萬元」的斷崖。
以5,621萬元這個門檻為例:淨額剛好5,621萬元,適用10%,應納稅額562萬1,000元;淨額5,621萬元再加1元,改適用15%,算出來的應納稅額幾乎完全相同(只多0.15元)。1億1,242萬元的門檻也是同樣的道理。
這也是為什麼分段計算跟公式計算的結果一定一致——累進差額本來就是從分段計算反推出來的數字,兩種算法只是寫法不同。
最容易算錯的三個地方
誤把稅率套在遺產總額,不是課稅遺產淨額:稅率是套用在遺產總額減不計入項目、減各項扣除額、減免稅額之後的淨額,不是遺產總額本身。忘記先扣減,算出來的稅額會嚴重偏高。
誤以為超過門檻,整筆都用最高稅率:這是最常見的誤解,前面情境二已經算給你看,超過門檻只有超過的那一段用較高稅率,門檻以下仍是原稅率。
級距的「以下」「超過」臨界值算錯:淨額剛好等於5,621萬元或1億1,242萬元本身,是算在門檻以下(含門檻)那一級距,不是算進下一級距,抄錯級距是常見的手算失誤。
淨額越高,實際稅負佔比越高多少?
把應納稅額除以課稅遺產淨額,可以看出「有效稅率」(實際繳掉的比例)遠低於名目上20%的最高稅率——因為20%只套用在超過1億1,242萬元的那一段,前面的金額仍按10%、15%課徵。
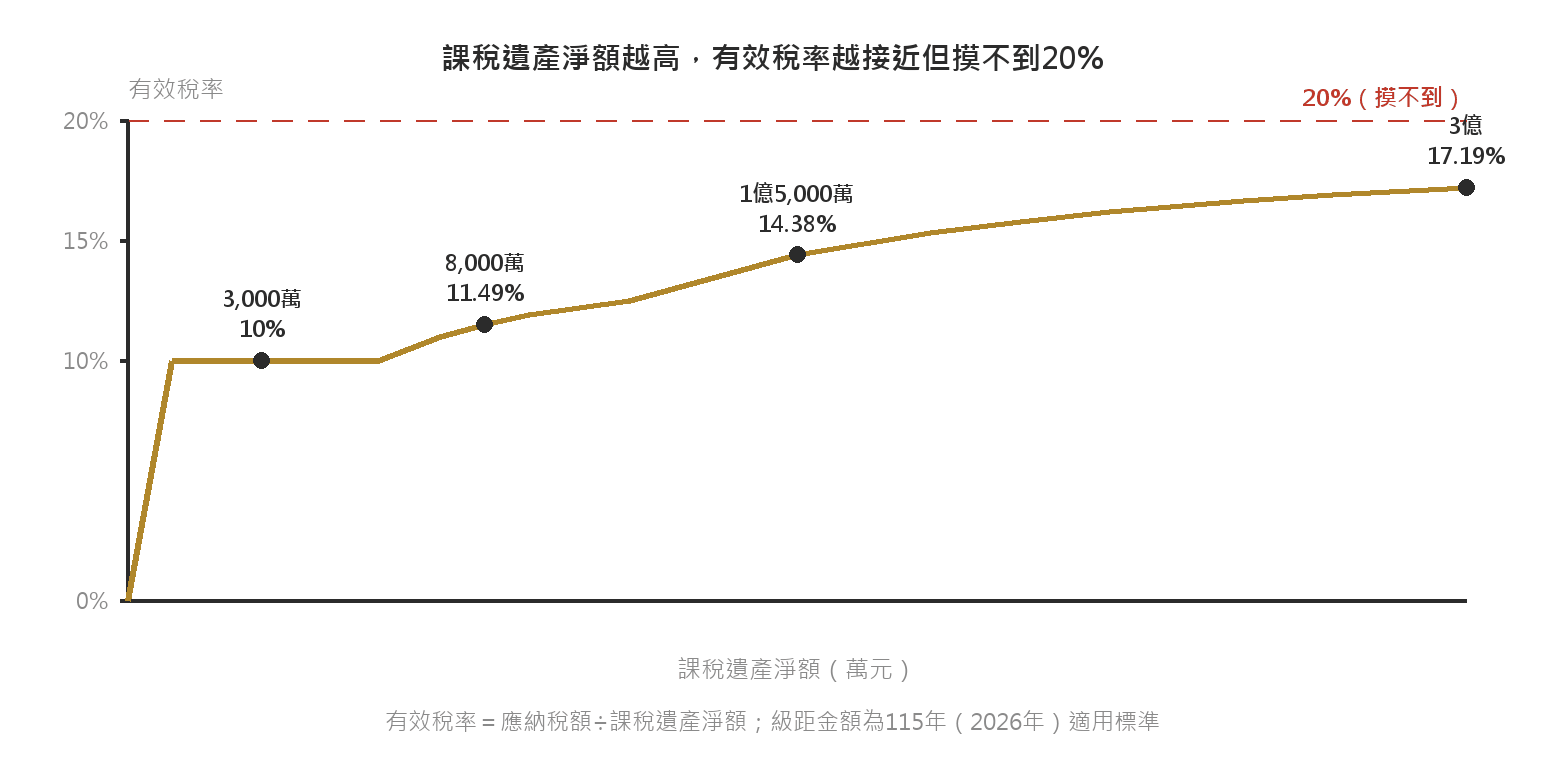
即使淨額高達3億元,有效稅率也只有17.19%,離20%還有一段距離。淨額要趨近無限大,有效稅率才會趨近(但摸不到)20%,這也是為什麼「遺產超過1億就整筆課兩成」是常見但不準確的說法。
常見問題
算出來的應納稅額繳不出來,可以分期或用其他方式繳嗎?
可以。依《遺產及贈與稅法第30條》,確有困難無法一次繳現金者,可在繳納期限內向稽徵機關申請分18期以內繳納,每期間隔不超過2個月,並依各年度1月1日郵政儲金一年期定期儲金固定利率按日加計利息;2026年9月11日修正公布的條文已刪除應納稅額30萬元以上才能分期的限制(9月13日起生效)。
應納稅額在30萬元以上、現金不足時,也可以申請用境內財產或納稅義務人所有、易於變價保管的實物一次抵繳,不易變價或時價下跌的財產則按占全部抵繳財產價值的比例核算可抵繳稅額。實際能不能抵繳、抵繳哪些財產,個案請洽稽徵機關確認。
贈與稅的稅率級距,跟遺產稅的5,621萬/1億1,242萬一樣嗎?
不一樣,是兩組獨立的級距。依本站〈贈與稅免稅額與計算〉查證,115年贈與稅課稅贈與淨額2,811萬元以下課10%、超過2,811萬元至5,621萬元課15%、超過5,621萬元課20%。
贈與稅的門檻金額跟遺產稅的5,621萬/1億1,242萬並不相同,兩個稅目要分開查對應的級距表,不能互相套用。
這篇教的公式算出來的金額,會跟國稅局核定的一樣嗎?
不一定完全一樣。這篇示範的是課稅遺產淨額確定之後、套用稅率算出應納稅額這一段公式;實際申報時,淨額本身還牽涉財產如何估價、扣除額如何認定等,任一項認定不同結果就會有落差,本文結果僅供理解算法邏輯參考。
延伸閱讀:往生者銀行存款怎麼領?各繼承人同意、遺產稅完稅證明與銀行流程
課稅遺產淨額是不是就是銀行存款餘額,還是要另外算?
不是,課稅遺產淨額要另外算,不是任何單一帳戶餘額。它是遺產總額(含存款、不動產、有價證券等全部財產)先減不計入遺產總額的項目,再減免稅額與各項扣除額之後才得出的數字。
逐項怎麼扣,詳見〈遺產稅免稅額與試算:2026年最新金額怎麼算〉,本篇的三個級距與稅率,是套用在這個算完之後的淨額上。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09