2026年(115年)贈與稅免稅額是每位贈與人每年244萬元,超過的部分按10%、15%、20%三級累進課稅。贈與稅原則上由贈與人繳納,一年內送出的財產超過免稅額,要在超過免稅額的贈與行為發生後30日內申報。
本文數字為115年(2026年)發生之贈與案件適用金額,分期繳納、滯納金等規定已依遺產及贈與稅法最新修正更新(115年9月11日修正公布,依中央法規標準法第13條自115年9月13日起生效)。下方連結開啟試算器,可以直接輸入金額計算,後面再逐步說明公式、算例、不計入贈與總額與申報繳納規則。
2026年(115年)贈與稅一覽表:免稅額、稅率、累進差額
依財政部114年11月27日公告,115年發生之贈與案件,免稅額與課稅級距金額都未達物價指數調整門檻,維持不變。免稅額自111年起為244萬元,課稅級距自114年起適用下表金額。
| 項目 | 115年(2026年)金額或規定 |
|---|---|
| 免稅額 | 每位贈與人每年244萬元 |
| 課稅贈與淨額2,811萬元以下 | 稅率10%,累進差額0元 |
| 超過2,811萬元至5,621萬元 | 稅率15%,累進差額1,405,500元 |
| 超過5,621萬元 | 稅率20%,累進差額4,216,000元 |
| 子女婚嫁贈與不計入贈與總額 | 父母各自不超過100萬元(固定金額,不隨物價調整) |
| 申報期限 | 超過免稅額之贈與行為發生後30日內 |
| 繳納期限 | 核定納稅通知書送達之次日起算2個月內 |
| 分期繳納 | 確有困難可申請分18期以內,不再限應納稅額30萬元以上(115年9月11日修正公布,依中央法規標準法第13條自115年9月13日起生效) |
查核於2026年9月,以財政部公告為準。累進差額取自財政部稅務入口網「贈與稅簡介」的稅率表,適用於114年1月1日以後的贈與。
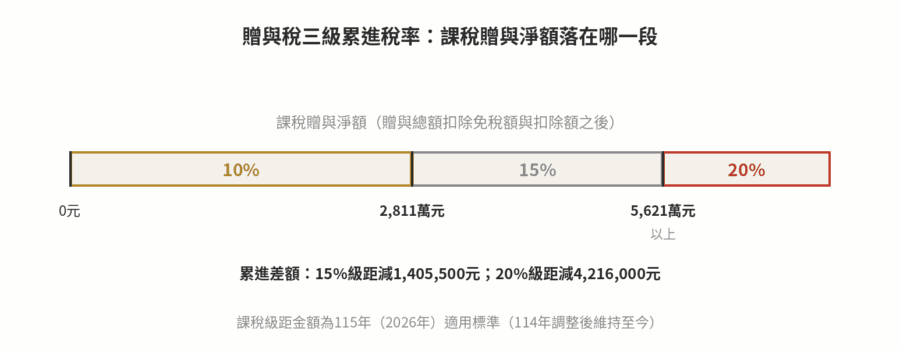
法條本身寫的級距是2,500萬元與5,000萬元(遺產及贈與稅法第19條),第12條之1規定物價指數累計上漲達10%以上時,自次年起按上漲程度調整,所以實際適用要看財政部每年12月底前公告的金額。
贈與稅是什麼?244萬免稅額怎麼用
贈與稅和遺產稅是兩個不同稅目
依遺產及贈與稅法第4條,贈與是指「財產所有人以自己之財產無償給予他人,經他人允受而生效力之行為」。白話說,你把錢或財產送給別人、對方也接受,沒有對價,就構成贈與。
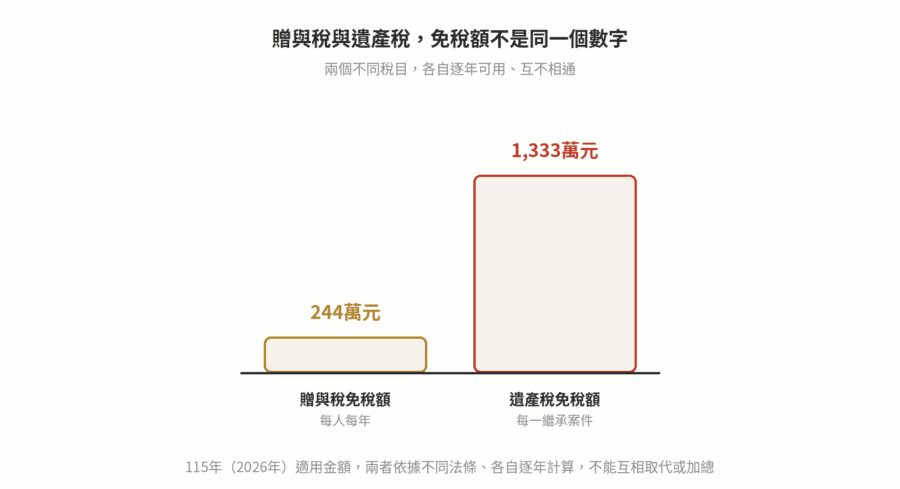
贈與稅課的是生前的無償財產移轉,遺產稅課的是身故後留下的財產。115年贈與稅免稅額是每人每年244萬元,遺產稅免稅額是每一繼承案件1,333萬元,兩者依不同條文計算,不能互相挪用或加總。
要算遺產稅的話,請看〈遺產稅免稅額與試算:最新金額怎麼算〉,本篇只處理贈與稅。
誰要繳贈與稅
依遺產及贈與稅法第7條,贈與稅的納稅義務人是贈與人,不是收到財產的人。只有贈與人行蹤不明、逾期未繳且在境內無財產可供執行,或死亡時贈與稅尚未核課這三種情形,才改由受贈人繳納;受贈人有2人以上時,按受贈財產價值比例分擔。
課稅範圍依第3條區分:經常居住中華民國境內的中華民國國民,境內、境外的財產贈與都要課;經常居住境外的國民與非中華民國國民,只就境內財產的贈與課稅。
免稅額按「贈與人」算,不按受贈人算
依第22條,免稅額是從贈與人的「贈與總額」中減除。財政部北區國稅局說明,贈與人在同一年度內,不論贈與次數、贈與財產總額或受贈人數多少,免稅額都是244萬元。
所以一位父親同一年分別送給三個子女,三筆要加總,合計超過244萬元的部分才課稅,不是每個子女各有一份244萬元。
免稅額按曆年計算,每年1月1日重新起算
北區國稅局明確寫出同一年度是1月1日到12月31日。跨過12月31日,同一位贈與人又有新的244萬元免稅額;當年沒用完的額度,也不會累積到隔年。
這就是「分年贈與」說法的由來。要不要分年、怎麼拆金額與時間點,屬於個案財產規劃,本文只說明制度規則;分年、父母分開與婚嫁加碼的運用限制,另見〈每年贈與免稅額度怎麼用:分年贈與與婚嫁贈與規劃〉。
父母、夫妻各自有244萬元
夫妻是各自獨立的贈與人,各自適用244萬元免稅額。父親、母親以自己的財產分別贈與同一個子女,同一年合計可以運用到488萬元的免稅額度。
前提是兩筆贈與的資金真的分屬父、母各自所有。依納稅者權利保護法第7條第2項,稅捐稽徵機關以實質經濟事實關係及實質經濟利益的歸屬認定課稅事實,不只看匯款人名義。
贈與稅怎麼算?公式與6個步驟
財政部稅務入口網列出的算法是:課稅贈與淨額=贈與總額-免稅額-扣除額;應納贈與稅額=課稅贈與淨額×稅率-累進差額。實際動手算時,可以拆成下面6個步驟:
- 列出全年贈與的財產並估價。同一曆年內送出的現金、股票、不動產全部列入。
- 排除不計入贈與總額的項目。配偶間贈與、婚嫁贈與100萬元以內、扶養費等,依第20條不列入(詳見後面「不計入贈與總額」一節)。
- 減除扣除額。受贈人負擔的部分(第21條),以及不動產贈與所繳的土地增值稅、契稅(施行細則第19條)。
- 減除免稅額244萬元,得出課稅贈與淨額;小於0就不用繳稅。
- 套稅率與累進差額,得出全年應納稅額。
- 減掉本年度先前已繳的贈與稅,得出這次要繳的金額(第19條第2項)。
步驟1:財產價值怎麼估
依遺產及贈與稅法第10條,贈與財產以贈與時的時價為準;土地以公告土地現值或評定標準價格為準,房屋以評定標準價格為準。不動產不是用市價申報。
上市、上櫃股票依施行細則第28條,以贈與日收盤價估定(興櫃股票用當日加權平均成交價);未上市、未上櫃且非興櫃的股票,依第29條以贈與日公司資產淨值估定,公司持有的土地房屋帳面價值偏低時,改按公告土地現值或評定標準價格調整。
步驟5:累進差額在做什麼
累進差額的作用,是讓超過門檻的部分才用較高稅率,不是整筆淨額都套最高稅率。以淨額剛好2,811萬元為例,10%稅率算出2,811,000元;淨額多1萬元變成2,812萬元時,15%減累進差額算出2,812,500元,只多了那1萬元的15%。
步驟6:一年多次贈與要合併重算
依第19條第2項,一年內有二次以上贈與,要合併計算全年贈與額、算出全年稅額,再減除已繳的贈與稅,才是當次應納稅額。第25條也規定,同一年內有兩次以上應申報的贈與,辦理後一次申報時要把以前各次的贈與事實及納稅情形合併申報。
贈與稅試算範例:4個情境完整算一次
以下算例都以115年(2026年)適用金額計算(算例二引用的官方案例贈與發生在114年,114、115年的免稅額與級距相同),只示範公式怎麼組合,不代表任何個案的核定稅額。每個算例都附上試算器的填法,填完應該得到同樣結果。
算例一:父母一年各贈與300萬元給同一子女
父、母各自是贈與人,各有244萬元免稅額,分開計算:
- 父親:課稅贈與淨額=300萬-244萬=56萬元;56萬×10%-0=5.6萬元
- 母親:同樣是56萬×10%=5.6萬元
- 兩人合計應納贈與稅11.2萬元
換句話說,如果同樣600萬元全部由父親一人贈與,課稅贈與淨額=600萬-244萬=356萬元,應納稅額=356萬×10%=35.6萬元。差別來自母親多了一份自己的免稅額,前提是那300萬元確實是母親自己的財產。
試算器填法:贈與人一「今年贈與總額」填3,000,000;勾選「配偶今年也有贈與」,贈與人二填3,000,000。
算例二:贈與房地,土地增值稅與契稅由誰繳差10萬元
這是財政部臺北國稅局2026年5月發布的案例:甲君在114年贈與房地給女兒,贈與日公告土地現值加房屋評定現值合計1,200萬元,土地增值稅與契稅合計100萬元。
情況A,稅由受贈的女兒自己繳:
- 贈與總額1,200萬元
- 課稅贈與淨額=1,200萬-244萬(免稅額)-100萬(土增稅與契稅扣除額)=856萬元
- 應納贈與稅=856萬×10%=85.6萬元
情況B,稅由贈與人甲君出錢代繳:
- 土增稅與契稅的納稅義務人是受贈人,贈與人代繳等於替受贈人承擔債務,依第5條第1款以贈與論,贈與總額變成1,300萬元
- 課稅贈與淨額=1,300萬-244萬-100萬=956萬元
- 應納贈與稅=956萬×10%=95.6萬元
兩種做法的扣除額都是100萬元,差別在代繳的100萬元要先加回贈與總額,所以贈與稅多了10萬元。三稅怎麼分別計算、辦理順序,見〈房屋土地贈與給子女:贈與稅、土增稅、契稅一次算〉。
這個算例也說明現金與不動產贈與的計價差別:現金按金額計入贈與總額,不動產依第10條按公告土地現值與房屋評定標準價格計入。當這兩項價格低於實際市價時,同樣市值的財產,以不動產贈與計入的金額會比現金少;兩者差距因個別房地而異,要以贈與日的公告現值與評定價格實際計算。
試算器填法:今年贈與總額填12,000,000;土地增值稅+契稅填1,000,000;「由誰出錢」分別選「受贈人自己繳」與「贈與人出錢代繳」比較。
算例三:子女結婚,婚嫁100萬元加年度免稅額一起用
北區國稅局的案例:兒子115年1月辦理結婚登記,父母在115年2月各自贈與現金344萬元。每人扣除免稅額244萬元,另外100萬元屬於婚嫁贈與、不計入贈與總額,所以父母各自贈與的344萬元都不用繳贈與稅。
延伸情境:假設母親同一年除了婚嫁時贈與的100萬元,另外又贈與300萬元,全年共400萬元:
- 計入贈與總額=400萬-100萬(婚嫁贈與)=300萬元
- 課稅贈與淨額=300萬-244萬=56萬元
- 應納贈與稅=56萬×10%=5.6萬元
北區國稅局說明,稽徵實務上以子女登記結婚前後6個月內的贈與認屬婚嫁贈與;申報時主張婚嫁贈與,要提供子女結婚登記的戶籍資料與金流證明(例如雙方存摺、匯款單)。
試算器填法:今年贈與總額填3,440,000,按「新增一位婚嫁子女」填1,000,000,應得0元;延伸情境改填總額4,000,000、婚嫁1,000,000,應得56,000元。
算例四:同一年兩次贈與,第二次跨入15%級距
某位贈與人115年3月先贈與500萬元,11月又贈與3,000萬元。依第19條第2項,第二次要把全年合併重算,再扣掉第一次已繳的稅。
第一次(3月):
- 課稅贈與淨額=500萬-244萬=256萬元
- 應納贈與稅=256萬×10%=25.6萬元
第二次(11月),全年贈與總額3,500萬元:
- 全年課稅贈與淨額=3,500萬-244萬=3,256萬元,超過2,811萬元、未超過5,621萬元,適用15%
- 全年應納稅額=3,256萬×15%-1,405,500元=4,884,000元-1,405,500元=3,478,500元
- 這次應納=3,478,500元-已繳256,000元=3,222,500元
兩次合計繳3,478,500元,跟一次贈與3,500萬元的稅額相同,合併計算的效果就是不能靠拆次數降低級距。
試算器填法:第一次總額填5,000,000,應得256,000元;第二次總額填35,000,000、「今年先前已繳的贈與稅」填256,000,應得3,222,500元。
不計入贈與總額:這7款贈與不佔244萬元
依遺產及贈與稅法第20條第1項,下列7款財產不計入贈與總額,也就不佔用每年244萬元的免稅額:
| 款次 | 項目 | 白話說明 |
|---|---|---|
| 第1款 | 捐贈各級政府及公立教育、文化、公益、慈善機關 | 捐給政府或公立機關的財產 |
| 第2款 | 捐贈公有事業機構或全部公股之公營事業 | 捐給公營事業的財產 |
| 第3款 | 捐贈依法登記為財團法人且符合行政院規定標準的教育、文化、公益、慈善、宗教團體及祭祀公業 | 受贈團體要是財團法人並符合標準,不是任何團體都算 |
| 第4款 | 扶養義務人為受扶養人支付之生活費、教育費及醫藥費 | 有扶養義務的人替受扶養人付的這三類費用 |
| 第5款 | 作農業使用之農業用地及地上農作物,贈與民法第1138條所定繼承人 | 受贈人5年內未繼續作農業使用,或恢復後又未作農業使用,都要追繳 |
| 第6款 | 配偶相互贈與之財產 | 條文沒有金額上限 |
| 第7款 | 父母於子女婚嫁時所贈與之財物,總金額不超過100萬元 | 父母各自適用;稽徵實務以結婚登記前後6個月內認定 |
配偶間贈與:不計入,但轉給子女是另一筆贈與
第6款讓夫妻之間的贈與不計入贈與總額。配偶收到之後如果再贈與子女,那是配偶自己的一筆新贈與,要回到第22條,用配偶自己的244萬元免稅額計算。
同時要留意第15條:贈與人死亡前2年內贈與配偶的財產,死亡時仍視為遺產,併入遺產總額課遺產稅。夫妻贈與的兩個地雷整理在〈夫妻贈與免稅?轉給子女前先看這兩個地雷〉。
婚嫁贈與:100萬元是固定金額
第12條之1列舉會隨物價指數調整的金額,包括免稅額與課稅級距金額,婚嫁贈與的100萬元不在其中,所以它是法條寫死的固定金額,跟每年244萬元免稅額分開計算。
扶養費:限生活費、教育費、醫藥費
第4款的主體是「扶養義務人」、對象是「受扶養人」,範圍限生活費、教育費及醫藥費三類。支付是否屬於這一款,要看雙方的扶養關係與支出性質,個案認定請洽轄區國稅局確認。
農地贈與:有5年列管
農業用地贈與給民法第1138條所定繼承人才適用。受贈人自受贈日起5年內,未繼續作農業使用且未在有關機關所令期限內恢復,或雖在期限內恢復、之後又有未作農業使用的情形,都要追繳稅款;受贈人死亡、土地被徵收或依法變更為非農業用地則不在此限。條件細節見〈農地繼承與贈與可以免稅?條件與列管年限〉。
不計入的贈與可以申請證明書
依第41條第2項,依第20條不計入贈與總額的財產,納稅義務人可以申請,稽徵機關應發給「不計入贈與總額證明書」。不動產過戶時這張證明書的用途,見文末常見問題。
視同贈與:沒有直接送錢,也可能要繳贈與稅
依遺產及贈與稅法第5條,財產的移動有下列6款情形之一,就以贈與論、課徵贈與稅:
| 款次與條文重點 | 以贈與論的金額 |
|---|---|
| 第1款:在請求權時效內無償免除或承擔債務 | 免除或承擔的債務 |
| 第2款:以顯著不相當的代價讓與財產、免除或承擔債務 | 差額部分 |
| 第3款:以自己的資金無償為他人購置財產 | 資金;購置不動產者,以不動產計 |
| 第4款:因顯著不相當的代價,出資為他人購置財產 | 出資與代價的差額 |
| 第5款:限制行為能力人或無行為能力人所購置的財產 | 視為法定代理人或監護人的贈與 |
| 第6款:二親等以內親屬間財產的買賣 | 以贈與論 |
對應到家庭裡的常見情境:
- 第1款:父母替子女還清貸款、不要求返還
- 第2款:用明顯低於時價的價格,把財產賣給二親等以外的親友(二親等以內的買賣看第6款)
- 第3款:父母出資買房、登記在子女名下
- 第4款:出資替他人買財產,只收回明顯偏低的代價
- 第5款:未成年子女名下買了財產
- 第6款:父母把房地賣給子女、兄弟姊妹之間買賣房地
以子女名義買房:不動產整筆算
第3款的但書是重點:用自己的資金無償幫別人買財產,原則上以「資金」計算,但如果買的是不動產,就以「不動產」計算。依第10條,不動產按公告土地現值與房屋評定標準價格估價,不是用當初付出的價金。
未成年子女名下的財產:要能證明錢是子女自己的
第5款規定,限制行為能力人或無行為能力人購置的財產,視為法定代理人或監護人的贈與。但書是能證明支付的款項屬於購買人所有,就不在此限,所以子女自己的資金來源要留下紀錄。
二親等親屬間買賣:付款證明是關鍵
第6款規定二親等以內親屬間的財產買賣以贈與論,除非能提出已支付價款的確實證明,而且這筆價款不是由出賣人貸與、也不是由出賣人提供擔保向他人借得。
國稅局贈與稅申報書所附的應檢附文件說明也寫明,主張「買賣」的案件要附買賣價金收付憑證、買方資金來源證明文件等(書表以國稅局最新版本為準)。贈與、繼承、買賣三種過戶方式的稅負比較,見〈房子過戶給子女:贈與、繼承、買賣哪個划算〉。
代繳稅款也算贈與
前面算例二就是第1款的應用:土地增值稅與契稅的納稅義務人是受贈人,贈與人出錢代繳,等於承擔了受贈人的稅捐債務,臺北國稅局依第5條第1款把代繳金額併入贈與總額。
贈與稅申報與繳納:期限與逾期後果
申報與繳納的重點規則如下。分期繳納的30萬元門檻已在遺產及贈與稅法第30條修正中刪除(115年9月11日修正公布,依中央法規標準法第13條自115年9月13日起生效):
- 申報期限:依第24條,贈與人一年內贈與他人的財產總值超過免稅額時,應於超過免稅額之贈與行為發生後30日內申報;全年沒超過244萬元,就沒有申報義務。
- 繳納期限:依第30條,應於核定納稅通知書送達之次日起算2個月內繳清;必要時可在期限內申請延期2個月。
- 分期繳納:確有困難不能一次繳納現金,可在納稅期限內申請分18期以內繳納,每期間隔不超過2個月,不再限應納稅額30萬元以上;自繳納期限屆滿次日起,依各年度1月1日郵政儲金一年期定期儲金固定利率按日加計利息。
- 實物抵繳:應納稅額在30萬元以上、確有困難不能一次繳納現金,可就現金不足部分申請以實物一次抵繳。
- 繳清前不能過戶:依第8條,贈與稅未繳清前不得辦理贈與移轉登記;例外是事前申請核發同意移轉證明書,或已取得免稅證明書、不計入贈與總額證明書。
第30條第5項另規定,修正條文施行前發生的未結案件,也適用修正後的前三項(繳納期限、分期與分期利息),但修正前規定對納稅義務人有利的,適用修正前規定。修正後的條文全文可查財政部主管法規共用系統的遺產及贈與稅法,修法重點見財政部賦稅署115年9月11日新聞稿。
要向哪個國稅局申報、怎麼線上申辦、現金與不動產股票各要準備哪些文件,逐步整理在〈贈與稅申報教學:期限、申報書、線上申辦〉。
逾期、漏報、逃漏的罰則
| 情形 | 罰則 | 條文 |
|---|---|---|
| 未依限申報 | 按核定應納稅額加處2倍以下罰鍰 | 遺產及贈與稅法第44條 |
| 已申報但漏報或短報 | 按所漏稅額處2倍以下罰鍰 | 遺產及贈與稅法第45條 |
| 故意以詐欺或其他不正當方法逃漏 | 重行核計補徵,並處所漏稅額1倍至3倍罰鍰 | 遺產及贈與稅法第46條 |
| 核定稅額逾期未繳 | 每逾3日按滯納數額加徵1%滯納金,最高10%;逾30日仍未繳移送強制執行;另自滯納期限屆滿次日起按日加計利息 | 稅捐稽徵法第20條、遺產及贈與稅法第51條 |
依第47條,第44條至第46條的罰鍰連同應徵稅款,最多不得超過贈與總額。
贈與稅6個誤區:算錯、報錯前先對一次
誤區1:以為每位受贈人各有244萬元
免稅額只跟著贈與人走,受贈人再多,同一贈與人同一年也只有一份244萬元,出處見前文「免稅額按贈與人算」一節。一次送好幾個子女時,要先把給每個人的金額加總,再和244萬元比較。
誤區2:以為每次都沒超過244萬元,就不必合併
第24條看的是「一年內」贈與總值有沒有超過免稅額,不是單次金額。例如每月贈與30萬元,前8個月累計240萬元還沒超過,第9個月累計270萬元時已經超過,這一次贈與後30日內就要申報,稅額再依第19條第2項全年合併計算。
誤區3:夫妻一方把錢轉給對方,再轉給子女
配偶間贈與依第20條第1項第6款不計入贈與總額,這一步本身沒有問題。但如果資金實際上始終由原持有人支配,依納稅者權利保護法第7條第2項以實質經濟事實認定,可能被認定為原持有人一人對子女的贈與。
誤區4:以為婚嫁100萬元是父母合計,或任何時點都能主張
100萬元是父、母各自適用,時點以子女登記結婚前後6個月內為準,結婚多年後補稱不適用;案例與應附文件見前面算例三。
誤區5:不動產用市價申報,或以為代繳土增稅、契稅不影響贈與稅
不動產按公告土地現值與房屋評定標準價格計價,不是市價;贈與人出錢代繳受贈人的土增稅、契稅,代繳的金額本身也是贈與。兩件事的計算都在前面算例二。
誤區6:以為免稅額內的贈與,將來就跟遺產稅無關
依第15條,被繼承人死亡前2年內贈與配偶、民法第1138條及第1140條規定的各順序繼承人,以及這些繼承人的配偶的財產,死亡時視為遺產,併入遺產總額課稅。即使當初沒有超過免稅額、沒繳贈與稅,一樣要併入。
修正後的第6條第3項(115年9月11日修正公布,依中央法規標準法第13條自115年9月13日起生效)另外規定,這部分受贈財產按占遺產總額比例算出的遺產稅額,以受贈人為納稅義務人,並以受贈財產為限負繳納義務。
當初繳過的贈與稅可以扣抵遺產稅,但有上限(見文末常見問題)。重病期間資金移動國稅局怎麼查,見〈死前2年贈與視為遺產、重病期間提領現金國稅局怎麼查〉。
常見問題
一年贈與沒超過244萬元,還需要跑國稅局嗎?
只送現金不必申報,但不動產過戶仍要先向國稅局取得證明。全年贈與總值沒超過免稅額,依第24條沒有申報義務;可是第42條規定地政機關辦理移轉登記時,要檢附稽徵機關核發的稅款繳清證明書、核定免稅證明書、不計入贈與總額證明書或同意移轉證明書,沒有其中一種就不能過戶。
配偶間贈與、婚嫁贈與這類不計入贈與總額的財產,依第41條第2項可以申請不計入贈與總額證明書。
來不及在30天內申報,可以申請延期嗎?
可以,但要在期限屆滿前以書面申請。依修正後的第26條(115年9月11日修正公布,依中央法規標準法第13條自115年9月13日起生效),有正當理由不能如期申報,應在申報期限屆滿前書面申請延長,延長以3個月為限;因不可抗力或其他特殊事由,稽徵機關可以視實際情形核定。期限過了才申請不適用這條。
已經超過30天沒申報,現在主動補報還會被罰嗎?
在國稅局發現之前主動補報補繳,可以免罰,但利息照算。依稅捐稽徵法第48條之1,未經檢舉、也未經稽徵機關或財政部指定的調查人員進行調查的案件,納稅義務人自動補報並補繳所漏稅款,各稅法所定關於逃漏稅的處罰一律免除。
補繳的稅款仍要從原繳納期限截止次日起,依各年度1月1日郵政儲金一年期定期儲金固定利率按日加計利息。個案是否符合免罰條件,請洽轄區國稅局確認。
贈與後2年內贈與人過世,已繳的贈與稅會不會白繳?
不會白繳,可以扣抵遺產稅,但有上限。依第11條第2項,死亡前2年內的贈與依第15條併入遺產課稅時,已納的贈與稅與土地增值稅,連同按郵政儲金匯業局一年期定期存款利率計算的利息,可以從應納遺產稅額內扣抵;扣抵額不得超過贈與財產併入遺產總額後增加的應納稅額。
收到父母贈與的錢,受贈人還要繳所得稅嗎?
不用。依所得稅法第4條第1項第17款,因繼承、遺贈或贈與而取得的財產免納所得稅;但取自營利事業贈與的財產,不在此限。
贈與稅本身依遺產及贈與稅法第7條原則上由贈與人繳納,受贈人只有在贈與人行蹤不明、逾期未繳且境內無財產可供執行,或死亡時贈與稅尚未核課時,才改由受贈人繳納。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。文中金額為115年(2026年)財政部公告適用標準,之後年度可能因消費者物價指數調整,請以財政部或國稅局最新公告為準。
最後更新:2026-09