繼承房屋出售要先看被繼承人何時取得房地,再分辨適用房地合一稅或舊制;若屬新制,成本以繼承時房屋評定現值與公告土地現值依物價指數調整後的數額計算,再扣可證明的費用。繼承不等於把遺產稅申報價直接當售屋成本,稅率按持有期間計算,繼承時依法得併計被繼承人的持有期間。
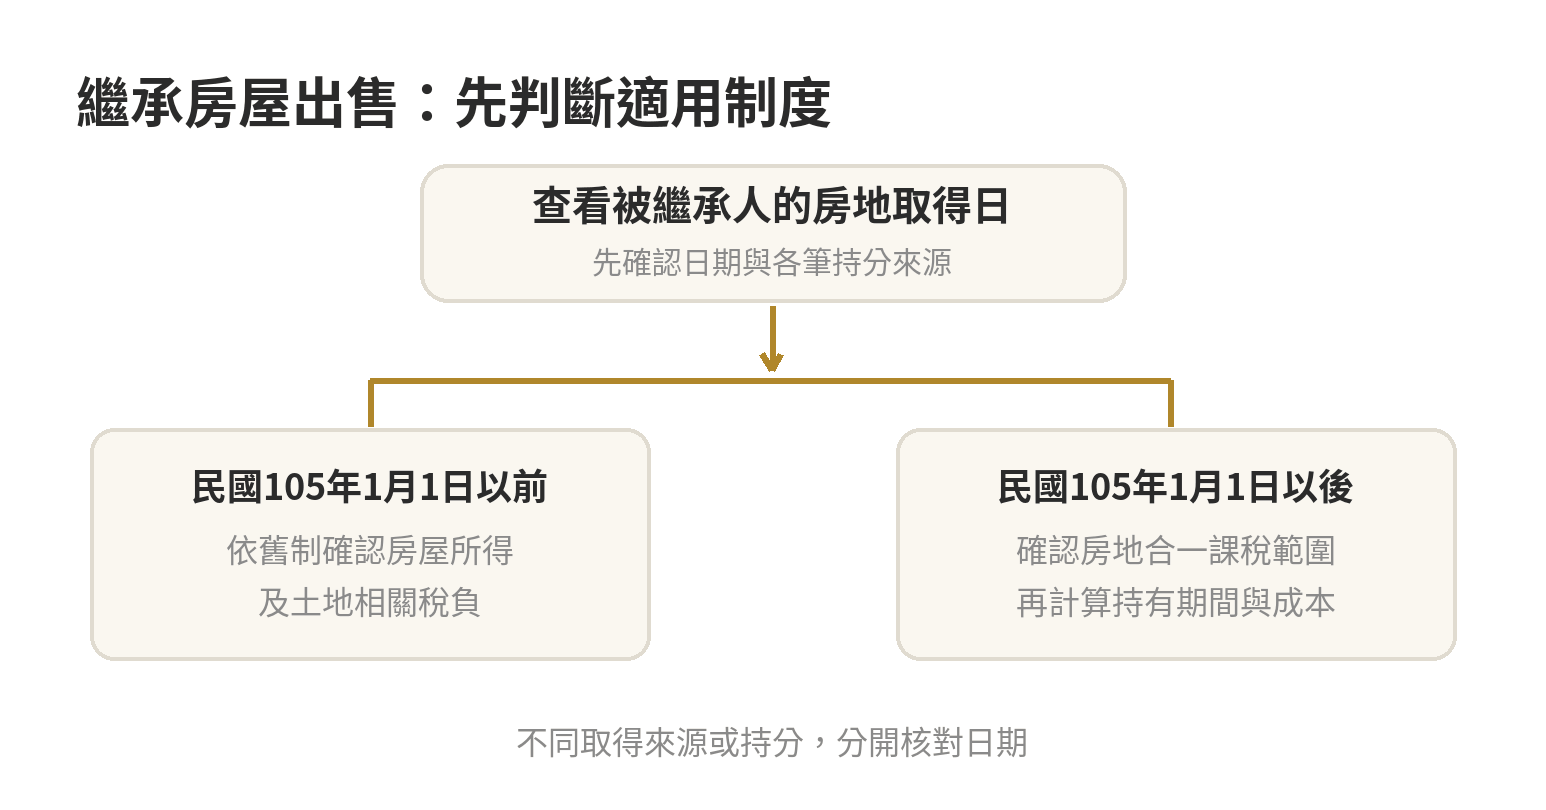
先用取得日期分新舊制
判斷起點不是繼承人取得權狀的日期,而是被繼承人的取得日期。民國105年1月1日以後取得的房地,或民國103年1月2日以後取得且持有期間在2年內的房地,可能適用房地合一新制;繼承案件的持有期間另依所得稅法第14條之4計算。財政部適用範圍說明及所得稅法第4條之4列有相關規定。
被繼承人在新制上路前取得房地,不能只因繼承登記發生在新制上路後,就直接沿用同一算法。財政部解釋令列兩種除外條件:被繼承人於民國104年12月31日前取得、繼承人於105年1月1日後取得;或繼承人於103年1月2日至104年12月31日間繼承取得,且被繼承人與繼承人持有期間合計在2年內。
前述情形的房屋所得依所得稅法第14條第1項第7類計算;符合自住房地法定條件時,另可選擇按房地合一規定計算。舊制房屋所得與土地相關稅務須分開確認,不能把舊制房屋所得直接套入房地合一公式。
舊制房屋所得的成本,依財政部民國115年7月15日台財稅字第11504549440號令:已提供或稽徵機關已查得交易時房屋實際成交價額者,可將繼承時房屋評定現值,按交易日所屬年月與繼承日所屬年月消費者物價指數的比率調整後,自房屋成交價額中減除,再減除因取得、改良及移轉該房屋支付的費用。
如果房子經過兩次以上繼承,需列出每位被繼承人的取得日與持有期間。依所得稅法規定,繼承取得可併計被繼承人的持有期間;不同持分若由不同方式或日期取得,應分開判斷,不能把整戶當成同一權利來源。
繼承取得成本怎麼認
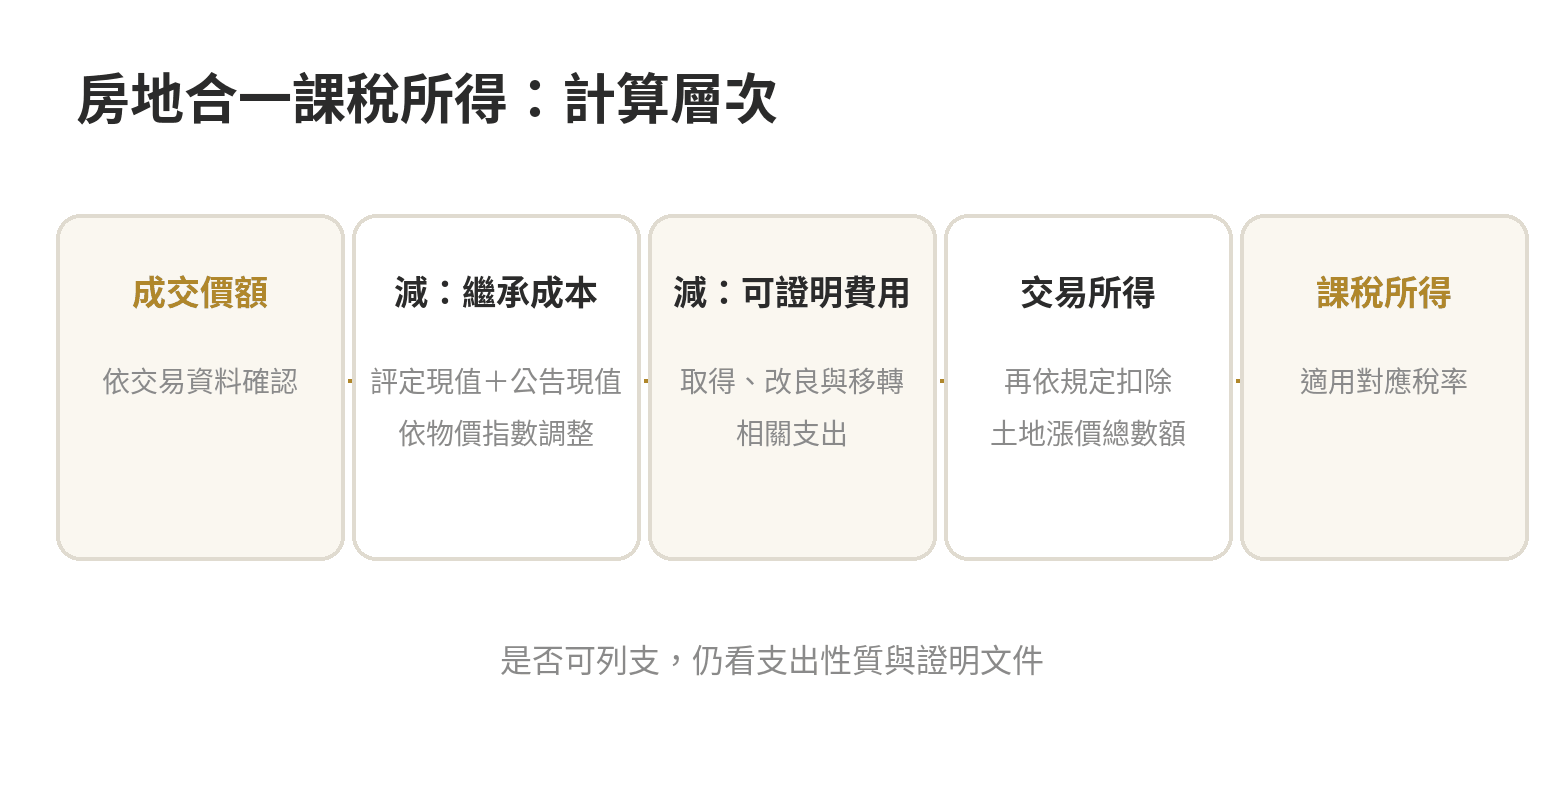
房地合一稅不是拿遺產稅申報時的房屋土地價值,直接當成出售成本。依《所得稅法》第14條之4,繼承或受贈取得房地,交易所得計算時要從成交價額減除繼承或受贈時的房屋評定現值、公告土地現值經消費者物價指數調整後的價值,以及符合規定的取得、改良與移轉費用。
計算時先把房屋與土地的基礎價值分清楚。房屋評定現值與公告土地現值是地方政府核定的課稅價值,並非買賣市場價格;再按交易日所屬年月政府已公告的消費者物價總指數調整。這個經調整後的數額才是繼承取得的計算基礎,物價指數年份應與交易日期相符。
可減除項目要有憑據。取得房地到可供使用前的必要支出、所有權移轉登記前向金融機構借款的利息,以及取得後能增加價值或效能、非短期耗盡的增置、改良或修繕支出,都可能列入成本;出售時支出的仲介費、廣告費、搬運等必要移轉費用,也要留存契約、收據或付款證明供申報核對。
日常持有房屋的支出應與取得、改良及移轉費用分開整理;有付款憑證,不代表該項支出就能列入售屋成本。先按支出用途分類,再對照所得稅法列出的成本及費用項目,避免把不同性質的款項合併計算。
整理費用憑證時,可同時記下發生日期、支出用途、付款對象與房地地址。裝修契約、收據或匯款資料若能互相對照,便較容易說明支出和哪一筆房屋或土地有關;共同持有的房地,也可註明付款人與費用分攤方式。若原始文件只列總額,先找契約明細、估價資料或付款紀錄補齊可核對的脈絡。
土地增值稅也要分清楚。房地合一課稅所得計算會扣除依土地稅法規定公告土地現值計算的土地漲價總數額;但土地增值稅不是整筆再加進成本費用任意扣除。所得稅法第14條之4對土地增值稅的列支設有界線,先依申報現值、公告土地現值與繳納資料核算,別把土地增值稅繳款書上的金額直接全額填入成本欄。
持有期間與稅率看被繼承人資料
房地合一稅率依持有期間分級。查核於民國115年10月,財政部列出的居住者稅率表如下;繼承期間可併計被繼承人的持有時間,依《所得稅法》第14條之4計算。自住房地另有設籍、持有、居住與使用條件,須一併核對。
連續繼承時,先列出每一位被繼承人的取得日、死亡日、繼承人取得的持分與後續移轉日期。若其中某一持分是受贈、買入或其他方式取得,期間計算不一定和繼承取得部分相同。將每一筆權利來源分列,才能把日期與成本對到同一持分。
| 居住者持有期間 | 房地合一稅率 |
|---|---|
| 2年以內 | 45% |
| 超過2年、未逾5年 | 35% |
| 超過5年、未逾10年 | 20% |
| 超過10年 | 15% |
自住房地優惠不能只看房屋曾經設戶籍。個人、配偶或未成年子女的設籍、持有、居住與使用情形都要核對,交易前的出租或營業使用也會影響資格;優惠另有使用次數及所得額條件。上方財政部說明列出細節。
申報前把日期與憑證整理成一套
整理文件時,可以依下面順序建立一份核對表。每一項都要能連回房屋、土地或持分,若資料有缺漏,先向地政事務所、地方稅務機關或國稅局確認可取得的官方資料。
- 確認被繼承人取得房地的日期、方式與權利範圍,並查明有無連續繼承、配偶贈與或其中持分後來移轉。
- 備妥繼承時的房屋評定現值、公告土地現值與適用的消費者物價指數資料,分別計算土地及房屋的調整後價值。
- 按費用種類整理契約、發票、收據、匯款紀錄與付款對象;分開標註取得必要費用、改良支出、出售移轉費用和持有期間費用。
- 確認成交價額、申報土地移轉現值、土地漲價總數額及持有期間,再依適用制度計算交易所得與課稅所得。
- 每位出售人、每筆交易與各自持分的資料分別核對,留存申報書及國稅局補件往來資料。
房地合一適用案件,依《所得稅法》第14條之5,有交易所得或損失都要申報;房屋、土地完成所有權移轉登記日的次日起算30日內,須填報並檢附契約影本及相關文件,有應納稅額時一併附繳款收據。
若繼承人多人共同持有,出售房屋時還要注意每一人的權利比例、取得原因與持有期間是否一致。繼承人可能取得不同持分,也可能只有其中幾位參與出售;申報金額、可減費用與相關證明應能對應到各自交易所得,不能把全屋支出不分比例放進任一位繼承人的申報資料。
若房地曾增建、改建或權利範圍曾變動,可將原建物與土地資料、每次繼承登記、協議分割、贈與或買賣文件及付款憑證,依日期與持分列出,記錄原所有人、取得人與登記日期。出售前便能逐筆核對各持分的取得來源與支出發生階段,成本憑證也要能對應到實際出售的權利範圍。
這種整理也能找出兩種常見落差:一是把遺產稅申報價當成房地合一成本,二是憑證雖在手上,支出性質卻屬持有期間費用。先確認制度,再核實價值和費用種類,最後檢查稅率期間,比先套一個稅率回推稅額更穩妥。
舊制與新制不要混在同一張算法裡
房屋出售可能同時牽涉所得稅與土地相關稅負,但兩者的稅基與計算方式不同。屬房地合一新制時,房屋與土地交易所得合併計算,依持有期間等條件計稅;舊制的房屋財產交易所得與土地增值稅則按各自規定處理。繼承日期、持有期間、土地漲價總數額與房屋所得不能混成一個數字。
房屋曾由被繼承人自地自建、參與合建或都更危老重建,取得日期與持有期間可能牽涉不同規則。一般買入房地和改建後取得房屋,房屋及土地的取得日未必一致。這類情況應把原土地取得證明、建物資料及繼承文件一併整理,再依財政部現行申報作業規定核對。
出售前也要把遺產稅與出售所得稅分開看。前者處理被繼承人死亡時留下的遺產,後者處理房地交易所得;兩種申報的估價基準和可扣項目不同。若想回頭了解遺產申報時的房屋土地價值,可參考站內繼承房屋遺產稅怎麼算;繼承登記的文件與地政流程,則見繼承房屋過戶流程。
本文整理截至民國115年10月可查的法規與財政部資料,稅率、解釋令及申報作業可能修正,申報前請核對最新公告。房地持分來源複雜、取得資料不齊或涉及多次移轉時,請向國稅局或會計師確認通則如何適用於文件。
最後更新:2026-10
常見問題
繼承房屋的成本可以直接用遺產稅申報價嗎?
不能直接把遺產稅申報價當成房地合一稅成本。繼承取得房地要用繼承時的房屋評定現值、公告土地現值按消費者物價指數調整後的價值計算,並核對可減除的取得、改良及移轉費用;依據見《所得稅法》第14條之4與財政部所得計算說明。
繼承後很快出售,持有期間只算自己的時間嗎?
不是只看繼承人登記取得的時間。先確認各持分的取得方式與日期,再依上文持有期間說明核對適用稅率;連續繼承或不同來源持分,應分開整理日期。
出售後應保留哪些房屋交易文件?
保留買賣契約、取得與繼承資料、房屋土地價值文件,以及改良和移轉費用憑證;這些資料有助於核對成交金額、成本及可列支費用。整理順序可參考上文的申報前清單。
多人繼承後只有一人出售自己的持分,如何整理資料?
先依出售人的持分列出取得原因、取得日期、成本基礎與可減費用,再把成交資料對應到出售的權利範圍。不同繼承人或持分的取得日期不一致時,不宜直接共用一組成本及持有期間資料。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。