可以先提出申請,但「能送件」不等於「一定能領到」。一般保險契約的權利,自得請求日起經過二年不行使而消滅;真正要判斷是否已過期,還要先找出請求權何時可以行使,再核對《保險法》第65條列出的三款起算規定,詳見全國法規資料庫《保險法》第65條。
先分清楚:申請期限與消滅時效
保單上可能寫「事故通知期限」「申請文件」或「請求權時效」,這些文字處理的是不同問題。事故通知期限可能涉及契約約定的通知義務與理賠文件程序;消滅時效則是在問,保險金請求權經過多久不行使後,保險人能否主張拒絕給付。
所以,看到事故發生已經超過二年,不能只用事故日直接下結論。先確認這一筆請求何時已經可以提出、誰是請求人、保單約定的給付條件何時完成,再把日期放進時效判斷。
《保險法》第65條的基本規則是:由保險契約所生的權利,自得為請求之日起,經過二年不行使而消滅。條文同時列出三款起算規定,原文可見全國法規資料庫《保險法》第65條。
二年從哪一天開始算?
「得為請求之日」不是單純看保戶何時拿到理賠表格,而是看請求權在客觀上何時已經可以行使。事故已發生,但給付條件仍未成就的案件,起算點可能與事故日不同;一次事故有數個給付項目時,也要分別看各項目的請求條件。
例如,醫療期間逐日發生的給付,可能要看各期給付何時到期;失能或身故給付,則要回到事故、診斷、契約條款與受益人資格的組合。這不是把所有保單都套成同一個日期,而是先確認請求內容,再找可行使的時間點。
民法第128條寫的是消滅時效自請求權可行使時起算;民法第144條寫的是時效完成後,債務人得拒絕給付。
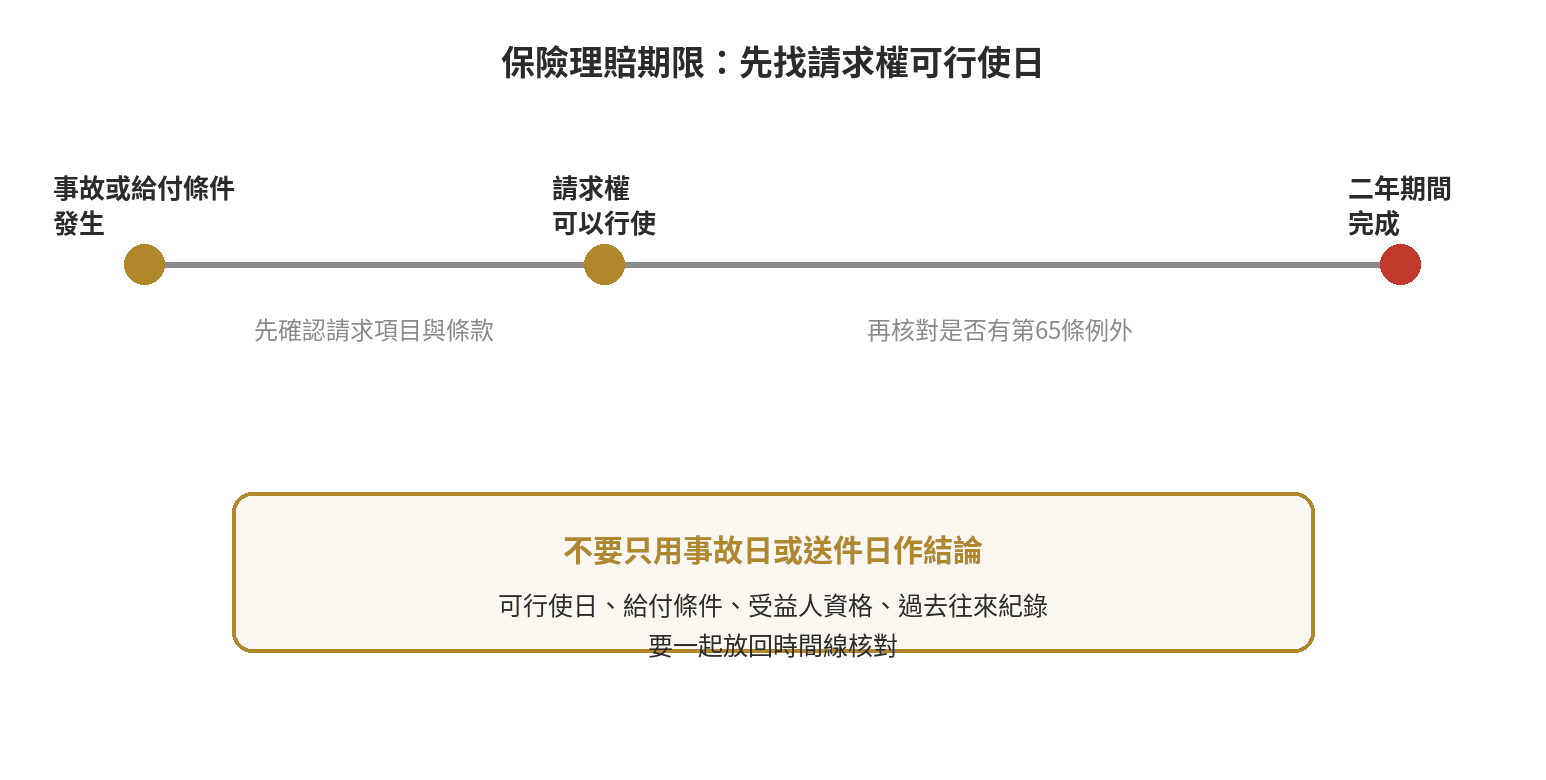
保險法第65條的三款起算規定
第一款是要保人或被保險人對危險說明有隱匿、遺漏或不實,時效從保險人知情之日起算。這一款處理的是告知內容與保險人知情時間的關係,不能直接拿來改寫每一件延遲申請的理賠案。
第二款是危險發生後,利害關係人能證明自己不是因疏忽而不知情,時效從知情之日起算。重點在「不知危險發生」及「非因疏忽」的證明,不是事後才知道有保單、才知道自己可能是受益人的所有情形都當然適用。
第三款是要保人或被保險人對保險人的請求,係由第三人的請求而生,時效從要保人或被保險人受第三人請求之日起算。這三款都在同一條文內,適用時要把請求內容與事實對上,而不是只看申請日期。
期限已過,還能不能送理賠申請?
可以把申請資料送出,但送件本身不會自動把已完成的消滅時效重新倒轉。送件後可要求保險公司就保單、請求項目、起算點與資料完整性說明處理意見,並保留回覆作為後續整理時效爭議的資料。
申請時把日期寫清楚:事故日、首次就醫或診斷日、給付條件完成日、何時知道事故,以及過去是否曾經以書面或其他可保存方式提出請求。不同給付項目分開列,不要只寫「某年發生事故」這一句。
若保險公司以逾期為由拒絕,要求對方說明所採的起算日、適用的保單條款、主張的是哪一筆給付,以及是否認為《保險法》第65條的起算規定不成立。先取得具體理由,才知道爭點是在日期、文件、受益人資格,還是契約給付條件。
如果同一事故牽涉身故、失能、醫療或其他給付,先把每一項拆開,不要用一份總申請書的日期概括全部。每一項都標出請求人、給付條件、資料完成日與保險公司的回覆,時效爭點才不會被不同給付混在一起。
找不到完整保單時,先從保險公司、要保單位或受益人留存的文件確認保單號碼、契約期間與給付名稱,再要求提供適用條款。不要只靠口頭描述判斷起算日,因為真正要核對的是請求內容與契約文件的對應關係。
先做一張期限核對表
| 要核對的項目 | 要找的資料 | 判斷用途 |
|---|---|---|
| 保險事故 | 事故紀錄、診斷或死亡相關文件 | 確認事故與給付條件 |
| 請求內容 | 身故、失能、醫療、住院或其他給付名稱 | 分開找各項請求的可行使日 |
| 契約文件 | 保單條款、批註、附約、受益人資料 | 確認誰能請求及要件 |
| 過去往來 | 申請書、掛號信、電子郵件、收件證明、回覆 | 整理曾否表示請求與爭議內容 |
| 不知情事由 | 何時知道事故、何時知道自己具請求資格的客觀資料 | 檢查第65條第2款是否有討論空間 |
表格的目的,是整理本文列出的起算日期、請求人與契約文件,供後續核對。若資料分散在家人、公司或醫療院所,先列出缺哪一項,再向持有資料的單位申請或確認。
特定應支付未支付款項,與逾時未請求不同
金管會曾要求保險業處理應支付而尚未支付的保戶款項。官方函文說明,若請求人不知道保險契約存在、不知道事故發生,或不知道自己是權利人,保險業應採取查找、通知及協助備齊文件等積極處理;這類特定應支付未支付款項,不宜只因帳務處理方便就直接轉列其他收入。
同一份函文區分「應支付而尚未支付」與「請求權人逾請求權時效未請求」兩種情形。前者是函文所指的特定款項處理,後者才涉及《保險法》第65條的時效爭議。來源是金管會保險業應支付尚未支付保戶款項改善措施函。
被說逾期時,處理順序怎麼排?
- 先收齊理由。請保險公司用書面列出拒絕的給付項目、起算日、保單條款及時效依據。
- 再對日期。把事故、可請求日、診斷或給付條件完成日,與曾提出請求的紀錄排成時間線。
- 檢查起算規定。逐項核對《保險法》第65條三款規定,不要只用「我不知道有保險」概括代替條文要件。
- 保留原件與收件證明。提交影本時,保留原始文件、寄送紀錄、電子檔與對方回覆。
這個順序適合用來整理爭點,不代表任何特定案件的結果。時效、保單條款與證據內容彼此牽動,若金額或權利影響重大,應把完整文件交由律師評估。
常見錯誤:把三個日期混成一個
第一個日期是事故發生日,第二個是請求權已可行使的日期,第三個是實際送出申請的日期。三者可能相同,也可能不同。把送件日直接當成起算日,或把事故日一律當成起算日,都可能漏掉真正爭點。
另一個錯誤是把保險公司要求補件的期限,當成《保險法》第65條的二年時效。補件是審查資料的問題;二年時效是請求權能否被主張的法律問題。遇到兩種日期同時出現,應分欄記錄。
如果想先了解文件與拒賠爭點,可延伸閱讀站內的意外險理賠常見卡關原因;若是公司團體保險,則可參考團保理賠申請要透過公司還是自己辦?流程差在哪,再回頭核對自己的保單文件。
學生保險的理賠範圍與申請眉角另有整理,可參考〈學生保險理賠範圍包含哪些,家長常搞不清楚〉一併了解。
結語:先送件,也先把起算點寫清楚
保險理賠期限過了,不宜只看「已經二年」就停止處理,也不能把送件視為一定可以獲得給付。先確認請求內容、可行使日、三款起算規定與過去往來,再要求保險公司說明具體理由,才能知道爭議真正卡在哪裡。
最後更新:2026-09
常見問題
保險事故超過二年才發現保單,現在還能申請嗎?
可以先提出申請並說明何時知道事故、保單與請求資格,但時效是否完成,仍要回到《保險法》第65條的起算規則與可提出的資料判斷。
保險公司只用電話說逾期,應該怎麼處理?
先要求書面列出起算日、適用條款、給付項目與拒絕理由,再依文件內容整理日期與往來紀錄;不要只用口頭說法判斷時效是否完成。
不知道自己是受益人,二年時效會從知道保單時起算嗎?
不一定。《保險法》第65條第2款處理的是非因疏忽而不知道危險發生的情形,是否符合要看不知道的內容與客觀證明,不能只以知道保單或受益人身分的日期取代條文要件。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。