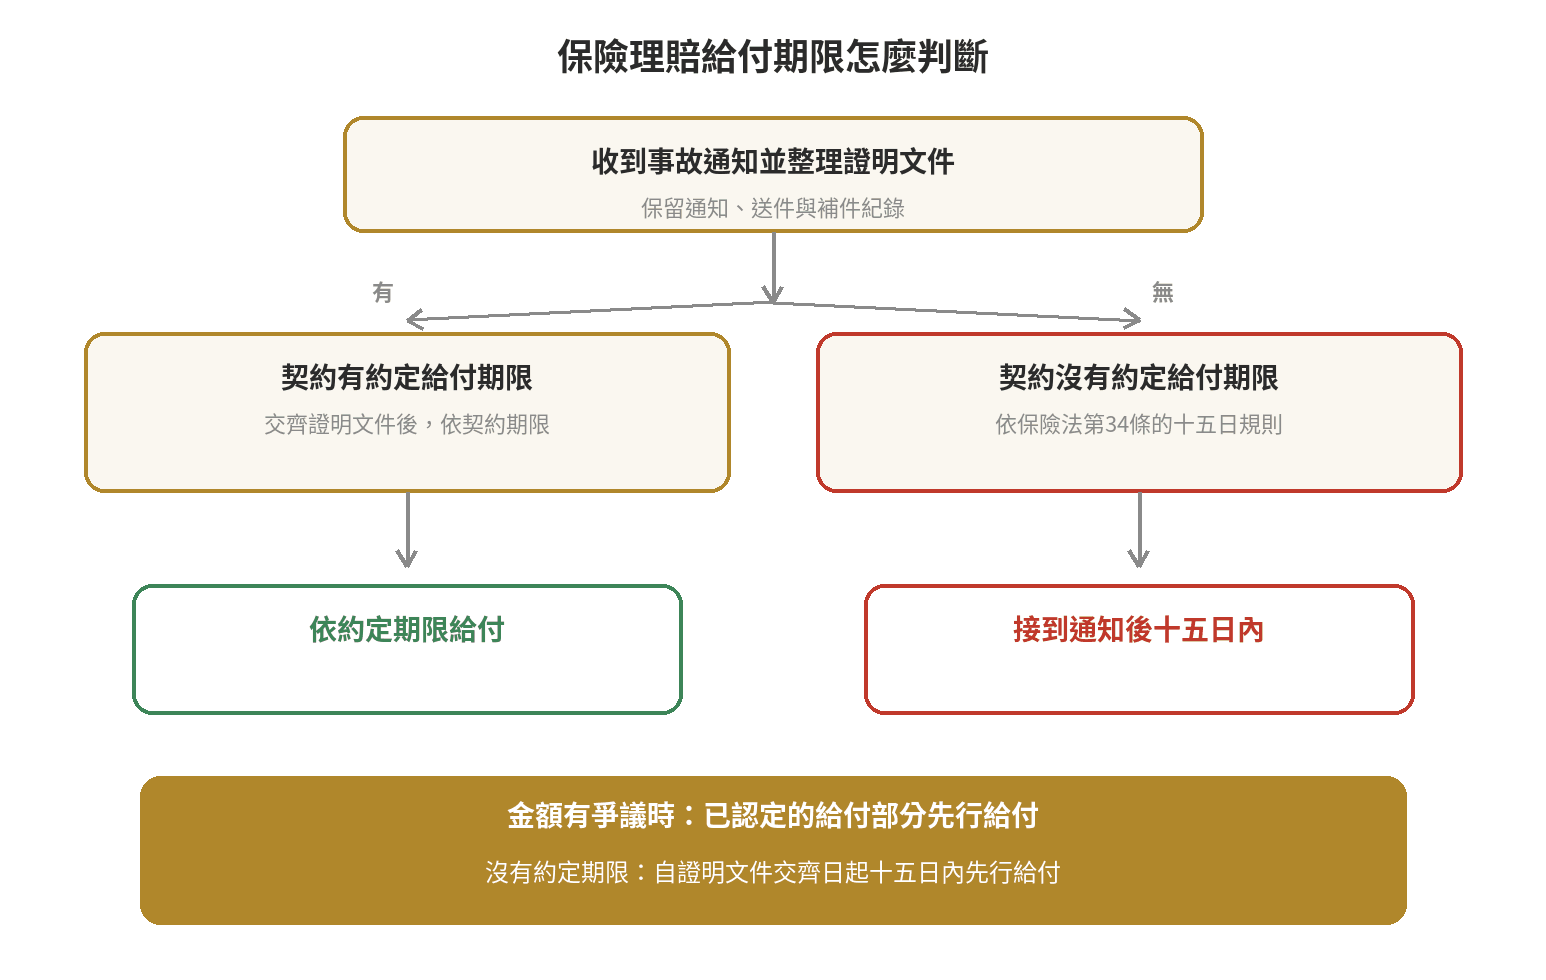
分兩種情況看:保單有約定給付期限,保險人應在要保人或被保險人交齊證明文件後,依約定期限給付;契約沒有約定期限時,《保險法》第34條規定,應在接到通知後十五日內給付。賠款金額有爭議時,已認定的給付部分仍有先行給付規則。
「理賠核准」和「款項入帳」也要分開看。核准通知若已寄出,先確認保險公司記載的給付日、匯款帳戶末幾碼及是否有退匯;若案件仍在審核,先把收件日、補件日和文件是否齊全釐清。這三組日期會決定目前要等候、補件,還是提出書面詢問。
保險理賠入帳時間,先看哪一個起算點
先看證明文件是否交齊、契約有沒有約定期限,以及保險公司何時收到通知;沒有固定的「送件後幾天入帳」答案。保險法第34條第一項先處理有約定期限的契約;沒有約定期限,才使用接到通知後十五日的規則。
因此,送出申請書的日期不一定等於「交齊證明文件」的日期。若保險公司發出補件通知,應把補件項目、實際補交日與公司確認收件的紀錄放在同一份清單;口頭說「還在處理」不足以說明期限從哪天算起。
| 案件狀態 | 先看什麼 | 法規或契約上的時間點 |
|---|---|---|
| 契約有約定期限 | 保單條款、附約與證明文件是否已交齊 | 交齊證明文件後,依約定期限給付 |
| 契約沒有約定期限 | 保險公司何時收到事故通知 | 接到通知後十五日內給付 |
| 賠款金額有爭議 | 保險公司已認定的給付部分 | 已認定部分先行給付;無約定期限時,自證明文件交齊日起十五日內 |
卡關先分辨:還在審核,還是已逾給付期限
第一種是案件尚未完成收件。保險公司還沒有確認文件齊全,或已列出缺件名稱,這時重點是取得完整缺件清單和補件收件紀錄。文件齊全日尚未確定前,單看申請寄出日,無法判斷契約期限是否已開始計算。
第二種是文件已齊全,但公司仍在核對事故、責任或給付金額。請要求公司書面說明目前審核項目、引用的條款、是否還需外部資料,以及預計何時回覆;回覆內容要保留在案件資料夾內。
第三種是公司已通知核准或已認定一筆給付,卻沒有看到款項。這時要核對通知上的給付日、匯款帳戶、付款方式與是否退匯,再請公司提供付款紀錄或重新確認帳戶資料。不要把「尚未入帳」直接當成「拒絕理賠」。
向保險公司詢問時,四個日期要一次列出
- 事故通知日:記下第一次以電話、書面、線上表單或其他方式通知的日期,並保存通知成功畫面或受理編號。
- 申請送件日:保留掛號收據、電子檔上傳紀錄、櫃檯收件影本或其他能辨認送件日期的資料。
- 補件與收齊日:逐項寫出補件名稱與交付日期,請保險公司確認哪一天起認定證明文件已齊全。
- 核定與付款日:若已收到理賠通知,請公司列明核定日、給付金額、付款方式、匯款日與退匯處理方式。
信件或訊息可直接列出:「請確認本案事故通知日、文件收齊日、適用的契約給付期限、目前缺件、理賠核定狀態及預定付款日。」問題拆成欄位,回覆比較容易對照。
若公司只回覆「案件處理中」,再追問是文件尚未齊全、責任仍在調查,還是金額尚有爭議。三種狀態會對應不同文件與處理方向,不能用同一個補件理由帶過。
已收到核定通知,款項卻還沒入帳
先從付款資料查,不要重新從申請文件開始猜。把核定通知上的給付金額、受款人、帳戶末幾碼、付款方式與付款日期逐項抄下,再向保險公司確認是否已實際出帳、是否退匯,以及需要更正哪一項資料。
如果公司只說「已匯款」,可以請它提供付款日期、交易識別資料或退匯狀態;收到資料後,再向收款銀行確認該筆款項是否待入帳或已被退回。這些紀錄要和核定通知放在一起,後續追問才不會重新描述整件事故。
若帳戶資料有誤、受款人姓名不符或匯款遭退回,請公司書面列明更正方式與重新付款安排。不要只在電話中提供新的帳戶資料,先確認公司要求的身分驗證與變更程序,再依它列出的方式補交。
賠款金額有爭議,先看已認定的部分
《保險法施行細則》第7條規定,保險人與被保險人或受益人對賠款或給付金額有爭議時,保險人應就已認定賠付或給付的部分,依契約期限先行給付;契約沒有期限時,應自證明文件交齊日起十五日內先行給付。
這條規則處理的是「金額有爭議」的情境,不等於所有尚未核定的案件都能直接要求付款。提出詢問時,可把公司已認定的項目、尚有爭議的項目、各自金額與引用條款分開列出,請公司逐項回覆。
若公司表示全案都不能給付,也請它說明是文件未齊、事故不在承保範圍、除外責任,還是金額計算尚未完成。收到書面理由後,才能判斷下一步是補件、要求重新說明,或進入申訴程序。
超過期限仍未給付,遲延利息怎麼看
保險法第34條第二項規定,保險人因可歸責於自己的事由,沒有在第一項期限內給付時,應給付遲延利息,年利率為一分。這個規定有「期限已到」與「原因可歸責於保險人」兩個要件,不能只用日數經過就直接推定成立。
書面詢問或申訴時,把文件收齊日、契約期限、公司回覆、核定通知與付款紀錄依日期排列,並在請求事項中要求公司說明是否已逾期及遲延利息的計算方式。是否符合條文要件,仍要依契約文件與具體往來資料判斷。
收到補件通知,怎麼回覆才容易對照
先把補件通知拆成「文件名稱、用途、條款依據、提交方式、期限」五欄。若通知只寫「相關資料」或「其他證明」,回覆時請公司改列具體文件名稱,並說明每項資料要證明的是事故、身分、費用,還是給付資格。
拿得到的資料依清單逐項送出,拿不到的資料則在同一封信說明原因,並詢問可接受的替代文件。送件時保留檔名、頁數、提交日期與傳送成功紀錄;紙本則保留影本、寄件憑證和收件回條。
補件後,請公司回覆「已收件」或「仍缺哪些項目」,不要只保存自己的寄件畫面。若前後兩次通知的缺件內容不同,把兩份通知並列,請公司說明新增項目及適用條款,後續申訴才能精確指出爭點。
理賠一直沒有回覆,申訴與評議怎麼接
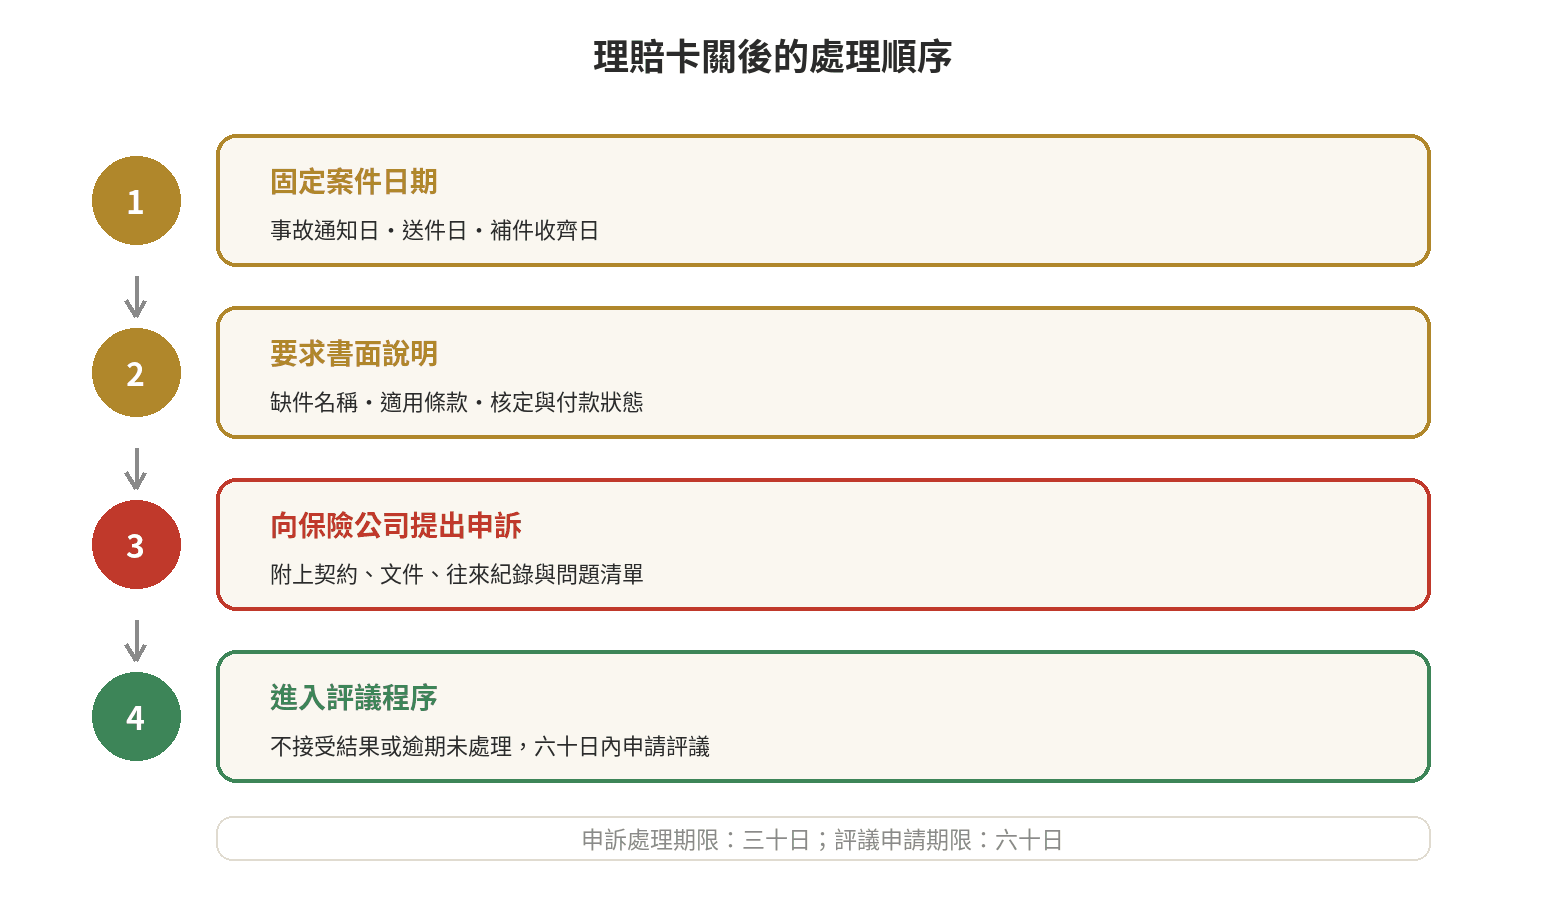
金融消費爭議的處理順序,是先向金融服務業提出申訴。《金融消費者保護法》第13條規定,金融服務業應在收受申訴之日起三十日內處理並回覆;不接受處理結果,或業者逾三十日沒有處理時,得在收受結果或期限屆滿日起六十日內向爭議處理機構申請評議。
金融消費評議中心的官方說明列出,未先向金融服務業申訴、仍在三十日處理期間內就提出評議,或超過六十日才申請,可能落入不受理情形。申訴送出後,請保存收件證明、申訴內容、回覆日期和附件清單。
同一事故有多張保單,請分案管理
同一事故涉及兩張以上保單時,每張契約的給付期限、證明文件與受理編號都可能不同。不要只用一個「理賠申請日」代表全部案件,應替每張保單建立獨立的日期欄位。
表格可列出保險公司、保單或附約、事故通知日、文件收齊日、約定給付期限、核定狀態、付款日與目前缺件。收到新通知,就只更新對應列,避免把甲公司的補件要求誤當成乙公司的期限。
若同一份證明文件已交給另一家,向後續受理公司說明文件所在、原受理編號與可提供的替代資料,並請它書面列出仍需補交的項目。各家公司仍依自己的契約文件審核,不能用一家的回覆代替另一家的核定。
若理賠案涉及勞保與商業保險兩種制度,範圍常被誤會的地方可參考〈勞保理賠範圍常被誤會,跟商業保險差在哪〉。
送出追問前的資料清單
- 保單條款、附約、要保書、批註或其他與給付有關的契約文件。
- 理賠申請書、事故通知、診斷或事故證明、收據與其他已提交的證明文件。
- 補件通知、每次補件的日期、收件編號與公司確認文件齊全的訊息。
- 理賠核定通知、拒絕或減付理由、匯款資料與尚未入帳的紀錄。
- 向保險公司提出的書面問題,以及收到的完整回覆。
整理完成後,先用一頁摘要寫出「何時通知、何時送件、何時補件、公司目前怎麼回覆、希望公司回答什麼」。若涉及多張保單,分開建立案件編號與文件清單,避免把不同契約的期限混在一起。
想延伸了解拒絕理賠的文件與條款爭點,可閱讀站內的意外險理賠常見卡關原因;若先要整理申請期限,再看保險理賠期限過了還能申請嗎。遇到給付起算、入帳追問或逾期爭議,可依前文整理的日期、文件、付款紀錄與書面回覆逐項處理,先固定爭點,再選擇補件、追問或申訴。
常見問題
保單沒有寫理賠期限,十五日是從送件日還是通知日開始算?
《保險法》第34條的文字是「接到通知後十五日內」;若爭議只涉及已認定的賠款部分,《保險法施行細則》第7條另寫明,沒有約定期限時自證明文件交齊日起十五日內先行給付。兩種情境的起算文字不同,應先確認案件屬於哪一類。
保險公司說還缺資料,怎麼確認理賠期限有沒有開始?
請公司列出缺件名稱、收件紀錄與認定文件齊全的日期,並以書面保存回覆。若你已補件,將每次補件日期與附件逐項對照,避免只留下電話中的概括說法。
理賠金額有爭議時,可以先拿到沒有爭議的那一部分嗎?
《保險法施行細則》第7條規定,對賠款或給付金額有爭議時,已認定的賠付或給付部分應依契約期限先行給付;沒有約定期限時,自證明文件交齊日起十五日內先行給付。實際仍要看公司已認定的項目與契約文件。
保險公司申訴後多久沒有回覆,可以申請評議?
依《金融消費者保護法》第13條,金融服務業收受申訴後三十日內應處理並回覆;不接受結果或逾期未處理,可在結果送達或三十日期限屆滿日起六十日內向爭議處理機構申請評議。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
保險契約與理賠爭議涉及個案事實,請備妥契約條款、文件收件紀錄、往來訊息與付款資料,向保險公司或金融消費評議中心確認;需要法律意見時,請洽律師/地政士/會計師。
最後更新:2026-09