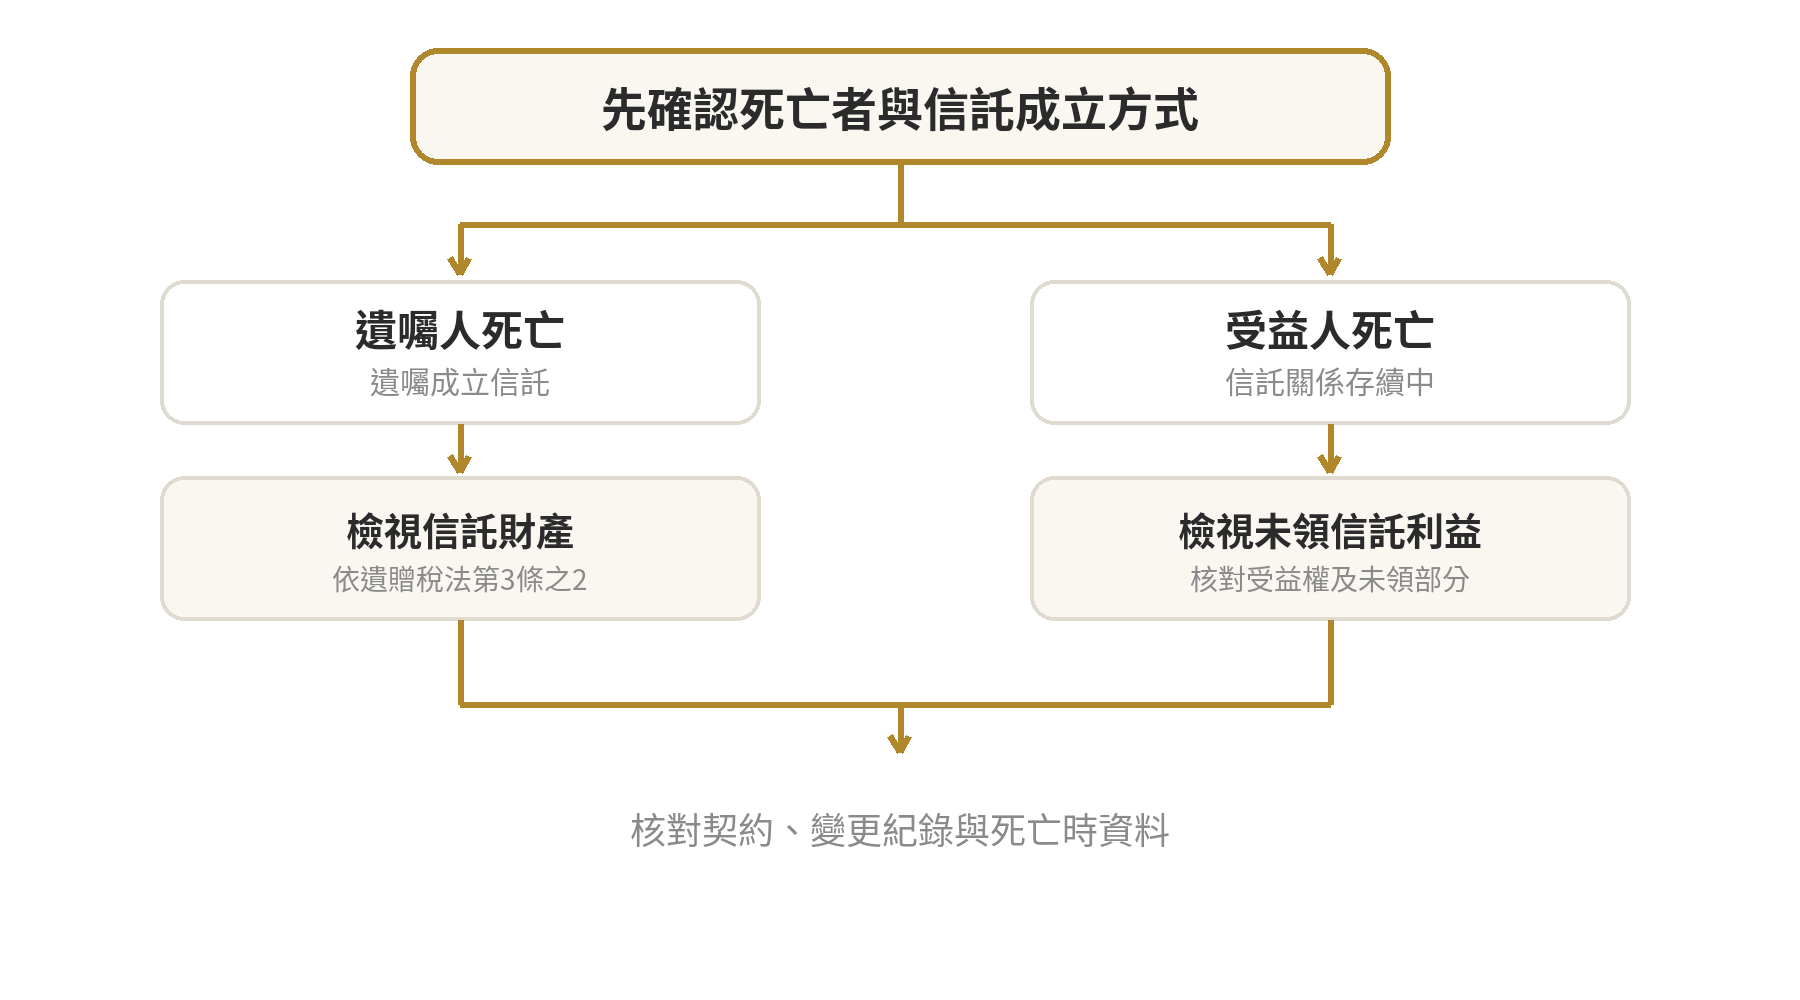
分兩種情況:遺囑信託在立遺囑人死亡時,以信託財產課徵遺產稅;信託存續中受益人死亡,則就其享有而尚未領受的信託利益權利課稅。這兩項規則見於《遺產及贈與稅法》第3條之2。所以不只看財產登記在誰名下,也要查死亡者身分與信託契約。
先確認死亡者與信託角色
同一筆信託財產可能涉及委託人、受託人和受益人三種身分。遺產稅要判斷的是死亡者留下什麼財產權利;同一筆信託安排也可能因死亡者身分不同,落在不同的法律規則。不能只見「信託財產」四字,就直接把全部本金當作死亡者遺產。
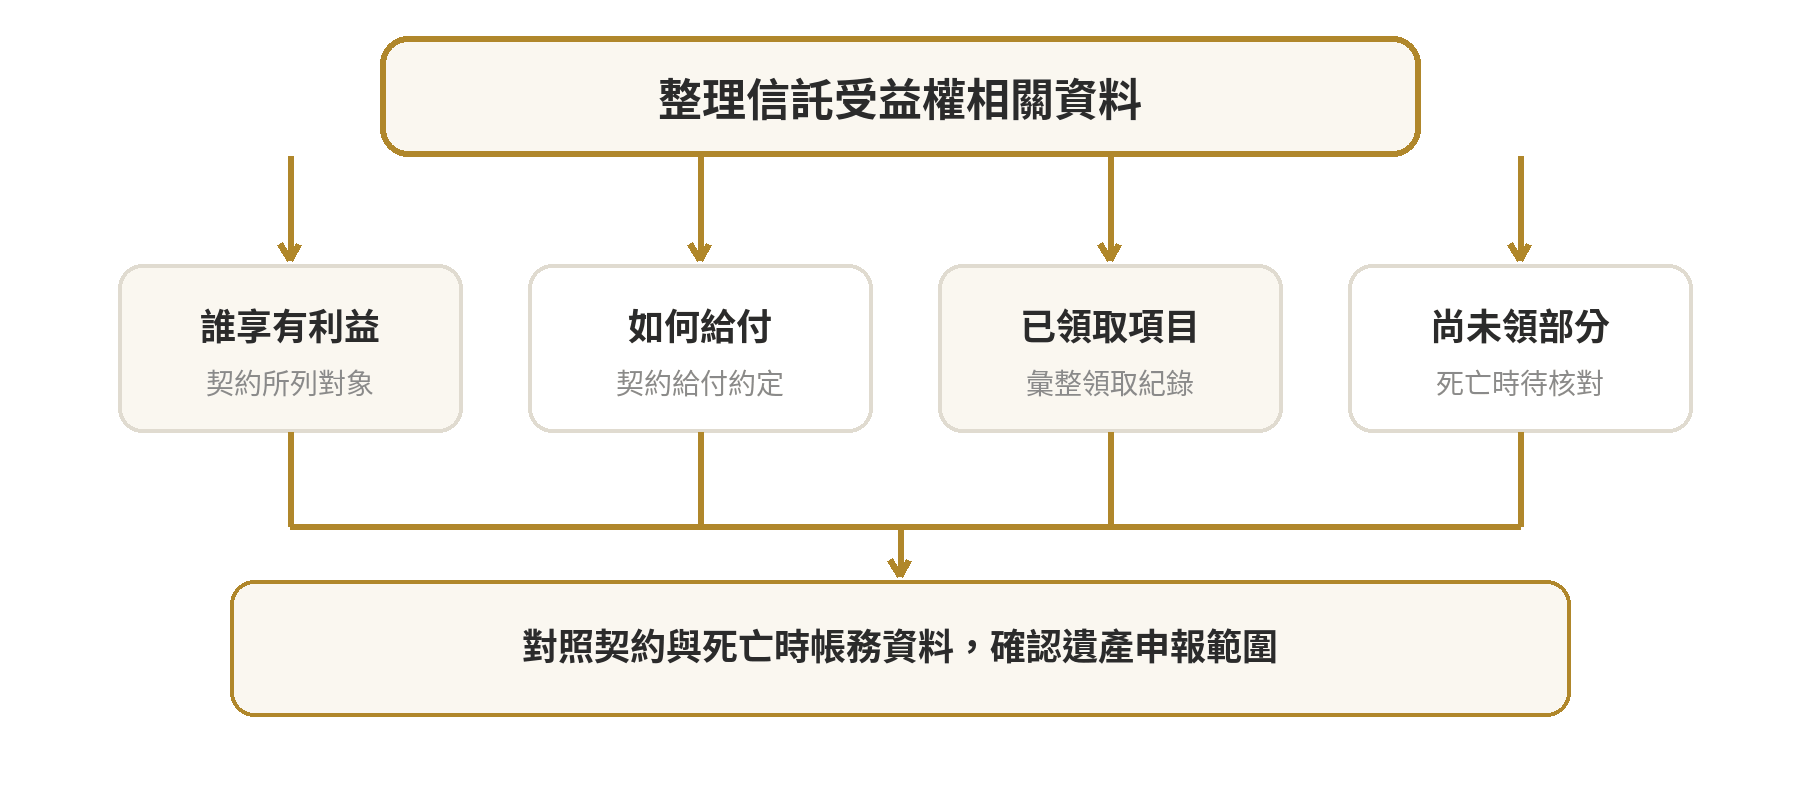
判斷時先找出死亡者,再讀信託契約:他是委託人還是受益人?信託是生前成立還是由遺囑成立?契約怎麼寫受益範圍與給付時間?死亡時還有哪些利益沒有領取?這些問題逐一確認後,才知道遺產申報應檢視的權利範圍。
委託人死亡:自益、他益要分開看
自益信託是委託人同時為受益人;他益信託則由委託人以外的人享有信託利益。名稱只說明委託人與受益人是否相同,不能單靠「自益」或「他益」兩字決定死亡後的遺產稅,還要核對死亡者實際保留的受益權,以及信託是否由遺囑設立。
委託人以遺囑設立信託時,《遺產及贈與稅法》第3條之2明定,遺囑人死亡時信託財產應依該法課徵遺產稅。財政部稅務入口網的遺產申報財產說明也將生前以遺囑成立信託的信託財產列入應申報項目。
若生前已成立信託,且委託人也是受益人,委託人死亡時仍有未領取的信託利益權利,該權利須列入遺產稅檢視範圍。若委託人已不是受益人,不能只因為他是原委託人就直接認定信託本金整筆屬於他的遺產;應回到契約,確認死亡時他是否仍享有可繼承的財產權利。
財政部的遺產申報說明以「信託利益權利未領受部分」說明受益人死亡時的申報項目。這使自益信託常見的判斷重點落在委託人兼受益人尚未領到的利益,而不是把受託人名下所有信託資產直接當成委託人的遺產。
受益人死亡:未領利益才是關鍵
信託還在存續時,受益人死亡,依《遺產及贈與稅法》第3條之2,課稅對象是他享有的信託利益權利中尚未領受的部分。財政部稅務入口網的遺產申報財產說明也將該項權利列為應申報項目。
「未領受」是判斷範圍的關鍵:受益權如何約定、死亡時哪些利益還沒交付,都會影響申報項目與估價。遺產及贈與稅法第3條之2以死亡者享有的權利未領受部分作為判斷項目,因此相同帳戶餘額不代表每位受益人享有相同權利;若契約約定分期給付或不同受益範圍,必須先辨認各自的權利內容,再依遺產稅規定核算。
因此,不能直接拿信託帳戶餘額當作每位受益人的遺產價值。若多人分別享有不同比例或不同種類的利益,必須先依契約確認各自權利,再按照法定方式估價。估值所需的期間、利率或財產時價,應以受益人死亡時適用的資料及主管機關核定為依據。
他益信託:設立時的贈與稅與身故時的遺產稅不同
他益信託的受益人不是委託人。依《遺產及贈與稅法》第5條之1,信託契約明定委託人以外的人享有全部或部分信託利益時,涉及委託人將信託利益權利贈與受益人的贈與稅判斷。財政部的他益信託贈與稅說明也以訂定或變更契約日作為贈與行為發生日。
這是設立或變更信託時的贈與稅問題,與受益人日後死亡時的遺產稅是不同時點、不同納稅事件。受益人死亡時仍有未領利益,須按《遺產及贈與稅法》第3條之2再檢視該權利;不能因曾在成立時處理贈與稅,就推定未來不再涉及遺產稅。
反過來說,受益人是委託人本人,也不能由「自益信託」名稱推定沒有遺產稅。委託人死亡時,如仍享有未領信託利益,申報時仍要將這項權利納入檢視。生前信託與遺囑信託的起點不同,應分別核對成立方式、受益人、權利內容與未領部分。
整理契約與申報資料的順序
- 確認死亡者的身分:委託人、受託人、受益人,或同時具有兩種身分。
- 確認信託何時、如何成立:生前以契約成立,或因遺囑成立;也查閱後續變更紀錄。
- 找出死亡時的受益權內容:全部利益、孳息、本金利益、按期定額給付,或其中一部分。
- 整理死亡前已領取與尚未領取的信託利益,並備妥信託契約、財產明細及受託人提供的帳務資料。
- 將仍需申報的權利依權利種類與契約約定估價,並整理死亡時的信託財產資料。
| 死亡者/情境 | 遺產稅要檢視的項目 | 判斷重點 |
|---|---|---|
| 遺囑人死亡、信託由遺囑成立 | 遺囑信託財產 | 遺贈稅法第3條之2 |
| 生前信託的受益人死亡 | 享有而未領受的信託利益權利 | 遺贈稅法第3條之2 |
| 他益信託訂定或變更 | 另檢視成立或變更時的贈與稅 | 遺贈稅法第5條之1 |
結語:答案藏在受益權,而非信託名稱
信託財產身故後是否課遺產稅,核心是死亡事件對應的信託規則與死亡者享有的財產權利。遺囑信託看信託財產;信託存續中受益人死亡,看未領受的信託利益;自益、他益另會影響信託成立或變更時的贈與稅判斷。
信託契約若同時安排多位受益人、分期給付或受益人變更,應把契約、變更文件及死亡時帳務資料一併提供申報承辦人員核對。其他遺產申報項目可延伸閱讀遺產稅申報流程與文件整理;信託透過遺囑設立的制度差異,另見遺囑信託與遺囑的比較。
常見問題
委託人另有信託以外的存款與房地,也要一起申報嗎?
要將死亡時留下的其他財產一併檢視。財政部將遺產中的不動產、存款及信託權益等列為申報財產;信託項目以外的財產,仍按各自種類整理。
信託款項已經領出,還放在往生者帳戶裡要怎麼看?
已領出的款項不再是未領信託利益,但若死亡時仍是被繼承人所有的存款,仍須列入遺產申報財產;財政部遺產申報財產說明將死亡時留下的現金、存款與信託權益等列為申報項目,需依各財產的實際狀態分別整理。
他益信託成立後又增加財產,還要看贈與稅嗎?
若委託人追加信託財產,並增加委託人以外的受益人享有的信託利益權利,依《遺產及贈與稅法》第5條之1,追加時增加的部分適用贈與稅規定。
一位受益人只享有部分信託利益,其他人的部分也算進他的遺產嗎?
遺產稅檢視的是死亡者本人享有的信託利益權利未領受部分;應先從信託契約確認本人權利範圍,再與其他受益人的權利分開整理。依據是遺產及贈與稅法第3條之2。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10