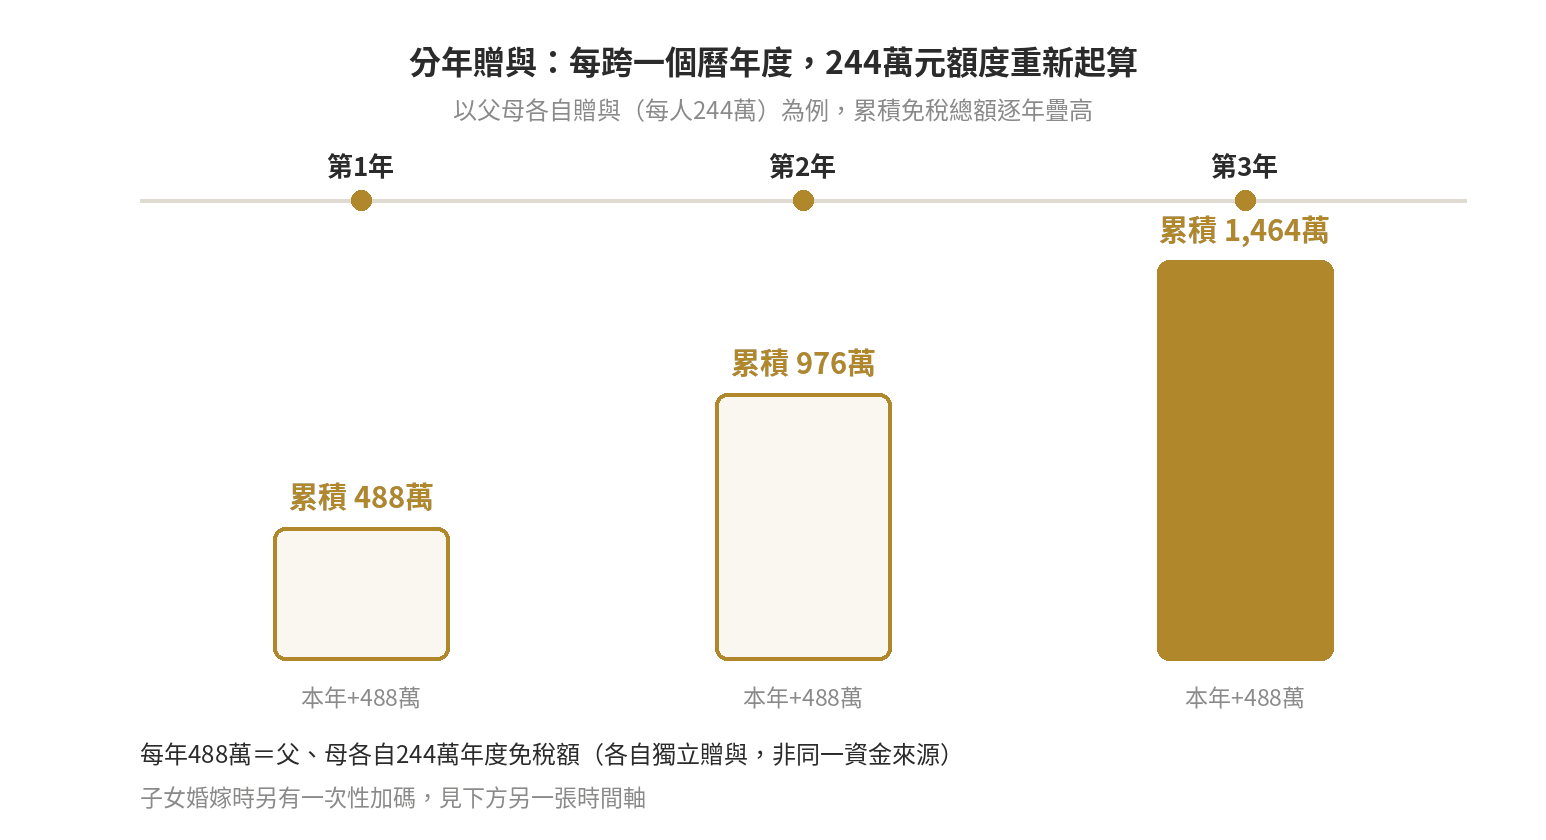
贈與稅244萬元免稅額(2026年適用金額)按曆年制計算,每跨1月1日就重新起算,這是分年贈與的依據;父母各自贈與可疊加成488萬元,子女婚嫁登記前後6個月內再各加碼100萬元。
但死亡前2年內贈與配偶或法定繼承人仍會被視為遺產,這部分遺產稅由誰繳,已隨遺產及贈與稅法2026年9月11日修正公布、9月13日起生效,改由受贈人以受贈財產為限負擔。
免稅額怎麼計算、哪些贈與不計入總額,見〈贈與稅免稅額與計算〉,本文只處理「怎麼運用」這幾個規則——分年、雙親分開、婚嫁加碼——以及它們各自的限制。
分年贈與是什麼?曆年制讓244萬額度每年重新起算
依遺產及贈與稅法第22條,贈與人每年得自贈與總額中減除免稅額244萬元;財政部說明得更直白:「每1位贈與人自每年1月1日到12月31日止,不論贈與給多少人,累計贈與金額合計不超過244萬元,即可免徵贈與稅。」
這個額度是以「曆年」為單位重新計算,不是終身只能用一次——只要跨過12月31日進入新的一年,同一贈與人又有一次全新的244萬元可以用。
這就是「分年贈與」的法源基礎:同一筆大額財產,如果拆成好幾個曆年度分次移轉,每個曆年度都能各自適用一次免稅額。以下試算依遺產及贈與稅法第19條現行10%起始稅率計算:
| 贈與方式 | 課稅贈與淨額 | 應納贈與稅額 |
|---|---|---|
| 一次贈與976萬元 | 976萬-244萬=732萬元 | 732萬×10%=73.2萬元 |
| 分4個曆年度贈與,每年244萬元 | 每年244萬-244萬=0元 | 0元 |
兩種方式移轉的總金額相同,差別只在時間拆分;分年贈與省下的73.2萬元不是漏洞,是條文本身「每年重新起算」設計出來的結果。實際要不要分年、拆成幾年,涉及個人財產規劃與資金需求,屬於個案決定,本文只說明制度規則。
父母或夫妻各自贈與,額度可以疊加
財政部在稅務入口網明確提醒:贈與稅免稅額是按「贈與人」計算,不是按受贈人計算。這代表如果父母兩人都要贈與同一個子女,由父、母各自以自己名義贈與,兩人各自享有244萬元的年度免稅額——同一年合計最多可以疊加到488萬元,而不是共用一份244萬元。
要注意的是「各自贈與」指的是各自獨立的資金來源與贈與行為,不是把同一筆錢分別用兩人的名義過水。依納稅者權利保護法第7條的實質課稅原則,稅捐機關認定課稅構成要件時,是以實質經濟事實及其所生利益的歸屬為依據。
如果資金可追溯至同一人,即使形式上分別以父、母名義贈與,仍有被合併認定為同一贈與人、只能適用一份免稅額的風險——各自贈與要站得住腳,前提是雙方各自有獨立可支配的資金來源。
子女結婚時,再加碼100萬元婚嫁贈與
依遺產及贈與稅法第20條第1項第7款,父母於子女婚嫁時贈與的財物,總金額不超過100萬元不計入贈與總額——而且是「父母各自」100萬元,父親、母親分別都有一份,不是兩人合計共用100萬元。這筆100萬元是固定金額,不像244萬元會隨物價指數調整,但也跟年度免稅額分開計算。
依財政部北區國稅局說明,稽徵實務上以子女結婚登記日「前後6個月內」的贈與,認定屬於婚嫁贈與;申報時要檢附子女結婚登記的戶籍資料,以及雙方存摺、匯款單等資金流向證明,沒有證明文件的部分會被計入應稅贈與總額,不能事後補稱是婚嫁贈與。
把年度免稅額與婚嫁贈與疊在一起看,子女結婚那一年,父母各自的244萬元+100萬元=344萬元,兩人合計688萬元,只要都落在規定的時點與金額內,全數不計入贈與總額。
分年贈與最大的風險:死亡前2年內視為遺產
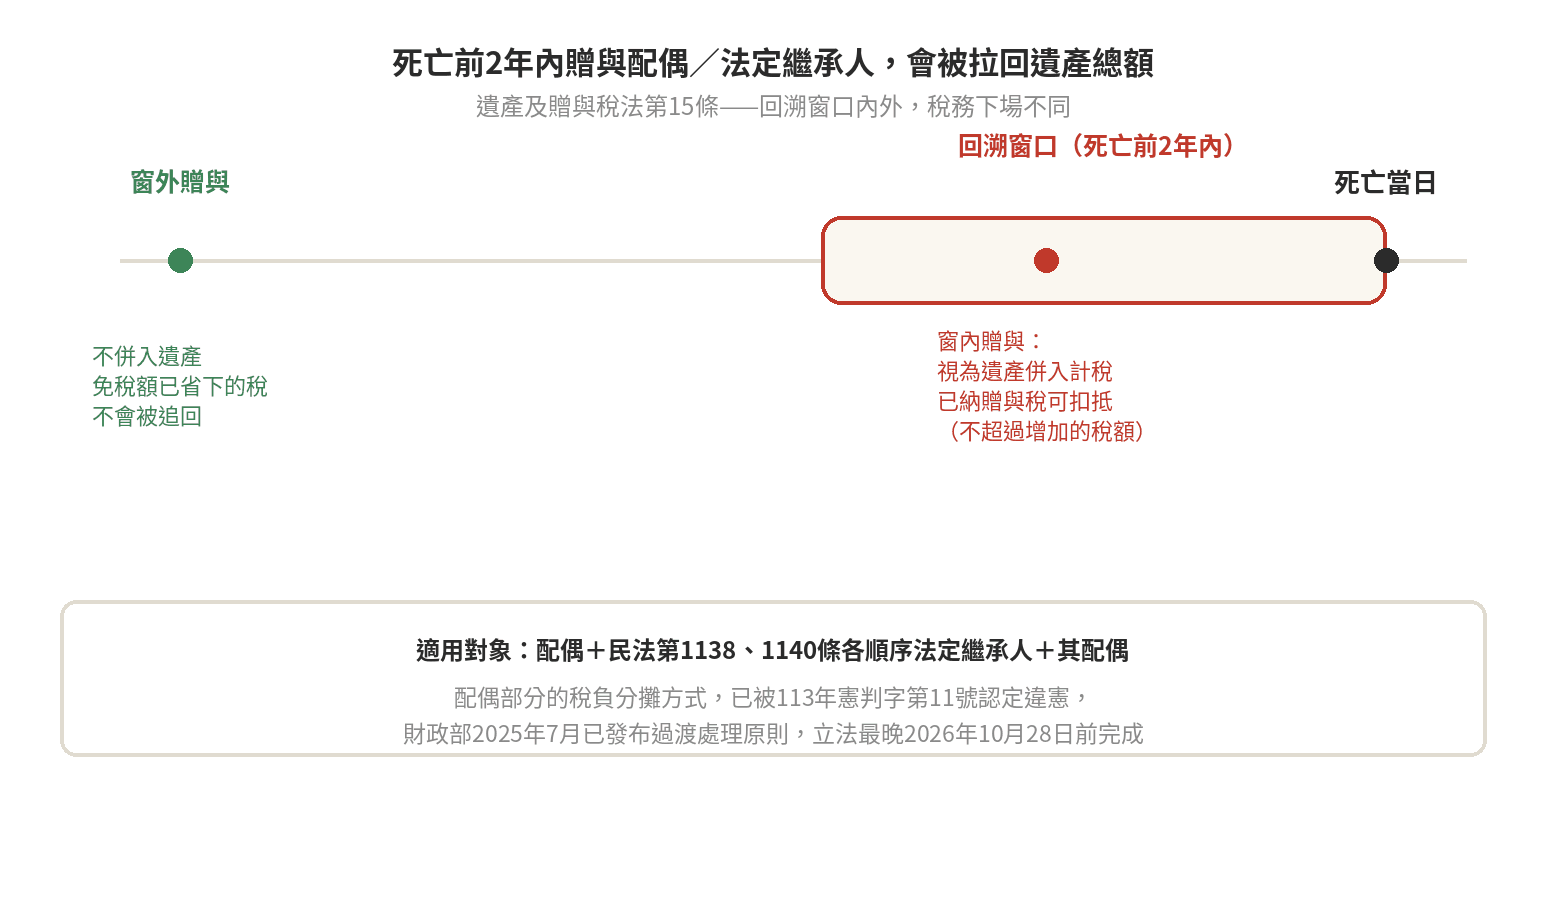
分年規劃有一個關鍵限制:依遺產及贈與稅法第15條,被繼承人死亡前2年內,贈與給配偶、依民法第1138條及第1140條規定的各順序法定繼承人,或這些繼承人的配偶的財產,應於死亡時視為被繼承人的遺產。
這筆財產會併入遺產總額課稅——原本已經免稅或已經繳過贈與稅的部分,這時候要重新算一次遺產稅。
依遺產及贈與稅法第10條,財產併入遺產總額後,要按被繼承人死亡日的時價重新計算——土地以公告現值、房屋以評定標準價格、上市櫃股票以死亡日收盤價為準,不是沿用當初贈與時的金額。
已經繳納的贈與稅與土地增值稅,依遺產及贈與稅法第11條第2項規定,可以連同利息從應納遺產稅額中扣抵,但扣抵金額不能超過這筆財產併入遺產總額後增加的應納稅額——不是雙重課稅,但也不是完全沒有影響。
這條規定鎖定的對象是「配偶」與「民法第1138、1140條的法定繼承人」。孫子女雖然和子女同屬第一順序(直系血親卑親屬),但依民法第1139條「同一順序以親等近者為先」,子女健在時輪不到孫子女。
要等子女先於被繼承人過世、由孫子女代位繼承(第1140條)才會列入。實際個案認定仍請洽會計師或地政士確認最新見解。
這條規定已經修法:稅負改由受贈人負擔
2024年10月28日,司法院憲法法庭作成113年憲判字第11號判決,認定第15條第1項第1款有關配偶部分的規定,沒有訂出稅負該怎麼分攤——導致配偶以外的其他繼承人,要為被繼承人生前贈與給配偶的財產一起負擔遺產稅。
且沒有比照剩餘財產差額分配請求權的扣除規定,於此範圍內不符憲法平等權保障,要求立法院自判決公告起2年內完成修正,並要求修法完成前相關機關應依判決意旨辦理。
查核於2026年9月,這個問題已經從憲法判決、財政部處理原則走到正式修法,規劃前要分清楚死亡時點適用哪一層規則:
第一層、第15條「視為遺產」沒有改:死亡前2年內贈與配偶或法定繼承人的財產,仍全數併入遺產總額計算遺產稅;修法改的是這部分稅額由誰繳。
第二層、財政部行政處理原則(僅限配偶,修法前先行實施):財政部2025年7月28日發布「被繼承人死亡前二年內贈與配偶之財產併計遺產總額課徵遺產稅稽徵作業處理原則」,適用於判決公告日(2024年10月28日)當時尚未核課或尚未核課確定、以及之後發生的繼承案件,適用期間到修正條文施行前一日(2026年9月12日)為止。
稽徵機關改為「全體繼承人稅單」與「配偶稅單」分開繕發,配偶只依比例負擔擬制遺產部分,且擬制遺產可納入剩餘財產差額分配請求權扣除額計算。
第三層、修正條文已公布生效:立法院2026年8月21日三讀通過,總統2026年9月11日公布修正第6條等條文,依中央法規標準法第13條自9月13日起生效(財政部新聞稿),範圍擴大到配偶以外的法定繼承人。
修正後第6條第3項規定,死亡前2年內贈與配偶、各順序法定繼承人及其配偶的財產,按受贈財產占遺產總額比例算出的遺產稅額,以「各受贈人」為納稅義務人,且僅以受贈財產為限負繳納義務,不再拖累受贈人自己的其他財產。
2026年9月13日前死亡的案件,條文只對一種情形訂有溯及:死亡日在2024年10月28日以後、且配偶拋棄繼承或喪失繼承權,依第6條第5項同樣由受贈人負擔。受贈人是配偶、配偶沒有拋棄繼承的舊案,財政部2025年7月28日的處理原則已經改成配偶只負擔受贈財產那部分稅額;受贈人是子女等其他繼承人的舊案,條文沒有溯及規定,原則上仍依死亡時的規定。修法生效後才核課的舊案實際怎麼發單,財政部目前還沒有公布說明,個案請洽國稅局確認。
生前贈與規劃如果會用到配偶或其他法定繼承人這個管道,建議洽會計師確認個案適用第幾層規則,並以官方最新公告為準。
分年贈與規劃時,這幾件事要先確認
- 每一次贈與都要留下可查的資金流向紀錄(存摺、匯款單),不只是婚嫁贈與需要,日後如果國稅局要求說明多筆贈與的時間與金額,也要拿得出證明。
- 當年度贈與超過免稅額,要在30天內申報,逾期會有罰鍰;申報期限與應備文件見〈贈與稅申報教學〉。
- 分年期程要把死亡前2年的回溯窗口一併考慮進去——如果贈與對象是配偶或法定繼承人,規劃時程不能只看「今年還有多少免稅額沒用完」。
- 本文只說明制度規則與計算邏輯,不是個案的財務或節稅建議;實際要贈與多少、分幾年、給誰,請洽會計師或地政士評估個人財產結構後再決定。
常見問題
分年贈與有沒有規定至少要間隔多久,或每年一定要贈滿244萬元才有效?
沒有最低間隔或最低金額規定。免稅額是以同一曆年度(1月1日到12月31日)合計贈與金額去計算,當年度沒用完也不能遞延到隔年加碼使用。但死亡前2年內對配偶與法定繼承人的贈與仍會被視為遺產,規劃分年期程時要把這個回溯窗口一併考慮進去。
婚嫁贈與100萬元一定要在結婚登記當天給嗎?
不用當天給。稽徵實務上以子女結婚登記日前後6個月內的贈與,都可以認定屬於婚嫁贈與;申報時要檢附結婚登記戶籍資料與雙方金流證明,沒有證明文件的部分會被計入應稅贈與總額。
夫妻各自贈與子女,但資金其實是先生一個人賺的,這樣還能各自適用244萬元免稅額嗎?
依納稅者權利保護法第7條的實質課稅原則,稅捐機關認定贈與人時,是以實質經濟事實與資金流向的歸屬為依據;如果資金來源可追溯至同一人,只是形式上分別以夫妻名義贈與,仍有被合併認定為同一贈與人、只能適用一份免稅額的風險,實際認定請洽會計師評估資金安排方式。
延伸閱讀:信託方式贈與財產,跟一般贈與差在哪
死亡前2年內的贈與被視為遺產,等於同一筆財產被課兩次稅嗎?
不是雙重課稅。已經繳納的贈與稅與土地增值稅,依第11條規定可以在計算遺產稅時扣抵,但扣抵金額不能超過這筆財產併入遺產總額後增加的應納稅額,是互相折抵而不是各自全額累加。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09