夫妻互相贈與,依法不計入贈與總額、免稅沒有金額上限,這件事本身沒問題。但如果接下來想把這筆錢轉贈給子女、藉此把免稅額度「加倍」,操作方式不對,一樣會被國稅局依實質課稅原則合併課稅、補稅加罰。
這篇整理兩個最容易踩的地雷——贈與路徑走錯被合併課稅、資金流回原贈與人被認定不是真實贈與——以及正確的分開贈與做法。
先搞懂:夫妻互相贈與為什麼不計入贈與總額
依遺產及贈與稅法第20條第1項第6款,配偶相互贈與之財產,不計入贈與總額。這項優惠沒有金額上限、也不限贈與次數,只要贈與當下雙方具有合法婚姻關係即可適用,不論贈與的是現金、股票或不動產。
換句話說,先生把錢或財產贈與太太(或反過來),本身完全免稅,不需要動用任何一方的年度免稅額。但這只是「夫妻之間」這一步免稅,配偶接下來如果再把錢轉贈給子女,就是另一次獨立的贈與行為,一樣要回到一般規則計算。
地雷1:夫妻分別贈與子女「加倍免稅額」,操作不當被合併課稅
2026年(115年)贈與稅免稅額,每位贈與人每年244萬元,不論贈與次數、贈與財產總額或受贈人數多少,全年度合計不超過244萬元就免稅(財政部2026年1月公告)。
這裡容易想到的規劃方式是:先生把錢贈與太太(不計入贈與總額),再由夫妻兩人各自用自己的244萬免稅額分別贈與子女,一年最多可以讓子女拿到488萬免稅。這個算法本身沒有錯,問題出在「怎麼做」。
如果資金其實從頭到尾都是同一個人在操作——例如兩筆贈與都是從同一個帳戶一次匯出、贈與配偶與贈與子女的時間點幾乎重疊、配偶收到錢後幾乎沒有間隔就轉手匯給子女——國稅局可能依稅捐稽徵法第12條之1的實質課稅原則,認定實質上是原持有人一人對子女的贈與。
一旦被這樣認定,超過原持有人個人244萬免稅額的部分要合併核課贈與稅,短漏報的部分還可能再依規定加處罰鍰,不是補稅了事而已。
| 情境 | 國稅局可能怎麼看 |
|---|---|
| 同一帳戶一次匯出488萬給子女 | 視為一人贈與,超過244萬部分要課稅 |
| 先匯給配偶,配偶當天或幾天內又全數轉給子女 | 時間點過近,可能被認定資金實質上未曾真正分屬配偶 |
| 配偶帳戶仍由原贈與人保管存摺、印章、提款卡 | 資金控管權未真正移轉,難以證明是配偶自己的贈與行為 |
正確做法:怎麼分開贈與才不容易被合併課稅
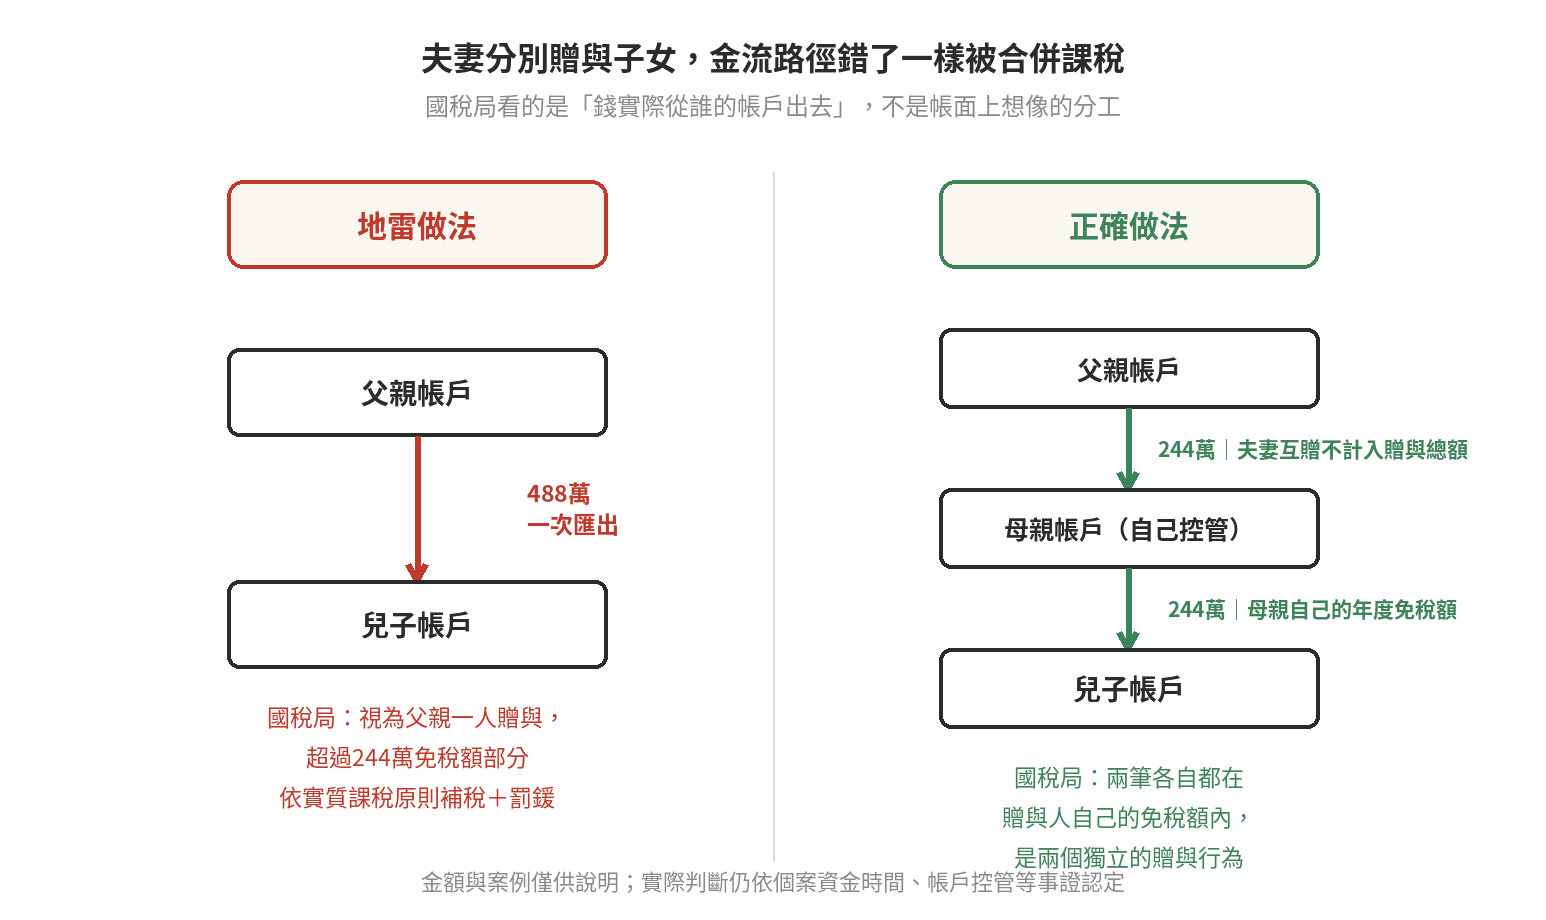
要讓兩筆贈與被認定是兩個獨立的贈與人,關鍵是資金要「實際上」分屬不同人管理與運用,不是帳面換個名字:
- 先把錢匯入配偶自己的帳戶,且存摺、印章、提款卡都交由配偶本人保管與控制,不是形式上換名字。
- 由配偶用自己的名義,在自己當年度244萬免稅額度內,獨立決定要不要贈與、贈與多少給子女。
- 兩筆贈與之間保留合理的時間差,不要在同一天甚至同一週內密集完成整個流程。
- 每一筆匯款都留存記錄,必要時能各自說明資金來源與贈與意願。
稅捐稽徵法第12條之1明定,稅捐稽徵機關認定課稅構成要件事實,應衡酌經濟上之意義及實質課稅之公平原則,不是只看交易外觀的法律形式。白話說,國稅局看的是錢實際上是不是真的分屬兩個獨立處分的經濟主體,不是文件上寫了誰的名字。
地雷2:贈與金流「流回」原贈與人帳戶,等於白做工
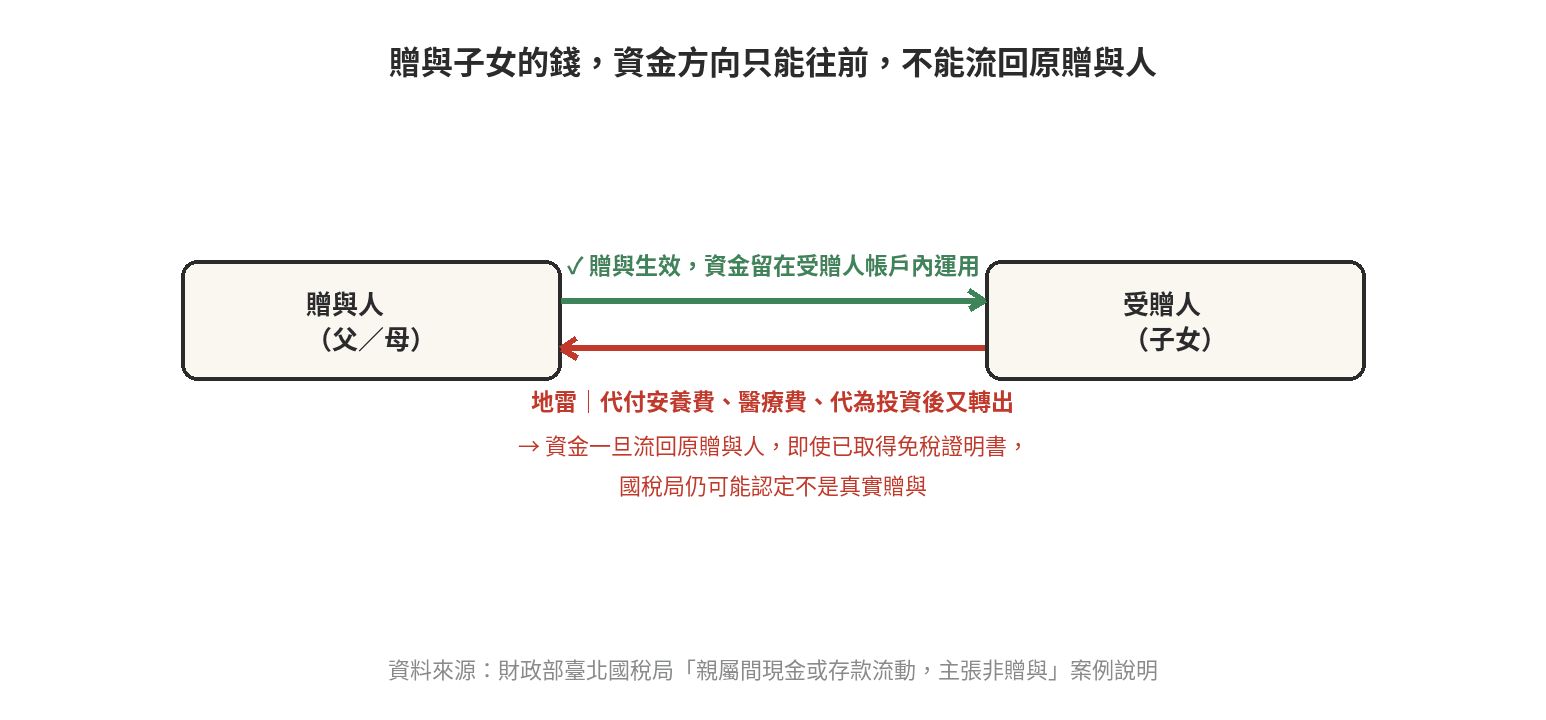
依財政部臺北國稅局「親屬間現金或存款流動,主張非贈與」案例說明,國稅局認定親屬間金流是不是真實贈與,不是只看有沒有簽贈與契約書、有沒有申請免稅或不計入贈與總額證明書,而是會進一步檢視資金後續的流向與運用情形。
如果錢匯入子女帳戶之後,又以代付贈與人的安養費、醫療費、代為投資理財等理由再轉一次匯回原贈與人,等於資金繞了一圈回到原地。即使先前已經取得證明書,國稅局仍可能認定整個過程不是真實的財產無償移轉,原本免稅的效果就跟著落空,須要補稅。
正確的做法是:贈與生效之後,資金留在受贈人(子女)自己的帳戶內運用,存摺、印章、提款卡也交由子女自己保管,避免任何形式的資金回流或「名為贈與、實為代管」的痕跡。
別忽略:死亡前兩年內贈與配偶的財產,仍要併入遺產課稅
依遺產及贈與稅法第15條第1項第1款,被繼承人死亡前2年內贈與配偶之財產,於被繼承人死亡時,仍視為被繼承人之遺產,併入遺產總額課徵遺產稅,不會因為當初依第20條免徵贈與稅、沒有申報,就不用計入遺產。依2026年9月11日修正公布、9月13日起生效的第6條第3項,這部分按比例算出的遺產稅由受贈的配偶以受贈財產為限負擔;計算剩餘財產差額分配請求權扣除額時,這筆財產也視為被繼承人的現存財產(第17條之1)。
也就是說,如果配偶年事已高或健康狀況欠佳,指望「反正夫妻贈與免稅」在臨終前大筆贈與想節省遺產稅,實際上很可能達不到效果,這筆財產最後還是會被追溯併入遺產總額計算。財產移轉規劃建議及早進行,不要等到健康出狀況才臨時安排。
贈與稅與遺產稅的免稅額本來就不是同一個數字、也不能互相取代,兩者的計算方式,見〈贈與稅免稅額與計算:2026年244萬元怎麼算〉與〈遺產稅免稅額與試算:2026年最新金額怎麼算〉。
夫妻間贈與之外,一般贈與的納稅義務人到底是贈與人還是受贈人、非親屬贈與是否也要繳,可參考〈贈與稅誰要繳?贈與人與受贈人的納稅義務、非親屬贈與也要嗎〉。
常見問題
夫妻互相贈與,需要辦理贈與稅申報或留下什麼證明嗎?
不計入贈與總額的部分,原則上不需要辦理贈與稅申報;但建議保留匯款紀錄或財產移轉登記文件,證明資金確實由原贈與人移轉給配偶。日後配偶如果要再贈與子女,才有明確的資金來源可以說明。
贈與的如果是不動產,配偶相互贈與之土地可以申請不課徵土地增值稅(土地稅法第28條之2),但這是稅款遞延不是免除——日後這筆土地再移轉給第三人時,會合併配偶雙方持有期間的漲價幅度一併計算課稅,仍要到地政機關辦理移轉登記,不能只靠贈與契約書完成程序。
如果已經被國稅局依實質課稅原則合併課稅、補稅,可以申請復查或提出異議嗎?
可以,依稅捐稽徵法第35條,對核定稅額不服,原則應於核定稅額通知書送達、或應納稅額繳納期間屆滿之翌日起30日內申請復查,實際起算日依有無應納稅額而不同;復查結果不服才能接著提訴願、行政訴訟。
但舉證資金確實分屬不同經濟主體、確有各自獨立處分的責任在納稅義務人身上,建議委任會計師或律師協助整理資金流向的證明資料。
贈與給還沒成年的子女,帳戶本來就是父母在管,會不會比較不容易被認定資金已經真的移轉?
會有這個疑慮。未成年子女的帳戶,原則上是由身為法定代理人的父母代為開立與管理(民法第1086條);國稅局一樣會檢視存摺、印章、提款卡的實際保管人與資金後續運用情形。
不會因為受贈人是未成年子女就放寬認定標準,建議連同贈與意願、資金用途一併留存紀錄,日後有需要時才拿得出說明。
夫妻財產本來就是共同在用,為什麼國稅局還要區分是誰的錢?
民法上除非夫妻另以契約約定共同財產制或分別財產制,否則自動適用法定財產制,婚前與婚後財產原則上由夫妻各自所有(民法第1017條)。贈與稅課徵的是財產所有權的無償移轉,國稅局審查的是法律上的所有權歸屬與實際資金流向,不是家庭生活裡誰花誰的錢。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09