附負擔贈與是把房屋、土地移給子女,同時約定由子女負擔父母原有債務。房屋過戶不等於借款人已變更;若涉及貸款契約變更,應保留銀行同意的承接或變更資料。房貸能否扣除,仍看子女實際承擔與履行證明。
若貸款仍由父母負責,應以贈與契約、貸款資料與子女付款紀錄說明負擔關係,不能只憑抵押權或口頭約定主張扣除。計算時再按土地、房屋的稅務價值及符合條件的移轉稅費處理。
先釐清:第5條之1不是房貸附負擔
《遺產及贈與稅法》第5條之1處理的是信託契約中非委託人取得信託利益的贈與稅,不是房屋附房貸移轉時的附負擔扣除規則。
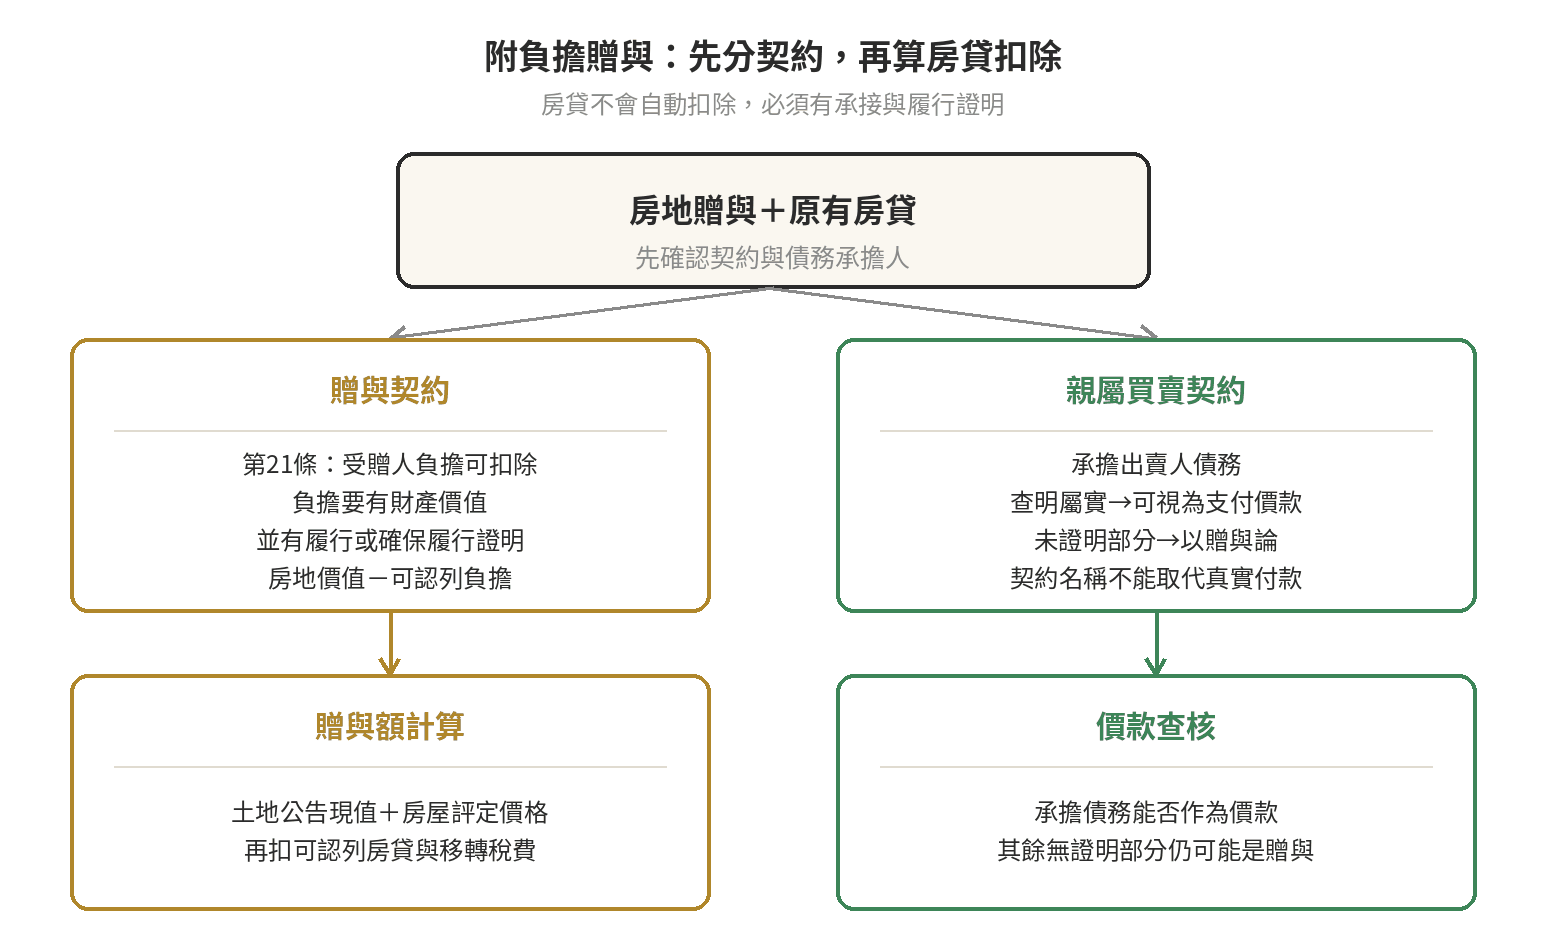
房貸附負擔贈與要看《遺產及贈與稅法》第21條:贈與附有負擔時,受贈人負擔的金額自贈與額扣除。財政部的扣除說明也要求負擔具有財產價值,且已履行或能確保履行。
房貸怎麼進入贈與稅公式
房地贈與先按贈與時的稅務價值計算。土地以公告土地現值或評定標準價格認定,房屋以評定標準價格認定;這是《遺產及贈與稅法》第10條的計價方向。
| 計算項目 | 處理方式 |
|---|---|
| 土地 | 以贈與時的公告土地現值或評定標準價格認定 |
| 房屋 | 以贈與時的房屋評定標準價格認定 |
| 可認列房貸 | 受贈人負擔、具有財產價值,且已履行或能確保履行;上限不超過贈與財產價值 |
| 移轉稅費 | 受贈人負擔並提出納稅收據的土地增值稅、契稅,依扣除規定處理 |
| 課稅基礎 | 贈與價值扣除可認列負擔及稅費後,再併計其他贈與 |
房貸餘額是從依法認定的贈與額扣除,不是從房屋市場成交價扣除。父母同年度送出的現金、股票或其他財產,也要納入贈與總額,再扣除適用的免稅額;試算可參考站內〈贈與稅免稅額與計算〉。
土地增值稅與契稅分別申報、繳納。受贈人負擔並提出納稅收據,才有列入贈與稅扣除的依據;父母代為支付時,該筆資金要先列入贈與總額,再依符合條件的稅單辦理扣除。財政部的贈與稅扣除說明列有這項判斷方向。
什麼條件才算子女負擔房貸
附負擔扣除要核對幾項要件:負擔具有財產價值、已經履行或能確保履行,且扣除不超過贈與財產價值。若負擔是付給父母以外的第三人,該筆給付可能被認定為父母對該第三人的間接贈與,不得列入本次贈與的負擔扣除。
房貸案件先對準債務標的:貸款銀行、借款人、未償餘額、移轉日期與贈與標的要能相互對應。若要變更借款人,保留銀行同意或承接文件;借款人未變更時,契約約定與子女付款紀錄有助於國稅局查核實際負擔。
- 確認贈與契約載明由子女負擔哪一筆原有貸款。
- 若有借款人變更,整理銀行同意、承接或契約變更資料。
- 整理移轉時貸款餘額、貸款帳戶明細與付款紀錄,讓債務與金流相符。
- 保存土地、建物登記資料,核對它們與贈與標的及契約內容相同。
- 保留子女已付款或能確保清償的相關資料。
抵押權仍在房屋上,只表示房屋提供擔保,不等於子女已成為借款人或實際負擔債務。子女口頭承諾日後繳款,也不足以單獨證明扣除條件;契約、銀行資料與付款紀錄應能說明同一筆債務。
贈與契約與買賣契約,判斷路徑不同
採贈與契約時,分析重點是受贈人負擔能否扣除;採親子買賣契約時,分析重點是子女是否支付價款。稅務認定仍應依交易實質及價款支付事實,不會因契約名稱改變就當然成立。
財政部台財稅第33414號函說明,親屬買賣中,買受人承擔出賣人債務,經查明屬實時可視為支付買價;未能提出支付價款證明的差額,仍以贈與論。
簽約前要先確認交易型態;同一筆債務若沒有資料說明關係,不宜同時當作贈與負擔與買賣價款。
房貸扣除後,還要看土地與房屋稅費
贈與稅、土地增值稅與契稅是不同稅目;其中一項算出免繳,不代表其他稅目自動免除。贈與稅由國稅局受理,土地增值稅由土地所在地地方稅稽徵機關處理,契稅由房屋所在地地方稅稽徵機關處理。
稅單應分別標示稅目、納稅人與付款人,讓贈與稅申報可以核對受贈人是否實際負擔。房地贈與涉及三項稅負的申報與扣除關係,可參考站內〈房屋土地贈與給子女:贈與稅、土增稅、契稅一次算〉。
送件前先核對這些資料
- 契約:確認交易型態,寫明房貸債務由誰負擔、是否涉及借款人變更。
- 房地價值:整理土地公告土地現值、房屋評定標準價格等計價資料。
- 貸款證明:以銀行文件、貸款餘額、帳戶明細及付款紀錄整理債務證明。
- 稅費單據:分別整理土地增值稅、契稅與贈與稅資料;將同年度其他贈與併入贈與總額。
- 登記資料:準備土地、建物登記資料,核對贈與標的與契約內容。
送件時,國稅局重點是贈與稅申報書、契約、戶籍資料與負擔佐證;地方稅稽徵機關處理土地增值稅、契稅及稅單;地政事務所處理土地、建物登記與移轉文件。各機關如通知補件,依通知補送相應資料。
贈與稅申報、土地增值稅、契稅及產權移轉登記是不同程序,依序辦理;贈與稅未繳清前,不得辦理贈與移轉登記。申報流程可參考站內〈贈與稅申報教學〉。
若借款人、付款人與契約記載不同,送件時應標出差異,說明付款日期、款項用途與後續清償安排;受理機關要求說明時,再補送對應資料。
常見問題
延伸閱讀:繼承的房子還有貸款,該怎麼處理
房屋還有房貸,但貸款仍在父母名下,子女可以直接扣除嗎?
不能直接扣除。貸款仍在父母名下時,要看子女是否實際負擔,以及是否有足以說明履行狀況的證明;抵押權本身不代表扣除成立。
把贈與契約改成買賣契約,就能免繳贈與稅嗎?
不能。親子買賣要用真實價款支付資料說明交易;承擔父母債務須經查明屬實才可能視為支付買價,無法證明的差額仍按贈與處理。
贈與稅算出來不用繳,土地增值稅和契稅也不用繳嗎?
不是。贈與稅、土地增值稅與契稅的申報及繳納分開判斷;由受贈人負擔並有納稅收據的土地增值稅、契稅,才有依規定列入贈與稅扣除的可能。
房貸餘額高於房地的稅務價值,可以把贈與額扣成負數嗎?
扣除上限是贈與財產價值,不能把贈與額扣成負數。超出金額不會因此自動成為另一項贈與稅扣除,仍須依契約與債務關係處理。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09