遺產繼承人不論要把不動產過戶到自己名下,還是要請銀行結清被繼承人的存款,第一步都要先拿到國稅局核發的「遺產稅繳清證明書」或「免稅證明書」。申請管道有線上(自然人憑證登入)、臨櫃、郵寄三種;官方公告的作業天數不同頁面說法不一致,詳見下方「申請管道」段的說明。
應備文件以身分證明、繼承系統表、除戶資料為主。這篇整理四種證明書的差異、申請管道與應備文件,以及拿到證明書之後怎麼接續辦過戶或結清存款。
遺產稅證明書其實有四種,先搞懂你要哪一張
依遺產及贈與稅法第41條,國稅局核發的證明書分四種,適用情況不同,申請前先確認自己屬於哪一種,不要一開始就猜錯。
| 證明書名稱 | 適用情況 |
|---|---|
| 稅款繳清證明書 | 已繳清應納稅款、罰鍰及加徵之滯納金、利息 |
| 核定免稅證明書 | 國稅局核定沒有應納稅額的案件 |
| 同意移轉證明書 | 稅款未繳清前,因特殊原因必須先辦理產權移轉,經提出確切納稅保證,或同意以應稅不動產設定抵押權給稽徵機關,並取得核准 |
| 不計入遺產總額證明書 | 依法不計入遺產總額的財產,經申請後核發 |
案件先分兩類:有稅可繳的案子繳清稅款後領「稅款繳清證明書」,核定不用繳稅的案子直接領「核定免稅證明書」。後兩種(同意移轉證明書、不計入遺產總額證明書)分別對應「稅款未繳清但有特殊原因須先移轉」與「特定財產依法不計入遺產總額」這兩種比較特殊的情況。
為什麼過戶跟結清存款都要靠這張證明
遺產及贈與稅法第8條規定,遺產稅未繳清前,不得分割遺產、交付遺贈或辦理移轉登記;例外只有一種:事先申請並取得上面四種證明書其中一張。換句話說,不管是把房子登記到自己名下,還是去銀行領出被繼承人的存款,法律上都卡在這張證明——沒有它,地政事務所與金融機構都不能受理。
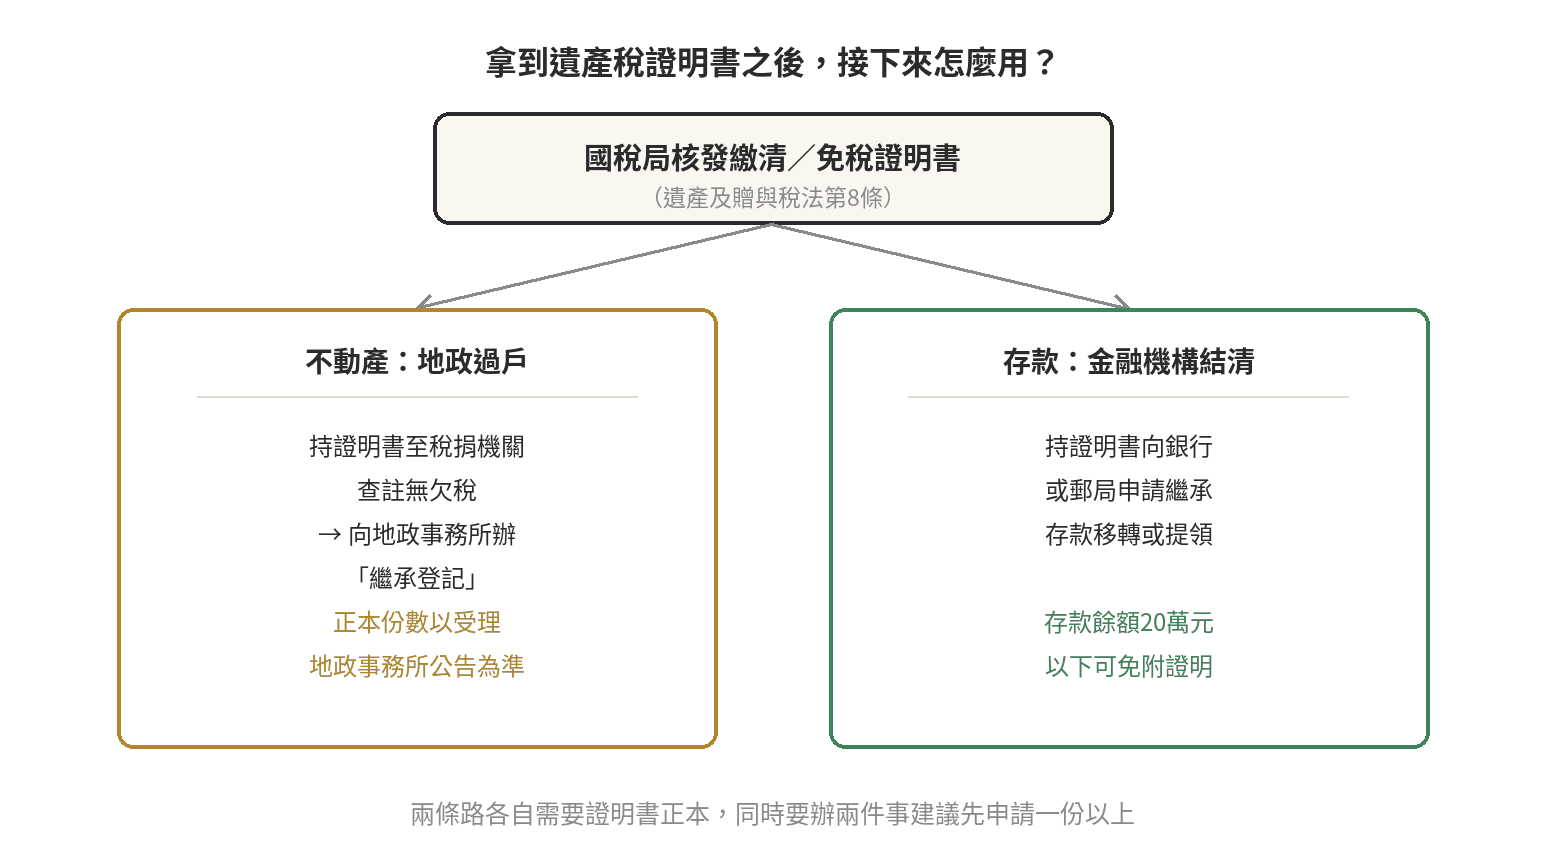
不動產這條路,要先持證明書到稅捐機關查註無欠稅,再向不動產所在地的地政事務所辦理繼承登記;繳清或免稅證明書是登記時的必備文件之一,正本與影本各要準備幾份,以受理地政事務所公告為準。
存款這條路,是持證明書向銀行或郵局申請被繼承人存款的繼承移轉或提領,股票的過戶流程也是同一張證明先行,細節見繼承股票怎麼過戶。這裡有個常被忽略的例外——存款餘額不高的話,不一定要附這張證明,見下方「小額存款」那節。
申請管道:線上、臨櫃、郵寄怎麼選
依2026年9月13日起生效的遺產及贈與稅法第6條、第41條,證明書核發給納稅義務人,也就是繼承人及受遺贈人(沒有繼承人時為遺產管理人)。有遺囑執行人的案件,法條明定遺囑執行人可以代為申報、繳稅及申請復查;申請證明書能不能由遺囑執行人代辦,以受理的國稅局說明為準。以上是2026年9月13日以後死亡的案件;在這之前死亡的案件,納稅義務人原則上仍依死亡時的規定(有遺囑執行人時為遺囑執行人),個案請先洽戶籍所在地國稅局確認。已核發的證明書要補發副本,利害關係人也可以申請(遺產及贈與稅法施行細則第53條)。依我的E政府「申請補(核)發遺產稅各項證明書」公告,三種管道都可以申請。
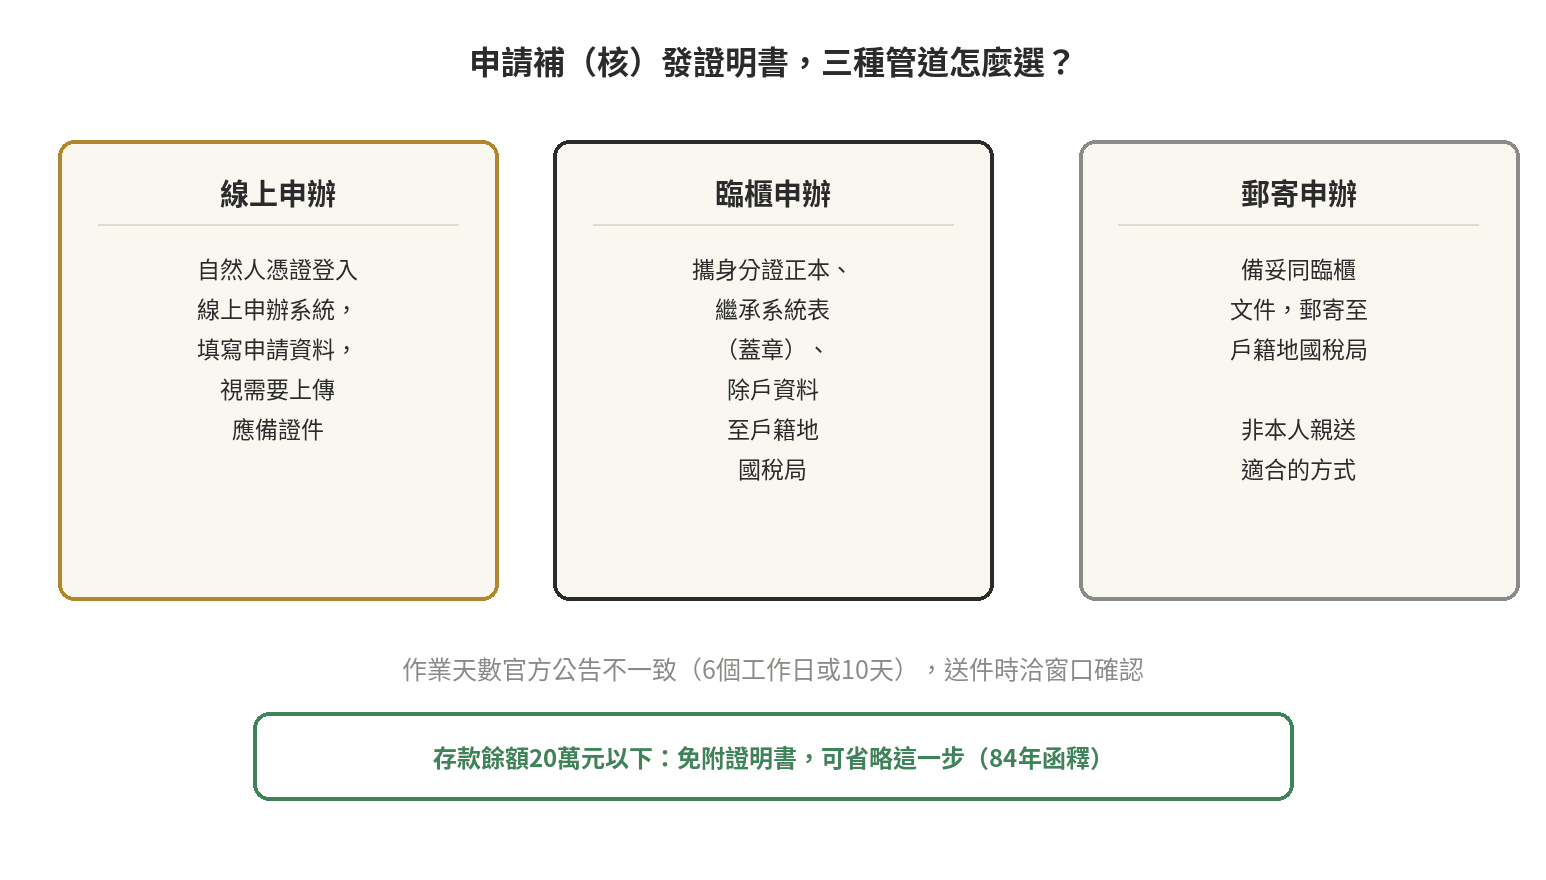
線上申辦要用自然人憑證登入線上申辦系統,填寫申請資料並視需要上傳應備證件;臨櫃申辦是填寫申請書、攜帶應備證件,向被繼承人死亡時戶籍所在地的國稅局或分局、稽徵所申請;郵寄申辦則是備妥同臨櫃的文件,郵寄到同一個受理單位。
作業天數的官方說法不一致:上述我的E政府頁面公告是6個工作日,財政部北區國稅局另一份「遺產及贈與稅處理時限」公告則列10天。兩邊都是官方資料,建議送件時直接問受理的國稅局窗口目前實際等候時間,不要只依單一頁面排時程。
應備文件清單(依身分別)
以下依上述我的E政府公告整理,實際清單以受理窗口確認為準:
| 申請人身分 | 應備文件 |
|---|---|
| 配偶或第一順位繼承人 | 申請人國民身分證正本、繼承系統表(加蓋繼承人印章)、被繼承人除戶資料或死亡證明 |
| 非配偶或非第一順位繼承人 | 上列文件外,另附相關親屬關係證明文件 |
| 委託代理人申請 | 委託書、代理人國民身分證正本 |
| 外籍人士 | 護照或居留證正本 |
| 大陸地區人民 | 入出境許可證,以及大陸公證處出具、經海峽交流基金會驗證的親屬關係證明文件 |
文件備齊可以減少補件往返的時間,尤其非配偶或第一順位繼承人這類需要額外附證明文件的情況,建議申請前先跟受理窗口電話確認一次清單有沒有漏。
小額存款可以免附證明的例外(20萬元門檻)
被繼承人在金融機構或郵政儲金單位的存款,繼承人辦理該筆存款的繼承移轉或提領時,如果餘額在新臺幣20萬元以下,可以免附國稅局核發的遺產稅繳清或免稅證明書。
依據是財政部84年3月15日台財稅第841611225號函,查核於2026年9月,以財政部主管法規共用系統公告原文為準,查核當下未見後續修正或廢止紀錄。
這只是「免附證明文件」,不是「免稅」——存款依法仍要列入遺產總額申報遺產稅,只是省掉先申請證明書的步驟。函釋原文用「該項存款」界定門檻,即以個別存款計算,不是把全部存款加總;實際認定以受理的金融機構與國稅局見解為準。
常見問題
證明書申請下來大概要等多久?
官方公告的作業天數不一致:我的E政府列6個工作日,財政部北區國稅局另一份公告列10天。如果過戶或結清存款有時間壓力,建議送件時直接問受理窗口目前實際的等候時間,抓比較保守的天數安排行程。
同一時間要辦過戶又要結清存款,一份證明書夠用嗎?
地政事務所與金融機構各自要求的正本份數,以受理窗口公告為準;同時要辦兩件事的話,建議申請時直接問清楚需要幾份正本,或能不能用影本核對正本的方式處理,避免來回申請多花時間。
同意移轉證明書適用在什麼情況?
遺產及贈與稅法第41條規定,稅款還沒繳清、但因特殊原因必須先辦理產權移轉時,可以提出確切的納稅保證,或依2026年9月11日修正公布的條文,同意以符合稅捐稽徵法第11條之1規定的應稅不動產設定抵押權給稽徵機關,向該管稽徵機關申請核發同意移轉證明書。這屬於比較特殊的情況,一般繼承案件用不到,個案是否符合「特殊原因」與「確切納稅保證」的認定,建議先洽國稅局窗口確認。
存款餘額剛好在20萬元上下,怎麼判斷要不要附證明?
函釋定的門檻是「新臺幣20萬元以下」,達到或超過20萬元就不適用這項免附規定,仍要準備繳清或免稅證明書。剛好接近門檻的金額,建議直接向受理的金融機構確認當下認定的計算方式,不要自己猜。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09