被繼承人死亡前2年內贈與配偶或法定繼承人的財產,會被視為遺產;重病無法處理事務期間提領的現金、出售財產或舉借的債務,繼承人如果說不清用途,也一樣會被國稅局併入遺產總額課稅。
贈與規劃與夫妻贈與的眉角,本站已分別在〈每年贈與免稅額度怎麼用〉與〈夫妻贈與免稅?轉給子女前先看這兩個地雷〉談過,本文換一個角度:不談怎麼規劃節稅,只談哪些動作已經被國稅局盯上、事後會被追回來課稅。
重點分兩塊:一是死亡前2年內贈與的對象範圍不只配偶,還包含子女、父母、兄弟姊妹等各順位法定繼承人;二是重病期間銀行帳戶的異常提領,就算沒有明確的贈與對象,一樣可能被併入遺產。
死亡前2年內贈與配偶或法定繼承人,為什麼會被視為遺產
依遺產及贈與稅法第15條,被繼承人死亡前2年內,贈與配偶、依民法第1138條及第1140條規定的各順序法定繼承人,或這些繼承人的配偶的財產,應於死亡時視為被繼承人的遺產,併入遺產總額課稅。
這條規定鎖定的是「有明確贈與對象」的財產移轉——先確認有一筆贈與,再確認受贈人身分符不符合、時間點是否落在死亡前2年內。財產併入後要按死亡日時價重新計算,已納贈與稅可以扣抵、但不能超過增加的應納稅額,完整計算方式與修法最新進度見前段連結的〈每年贈與免稅額度怎麼用〉一文,本文不重複。
涵蓋範圍不只配偶:子女、父母、兄弟姊妹都算在內
民法第1138條把法定繼承人分成四個順序:第一順序是直系血親卑親屬(子女,子女已故由孫子女代位)、第二順序父母、第三順序兄弟姊妹、第四順序祖父母。第15條規定不是只鎖配偶,這四個順序的人只要收到死亡前2年內的贈與,都在回溯範圍內,不是只有「最後真的排到繼承」的那一位才算。
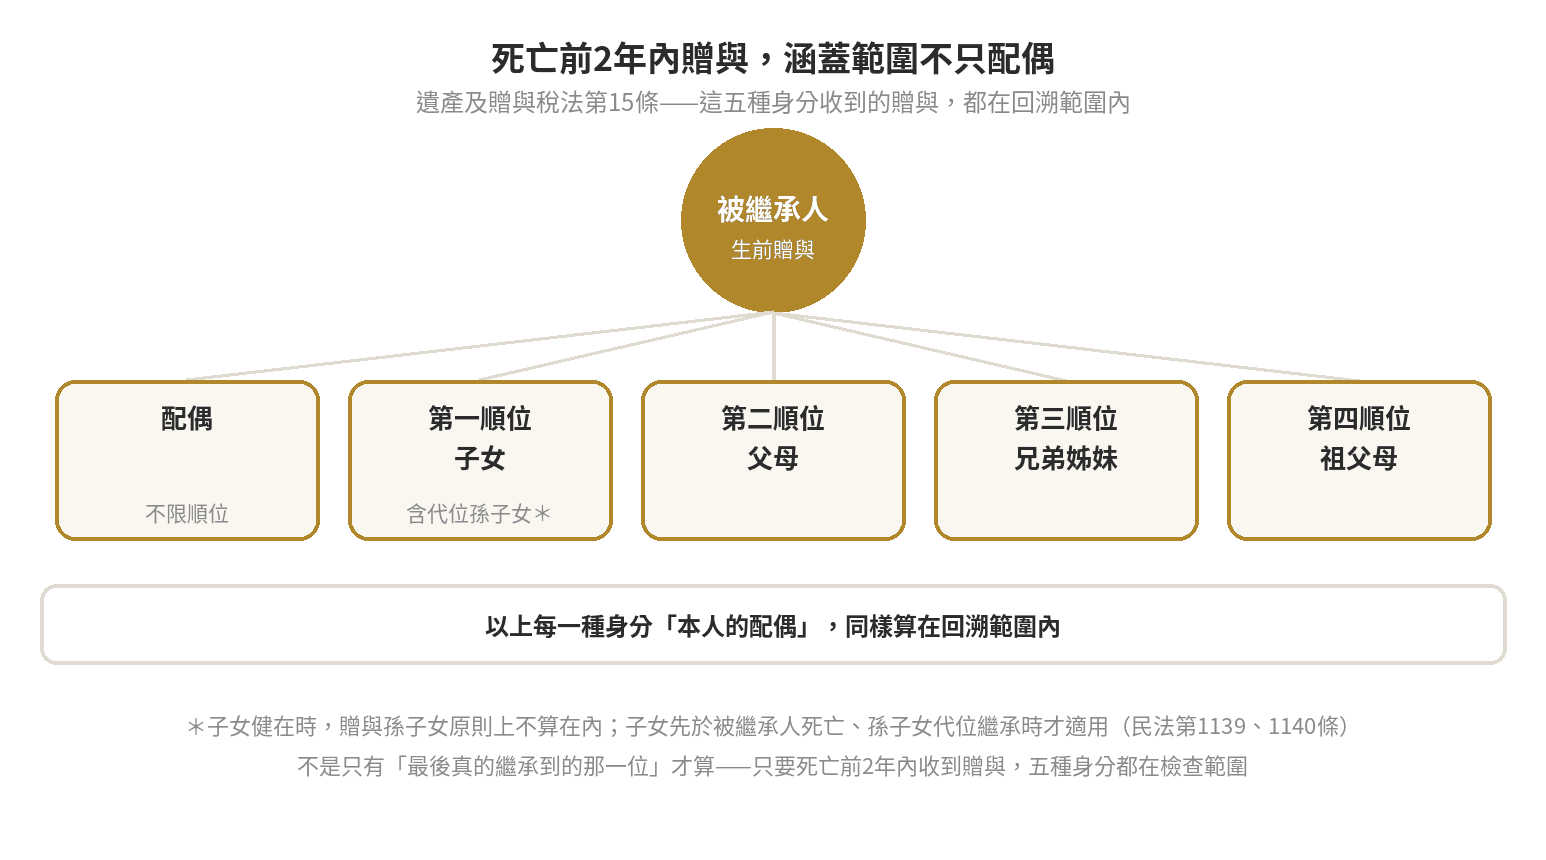
孫子女雖與子女同屬第一順序,但依民法第1139條「同一順序以親等近者為先」,子女健在時輪不到孫子女;要等子女先於被繼承人死亡、由孫子女依民法第1140條代位繼承時才會列入。以上每一種身分「本人的配偶」,同樣算在回溯範圍內。
另一個查核重點:重病期間提領現金,說不清用途一樣被追回
除了明確的贈與,還有一種情況更容易被忽略:被繼承人死亡前重病、已經無法自己處理財務的期間,帳戶被提領、財產被出售,或以被繼承人名義舉債,這筆錢完全沒有指名要給誰,但只要繼承人交代不出用途,一樣會被拉回遺產總額。
法源是遺產及贈與稅法施行細則第13條,條文寫得很明確:「被繼承人死亡前因重病無法處理事務期間舉債、出售財產或提領存款,而其繼承人對該項借款、價金或存款不能證明其用途者,該項借款、價金或存款,仍應列入遺產課稅。」
這是財政部依母法概括授權訂定的施行細則,屬於法規命令位階,不是單純的稽徵慣例——換句話說,這不是國稅局自己說了算的內規,而是有明文規定可以依循的課稅依據。
國稅局怎麼查:比對存款紀錄,請繼承人說明資金流向
遺產稅申報進入審核後,國稅局會調閱被繼承人死亡前一段期間的銀行存款進出紀錄,比對有沒有大額或密集的提領、轉帳,以及提領時間點是否落在被繼承人重病、無法自理事務的期間內。發現異常時,會請繼承人就這些提領、出售或舉債逐筆說明資金去向。
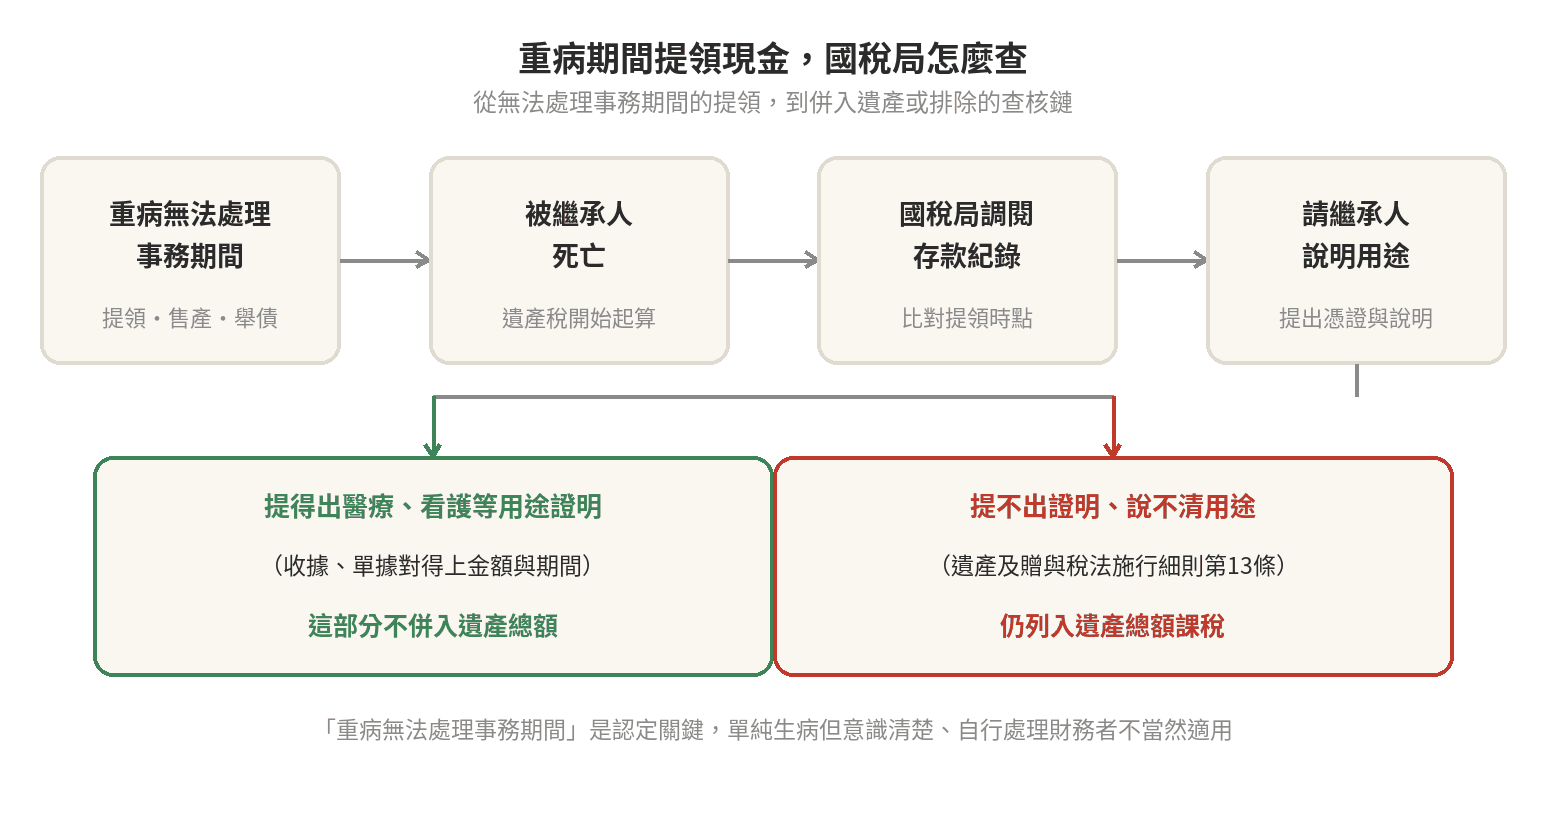
要特別分清楚:細則第13條鎖定的是「重病無法處理事務期間」,不是「生病期間」。被繼承人如果當時神智清楚、還能自己決定怎麼用錢,這條原則上不當然適用;要主張「這段期間被繼承人已無法處理事務」,需要有住院紀錄、診斷證明等客觀事證佐證,不是繼承人單方面的說法就能認定。
提領的錢如果真的花在醫療、看護上,要準備哪些證明
要排除被併入遺產,關鍵在於能不能拿出對得上金額與期間的憑證:醫療費用收據、住院或手術費用單據、看護費用單據、輔具或醫療器材購買憑證等,都是常見的用途證明。金額與時間點要能跟提領紀錄互相對應,籠統地說「這筆是拿去照顧他」而沒有單據,稽徵機關不會採信。
如果提領的現金是用來支付被繼承人自己的喪葬費用,同樣要保留單據;喪葬費用支出與拋棄繼承時點是兩個各自獨立的問題,不會因為用了被繼承人的存款而影響拋棄繼承的資格,詳細說明可見〈家人過世留下債務怎麼辦〉一文的相關問答。
提不出證明的金額,會直接併入遺產總額;如果因此讓遺產總額超過免稅額門檻,就會多出原本沒有預期到的申報義務與稅額,不是小事。
兩種查核邏輯不一樣:贈與對象明確,還是資金去向不明
第15條的「死亡前2年贈與」與細則第13條的「重病期間提領」,觸發條件跟舉證方向不一樣,容易被混為一談,整理成表格對照:
| 項目 | 死亡前2年內贈與(第15條) | 重病期間提領現金(施行細則第13條) |
|---|---|---|
| 觸發條件 | 死亡前2年內有明確的贈與行為 | 死亡前重病無法處理事務期間提領存款、售產或舉債 |
| 舉證方向 | 國稅局先查到贈與事實與對象 | 繼承人要自行證明資金用途 |
| 能否排除 | 不能排除,一律併入(已納稅額可扣抵) | 提得出醫療、看護等用途證明即可排除 |
| 適用對象 | 配偶+四順位法定繼承人及其配偶 | 不限特定親屬,只看資金去向能否交代 |
簡單說:第一種是「錢確實給了誰」的問題,第二種是「錢到底去了哪裡」的問題——就算完全沒有贈與對象,只要說不清去向,一樣進遺產總額。
已納稅額可以扣抵,修法最新進度看這裡
死亡前2年內贈與被併入遺產總額,已經繳納的贈與稅可以在計算遺產稅時扣抵,但不能超過這筆財產併入後增加的應納稅額,不是雙重課稅,扣抵細節與試算已在〈每年贈與免稅額度怎麼用〉一文說明。
第15條「視為遺產」的規則本身,2026年8月21日立法院三讀通過、2026年9月11日總統公布的修正案並未更動,改動的是稅額怎麼分算、由誰繳(修正第6、17條之1、23、26、30、41、51條):依修正後第6條第3項,這部分遺產稅由各受贈人按受贈財產占遺產總額比例、以受贈財產為限各自負責,不再由全體繼承人的其他財產一起分攤。
修正條文依中央法規標準法第13條自2026年9月13日起生效(本文查證時間:2026年9月)。2026年9月13日前死亡的案件,條文只對一種情形訂有溯及:死亡日在2024年10月28日以後、且配偶拋棄繼承或喪失繼承權,依第6條第5項同樣由受贈人負擔。受贈人是配偶、配偶沒有拋棄繼承的舊案,財政部2025年7月28日的處理原則已經改成配偶只負擔受贈財產那部分稅額;受贈人是子女等其他繼承人的舊案,條文沒有溯及規定,原則上仍依死亡時的規定。修法生效後才核課的舊案實際怎麼發單,財政部目前還沒有公布說明,個案請洽國稅局確認。想規劃生前贈與的完整考量,請洽會計師或地政士確認當下最新生效版本。
常見問題
國稅局怎麼認定被繼承人當時是「重病無法處理事務」?
目前查得到的法條本身只寫「重病無法處理事務期間」,沒有列出具體的認定標準;要主張這個狀態成立,需要有住院紀錄、診斷證明等客觀事證佐證被繼承人當時確實無法自主處理財務,並不是繼承人單方面陳述就能認定。
重病期間提領的現金,如果是拿去給自己(繼承人)當生活費,也算嗎?
算。細則第13條看的是「提領當下能不能證明用途」,不是看誰拿到這筆錢;不論最後受益的是繼承人自己還是其他人,只要說不清資金去向,一樣會被併入遺產總額。
死亡前2年贈與併入遺產、已經核課確定的案件,修法通過後會不會退稅?
修正條文已於2026年9月11日公布、9月13日生效,但條文沒有針對已核課確定案件退稅的規定,過渡規定只涵蓋配偶拋棄繼承或喪失繼承權的案件(第6條第5項)與繳稅方式的未結案件(第30條第5項);已核課確定的案件是否受影響,以官方公告為準,不宜自行預期會退稅。
提領現金拿去繳被繼承人自己的醫藥費或安養費用,這樣還要舉證嗎?
需要。即使支出對象是被繼承人自己,只要落在重病無法處理事務期間內提領,仍要保留對應的收據或單據;沒有留存憑證的部分,一樣會被認定為無法證明用途,併入遺產總額。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09