遺產稅可以申請分期繳納。依現行《遺產及贈與稅法》第30條,納稅義務人確有困難、不能一次繳納現金,可在繳納期限內向主管國稅局申請,最多分18期;各期相隔不超過2個月,並按規定加計利息。2026年修法已刪除原有的30萬元門檻。申請要在繳納期限內提出,收到核定通知後先確認繳款期限,再備妥申請書與繳款書。
分期條件與期數怎麼看
核定稅款須依納稅通知書所載期限繳清;有必要時,可在期限內申請延期。確有困難、不能一次繳納現金時,納稅義務人可提出分期申請。申請人要說明繳納困難,由稽徵機關審核。申請書上填寫的期數是申請內容,不代表機關一定照單核准;核准通知會載明後續繳款安排,應依通知辦理。
舊制曾以應納稅額新臺幣30萬元作為分期門檻。財政部賦稅署於2026年9月11日說明,修法已刪除這項限制;現行條文也已不含此門檻。政府稅務問答與線上申辦說明仍留有舊文字,造成頁面資訊不一致。本文依現行法條整理;若申辦介面仍顯示舊門檻,可請轄區國稅局確認受理方式。
分期不是免繳利息。利息從原繳納期限屆滿的次日起算,到實際繳款日為止,依各年度1月1日郵政儲金一年期定期儲金固定利率按日計算;利息計算基準見《遺產及贈與稅法》第30條。
每一期的利息天數與金額會因繳款日期而不同,繳款書會列出應繳金額;條文未訂適用所有案件的固定利息總額。
分清楚遺產稅申報與繳款期限
遺產稅申報期限與核定後的繳款期限是兩個不同階段。繼承人申報遺產稅,原則上要在被繼承人死亡次日起6個月內辦理;申報後,國稅局調查並核定稅額,再寄發納稅通知書。收到通知後,才依通知所載的繳納期限繳款或提出延期、分期申請。《遺產及贈與稅法》第23條規定申報期限,第30條則規定核定後的繳納與分期安排。
因此,申報期間內還沒收到核定稅額時,不能把尚未核定的稅款直接當作已進入分期繳納。收到繳款通知後,先記下送達日期和限繳日,再判斷是否需要申請延期或分期。申報期限將到但資料還沒齊全,處理的是申報或延期申報問題,與核定稅款的分期申請不同。
家庭成員也可以先把兩個法定日期分開記錄:一個是死亡日起算的遺產稅申報期限,另一個是納稅通知書上的繳款期限。前者關係到遺產資料何時送交國稅局;後者才是第30條分期申請的提出時點。不要只看死亡日期推算分期申請期限,因為分期是在核定稅額並送達通知後辦理。
修法後的門檻與舊案件
修法前,遺產稅應納稅額須達新臺幣30萬元,才符合分期繳納的金額門檻。2026年8月21日修正的《遺產及贈與稅法》第30條刪除了分期的30萬元門檻;財政部賦稅署於2026年9月11日公告說明這項修正。現行法條把焦點放在是否確有困難、不能一次繳納現金,以及是否在納稅期限內提出申請。
修法的過渡規定也處理尚未結案的案件:修正條文施行前發生且尚未結案的案件,適用修正後前三項規定;如果依修正前規定對納稅義務人較有利,則適用較有利的舊規定。個別案件是否屬於尚未結案,須依案件進度與機關認定確認,不能只用申請日期判斷。
政府遺產稅申辦服務頁仍寫「30萬元以上」,與修正後法條不一致。這個頁面保留舊制說明,不能據此把現行法律已刪除的分期門檻重新加回來。申請時可引用修正後第30條,並向收件國稅局確認表單或線上服務是否已更新。
核准後怎麼安排各期繳款
核准通知是安排後續繳納的依據,應先確認核准期數、首期繳納期限、後續各期日期與每期金額。把通知上的資料逐期登記在行事曆,繳款後保存收據或完成訊息,方便核對尚未繳清的餘額。若採代理人或家人分工處理,將同一份期數表交接清楚,避免漏看下一期日期。
每一期繳款都涉及本金與依法計算的利息。利息依規定基準按日計算,實際金額取決於原繳納期限、實際繳納日與適用利率。不要用最初的核定稅額直接除以期數,當成所有期數的最終應繳金額;繳款通知若列有利息與本金項目,應按通知繳付。
分期核准不改變遺產稅申報資料。如需由不同繼承人分工付款,可先對照核定通知、分期核准內容與各期繳款書,確認每筆款項對應的期別及被繼承人資料。完稅或後續財產移轉所需文件,仍依相關規定另行辦理。
申請期限與送件流程
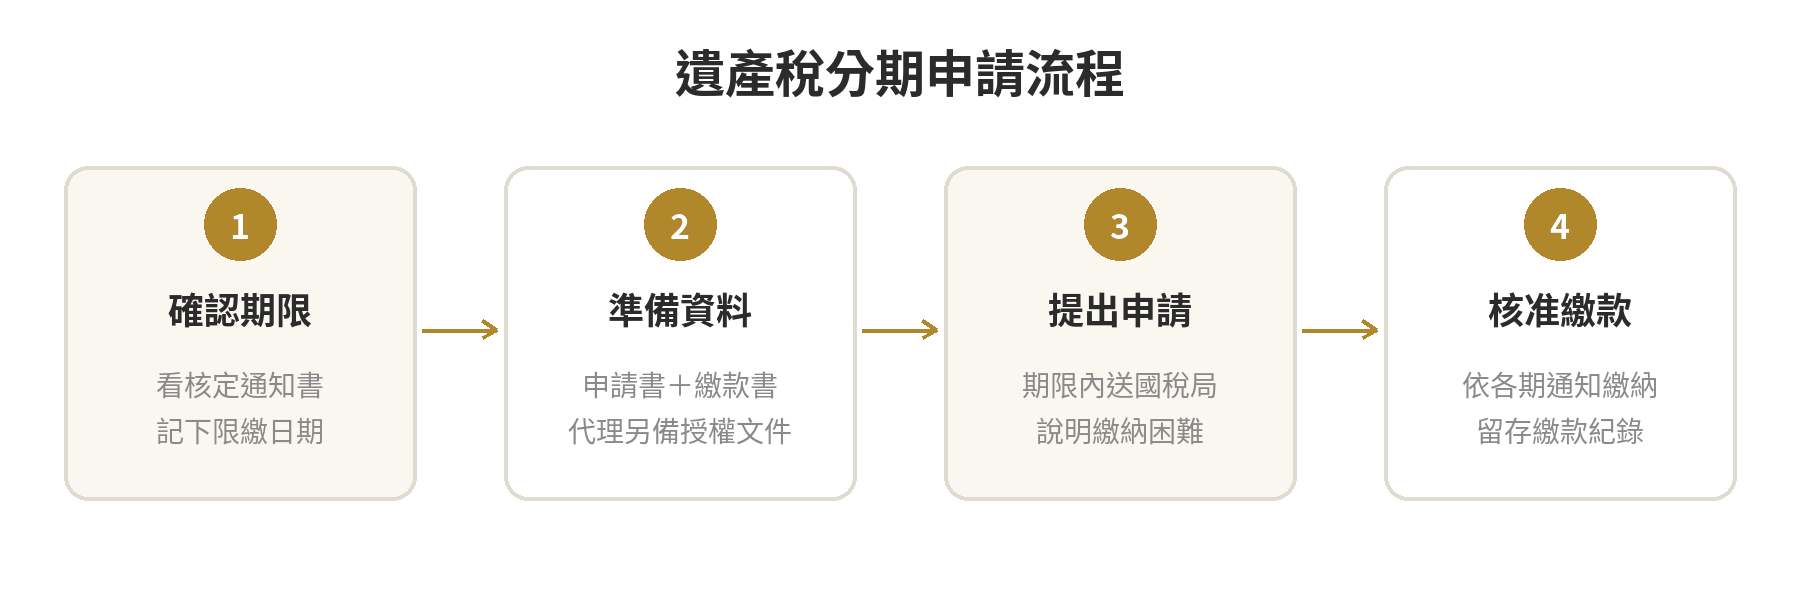
- 確認繳納期限。查看國稅局核定納稅通知書上的送達日與限繳日期。分期申請須在納稅期限內提出;期限過後才詢問,可能已進入逾期繳納處理。
- 填妥分期申請書。勾選遺產稅分期,填寫被繼承人、申請人與聯絡資料,簡要說明無法一次繳納現金的原因,提出希望分多少期。期數上限為18期,是否核准及實際期數由稽徵機關審核。
- 備妥文件並送出。基本文件包括分期申請書及遺產稅繳款書。委託代理人辦理時,另備委任或授權文件與代理人身分證明。各申請管道要求的證件可能不同,送件前應查看當次國稅局說明。
- 等候核定並依期繳款。國稅局核准後會通知核定期數與各期繳納資料。依通知所列期限逐期繳納,保留收據或電子繳款紀錄;如未按期繳納,後續可能依稅捐稽徵法處理。
申請可透過財政部提供的線上服務、臨櫃或郵寄方式辦理。線上服務頁面提供填寫申請資料及上傳應備文件的入口;臨櫃或郵寄則依頁面指示向被繼承人死亡時戶籍所在地的國稅局或所屬分局、稽徵所提出。
申請書、繳款書是基本資料;代理申請所需文件也應一併備妥。政府申辦說明所列分期門檻尚未同步修法,辦理時請以現行法條及受理機關確認的要求為準。
政府申辦說明將送件方式分為線上、臨櫃與郵寄。線上申辦需在服務系統填寫資料,並依系統要求上傳證件;臨櫃辦理則帶申請書、繳款書與申請人身分證明。郵寄前核對收件機關是否為被繼承人死亡時戶籍所在地的國稅局或所屬分局、稽徵所,避免寄錯受理單位。
委託他人辦理時,應備委任書或授權書,以及代理人身分證明。政府服務說明要求臨櫃出示申請人身分證正本;若以影本提示,頁面列有由申請人或代理人具結與正本相符的要求。各管道送件方式不同,出發前先照所選管道的清單逐項準備,並保留提交紀錄。
政府申辦頁列出應備文件與送件方式,惟其資格文字仍有舊門檻,金額條件須以修正後法條為準。
分期、延期與實物抵繳的差別
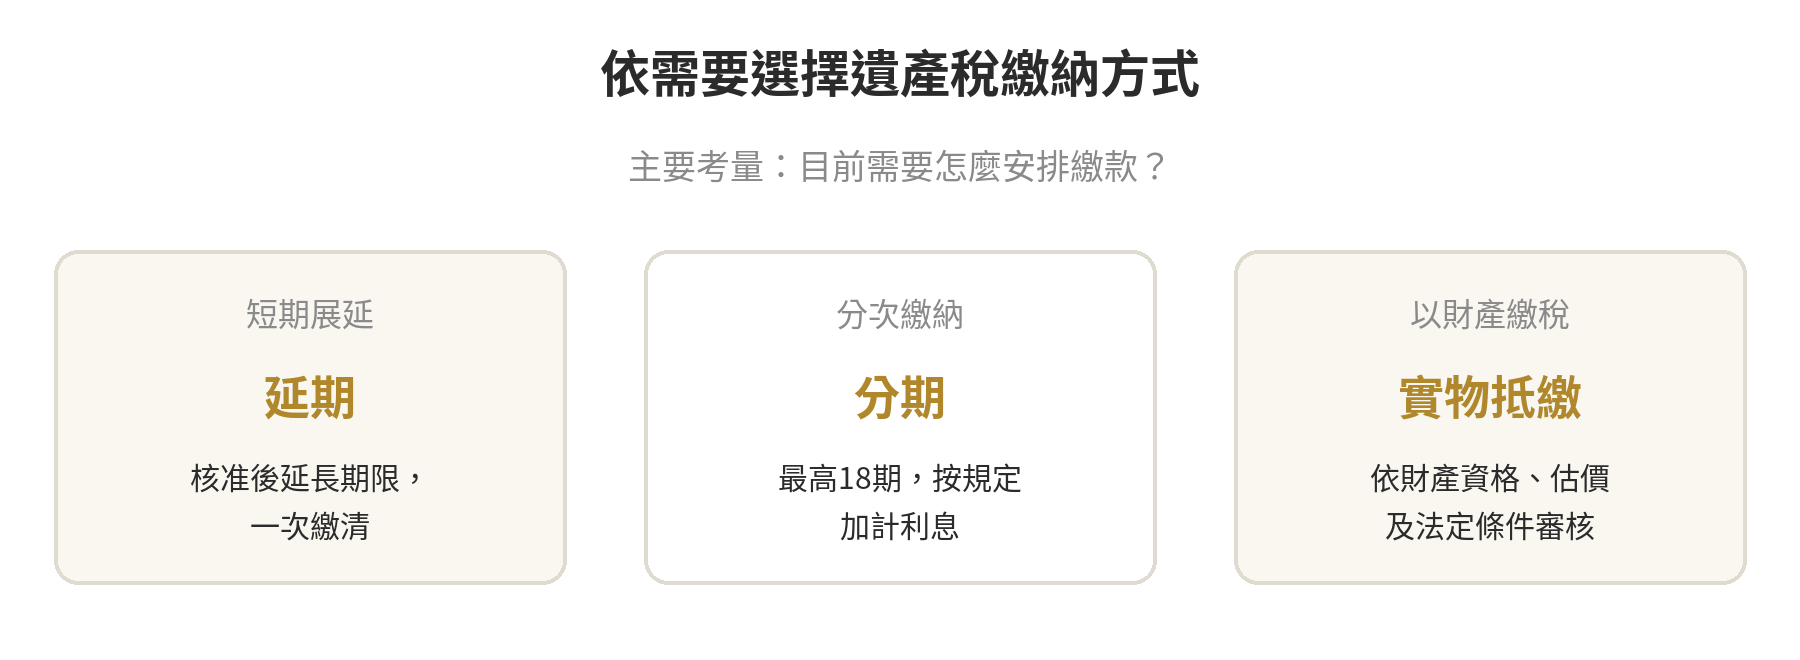
| 方式 | 適用情況 | 繳納方式 | 要留意的事 |
|---|---|---|---|
| 延期 | 需要短期展延繳款時間 | 核准後延長期限,一次繳清 | 須在原期限內提出申請 |
| 分期 | 難以一次付清現金 | 最多18期,間隔不超過2個月 | 按法定利率計息,按各期通知繳款 |
| 實物抵繳 | 符合遺產及贈與稅法第30條規定,且以現金繳納有困難 | 以符合條件的財產抵繳稅款 | 條件、估價及可抵繳範圍另有規定 |
延期與分期的用途不同:延期是把繳款日往後移,核准後仍須一次繳清;分期則將應納稅額依核定期數分次繳納,並按規定計息。實物抵繳是另外一種申請方式,有財產種類與價值計算規範。若要了解實物抵繳所需文件,可參考遺產稅以實物抵繳的條件與流程。
送件前逐項檢查
- 期限:以核定納稅通知書所載日期計算,分期申請須在納稅期限內提出。
- 資料:備妥申請書、繳款書;代理申請再附委任或授權資料與代理人身分證明。
- 理由:清楚說明不能一次繳納現金的困難,並提出希望分期的期數。
- 修法版本:確認引用現行法條;申辦頁若仍列舊資格文字,向受理機關確認。
- 繳款安排:核准通知到手後,記下各期繳款期限與金額,逾期可能產生後續稅務處理。
若仍在整理遺產申報資料,可先看遺產稅申報流程與文件整理方式,再以核定通知書上的稅額與期限準備繳納申請。
遺產稅分期申請的關鍵是期限內提出、說明繳納困難並附齊基本文件。法條規定最高18期及利息計算基準;實際核准期數與每期應繳金額,依國稅局核定通知辦理。本文數字與法規內容查核於2026年10月。
常見問題
遺產稅分期申請還需要先繳一部分嗎?
遺產及贈與稅法第30條沒有規定申請人必須先繳固定比例才能申請分期。申請人須在納稅期限內提出申請並說明繳納困難,由主管稽徵機關審核期數與繳納安排。
每期遺產稅金額會完全一樣嗎?
不一定。稅款依核准期數分次繳納,利息按原繳納期限屆滿次日起至實際繳款日計算,因此各期應繳金額可能因利息天數不同而有差異;金額以各期繳款通知為準。
遺產稅分期申請後,怎麼知道核准多少期?
依國稅局核定通知確認期數與各期繳款資料。提出申請時填寫的期數是申請內容,實際安排以核定結果為準。
分期核准後漏繳一期,還能照原期數繳嗎?
遺產及贈與稅法第30條規定,核准分期的任何一期未如期繳納,依稅捐稽徵法第27條辦理。收到催繳或其他通知時,應按通知處理;相關通則可參考遺產稅逾期申報與繳納的規定。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10
人生大事一點通編輯部