可以。贈與稅納稅義務人若確有困難、不能一次以現金繳清,可在納稅期限內向主管國稅局申請分期;是否核准及期數由稽徵機關審查,分期利息另計。
贈與稅分期的現行條件
申請分期要同時符合兩個條件:確實有繳納困難,以及無法一次以現金繳清。條文沒有把困難限縮成單一原因,也沒有訂出一張通用的財務困難證明清單;申請人可以在申請書說明資金狀況,並附上能說明情況的資料,最後由主管稽徵機關核定。
2026 年 9 月修法刪除原本「應納稅額達新臺幣 30 萬元」的分期限制;這個 30 萬元門檻仍出現在實物抵繳規則中,不能套用到分期申請。財政部修法說明指出,修法刪除了分期申請的金額門檻。稅額低於 30 萬元者,不會只因未達金額門檻而被排除;仍須符合繳納困難、不能一次繳現金及在期限內申請等要件。
申請要抓在原繳納期限內
收到核定納稅通知書後,先看通知書列出的應納稅額、繳納期限和管轄國稅局。分期申請要在納稅期限內提出;期限過後才申請,不能當作已在期限內完成分期程序。
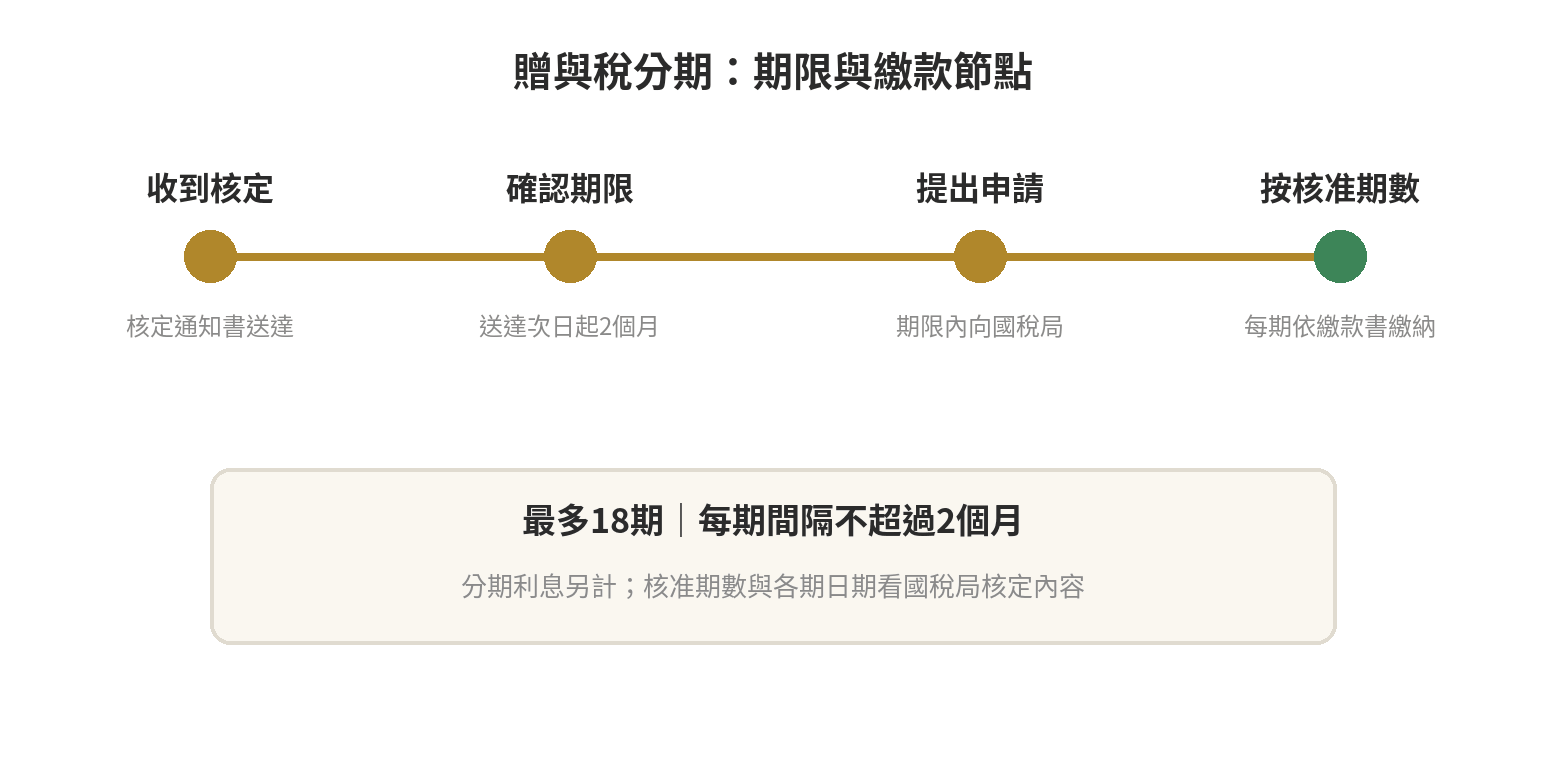
《遺產及贈與稅法》第 30 條規定,核定納稅通知書送達次日起 2 個月內應繳清;有必要時,可在原期限內申請核准延期 2 個月。納稅義務人確有困難、不能一次繳納現金,也可在期限內申請分期,最多 18 期,每期間隔不超過 2 個月;分期利息另計。
- 確認稅單與期限:以核定納稅通知書所列贈與稅案件、金額與繳納期限作為申請資料。
- 整理申請說明:在申請書勾選或填寫分期,說明不能一次繳現金的情況,並整理可供稽徵機關判斷的佐證。
- 送交主管國稅局:向受理該贈與稅案件的主管稽徵機關提出申請。依個人所在地與案件資料,可先查看核定通知書上的機關資訊。
- 依核定內容繳款:收到核准結果後,按核定期數及每期繳款書所列期限繳納;保存申請資料、核准通知與繳款證明。
不要把「已送出申請」當成「已核准分期」。申請仍需主管稽徵機關審查;在核准通知尚未確認前,原繳款期限與稅單內容仍是掌握案件進度的重要依據。若期限將至,可同步向承辦國稅局確認送件是否完整、案件是否已核定。
分期繳納申請聚焦在已核定的稅款。如果贈與稅尚未核定,正在處理的是贈與申報或補件,應先依該案件通知辦理;申報程序與核定後的繳款程序不同。贈與申報的期限、資料與送件方式,可延伸閱讀贈與稅申報教學。
申報期限與分期申請期限不是同一件事。前者是贈與人辦理贈與稅申報的時程;後者從稽徵機關核定稅額並送達通知後,依通知上列出的繳納期限處理。先判斷手上是申報通知、補件通知,還是核定納稅通知書,才不會把不同程序的期限混在一起。若只有補件通知,案件仍在申報或核定階段,分期申請要針對已核定的稅款提出。
分期利息依日數計算
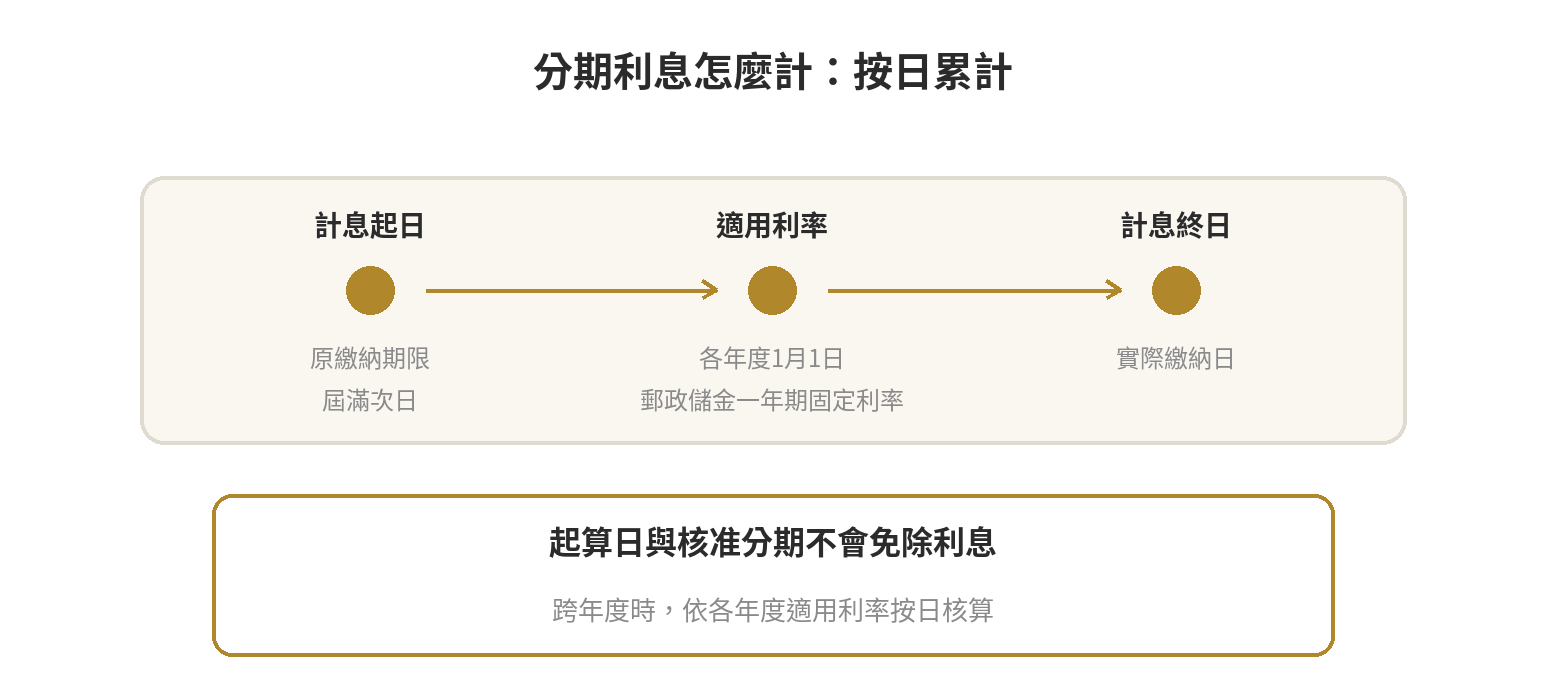
申請分期不代表免計利息。《遺產及贈與稅法》第 30 條規定,利息從原繳納期限屆滿的次日起算,到納稅義務人實際繳納日止;依各年度 1 月 1 日郵政儲金一年期定期儲金固定利率按日加計,再與稅款一併徵收。
利息不是固定的一筆申請費,也不是把全年利率直接乘在全部期數上。計算時會依計息日數及適用利率處理;若期間跨越不同年度,會依各年度適用利率計算。當年度利率金額可能變動,繳款書或主管機關核算金額才是該案實際應繳數字。
理解利息時,可以拆成三個欄位:原繳納期限屆滿次日是起算日;各年度 1 月 1 日的郵政儲金一年期固定利率是計息基準;實際繳款日是計息終點。繳得越晚,計息天數越長,但個別金額仍須由稽徵機關按該期稅額與日數核算。財政部電子稅務入口網的稅款經收手冊也列出遺產稅、贈與稅分期利息的計算方式。
郵政儲金固定利率是利息公式中的參數,不等同贈與稅稅率。贈與稅稅率用來核定應納稅額,分期利息則是對逾原繳納期限後、尚未繳清的稅款按日計算。若想先理解稅額如何形成,可參考本站的贈與稅免稅額與計算說明。
各期繳款日可能不同,因此利息要看每期實際繳款日,不能把同一個截止日套用到所有分期。若準時繳納某一期,該期利息計至該期付款日;後續未繳清的稅款仍按法定起訖日計算。收到繳款書時,可核對稅款本金、利息與繳納期限,對金額有疑問就請承辦機關說明計息區間。
核對每期利息時,先分辨原繳納期限與該期繳款期限。前者是法定利息起算點,後者是該期應付款的期限,兩個日期用途不同。若繳款書列出利息區間,可與原核定稅單及付款日一起核對;金額有疑問時,向核定通知書所列國稅局確認。
核准後仍要逐期留意繳款日
國稅局核准分期後,納稅義務人要依核准期數與每期繳款期限繳納;不要自行把法律允許的最高期數當成每件案件都會核准的固定期數。
若有一期沒有在期限內繳納,不能自行把該期延到下一期一併處理。依《遺產及贈與稅法》第 30 條,核准分期的任一期未如期繳納,都會影響未繳稅款後續處理;收到國稅局通知後,依通知確認欠款期別與繳納方式。
因此,收到分期核准通知後,應逐期對照繳款書上的金額、期限與繳納方式,並在付款後保存繳款紀錄。如果帳單遺失、金額看不清或付款狀態不明,向原承辦國稅局查詢該期資料,不要自行推算下一期的應繳金額。
如已經逾期,先確認逾期的是哪一期、是否收到限期一次繳清通知,以及通知所列的稅款與利息。延期申請與分期申請都應在法定期限內提出;事後補作的申請不會自動撤銷逾期狀態。
延期、分期與實物抵繳的差別
延期是將一次繳納期限往後移;分期是將應納稅款分成數期繳納;實物抵繳則是以財產抵付符合條件的稅款。三種方式法律條件不同,申請內容也不同,不宜把其中一種的門檻套到另一種。
延期是將一次繳納期限往後移;分期是把已核定稅款分批繳納。兩種安排均須在原納稅期限內提出並經稽徵機關核准,不能只靠口頭告知取代申請結果。
實物抵繳須符合第 30 條另訂的金額與財產條件,且只能就現金不足部分申請;可抵繳財產與估價也受條文規範。它與分期繳納的申請條件不同。
分期也不會重新計算贈與稅的免稅額、稅率或贈與總額。稅額先依核定結果確定,分期處理的是繳款時間與利息;同一年多次贈與與免稅額的計算方式,可參考本站的每年贈與免稅額度說明。
申請前先核對這幾項
第一,核定通知是否已送達,原繳納期限是哪一天。第二,申請人是否為該筆贈與稅的納稅義務人。第三,申請理由是否具體說明不能一次繳現金的狀況。第四,是否在期限內把申請送到主管國稅局。這些資料有助於機關辨識案件與審查申請。
申請書可以說清楚資金受限的原因與預計繳款安排,但最終核准期數仍由主管稽徵機關依案件資料判斷。若申請資料尚缺或需要補充,依承辦機關通知處理;不要自行把未核准、補正中或已逾期的案件當成已取得分期資格。
整理申請資料時,可把核定通知書、繳款期限、申請理由和能佐證資金狀況的文件放在一起。申請說明應讓機關看得出是哪一筆贈與稅、納稅義務人為何無法一次繳清,以及申請人希望採取分期的安排;送件後保存收件或寄送紀錄,之後查詢時能提供案件資訊。
申請進度與繳款進度是兩條不同的紀錄。前者看申請是否收件、是否需要補充資料、是否已核定;後者看各期繳款書列出的期別、金額、期限及付款狀態。把核准通知與各期繳款資料分開留存,可以避免把申請收件日誤認為繳款期限,也能在查詢時直接指出要確認的期別。
如果只是需要多一點時間一次繳清,可確認是否符合延期申請;如果難以一次繳清,則可在期限內提出分期申請。選擇哪一種程序取決於實際繳款安排與主管機關核定。
最後更新:2026-10。2026 年 9 月修法調整分期門檻,申請時應以現行法條及主管國稅局核定內容為準。
常見問題
修法前發生、還沒結案的贈與稅案件,也適用取消 30 萬元門檻嗎?
須依過渡規定判斷。《遺產及贈與稅法》第 30 條規定,2026 年 8 月 21 日修正條文施行前發生且尚未結案的案件,適用修正後前 3 項;若修正前規定對納稅義務人較有利,則適用修正前規定。案件發生時間與是否結案會影響適用規定,應由主管稽徵機關依個案事實判斷。
核定通知寄來後,可以先等申請結果再繳嗎?
申請分期不等於已獲核准。應在原納稅期限內提出申請,並留意主管稽徵機關的核定通知與每期繳款書;未收到核准前,可向通知書所列機關確認案件進度。
核准分期後想提早繳清,利息會算到哪一天?
依《遺產及贈與稅法》第 30 條,分期利息計至納稅義務人實際繳納日;提早繳款時,應由主管稽徵機關核算該日的應繳餘額與利息。
其中一期晚繳,後面的期數還有效嗎?
未按期繳納核准分期中的任何一期,會依《遺產及贈與稅法》第 30 條轉引的《稅捐稽徵法》第 27 條處理:稽徵機關應於該期繳納期間屆滿之翌日起三日內,就未繳清的餘額稅款發單通知,限十日內一次全部繳清;逾期仍未繳納者,移送強制執行。因此不能自行假設只需補繳當期款項。收到國稅局通知後,應按通知確認未繳餘額及後續繳款方式。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。