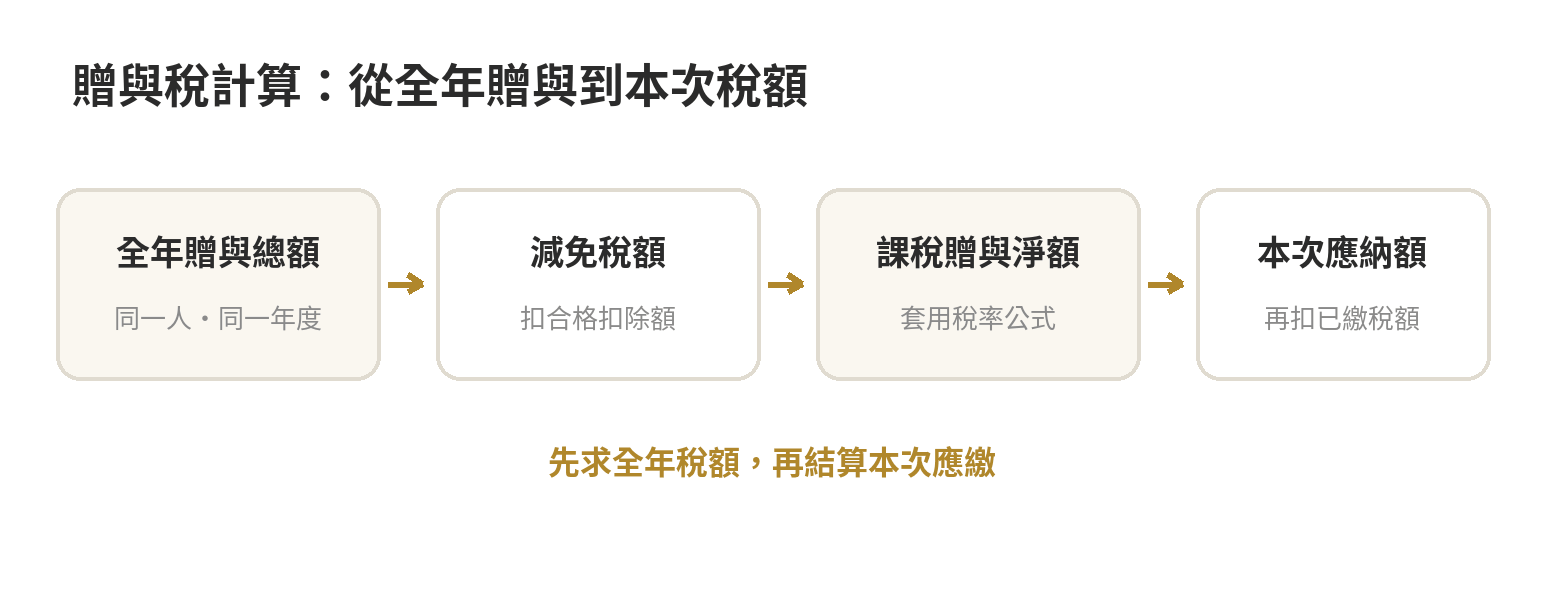
贈與稅按「同一贈與人、同一年度」合併計算:先把全年贈與額加總,再扣免稅額與可扣除項目,對課稅贈與淨額套稅率,最後扣掉同年度已繳稅額。
2026 年(民國 115 年)每位贈與人的年度免稅額是 NT$244 萬,受贈人有幾位都不會增加這個額度;算法見財政部臺北國稅局贈與稅說明及財政部 115 年免稅額公告。
先分清總額、免稅額與扣除額
算式可以拆成兩層。第一層先求全年課稅贈與淨額:全年贈與總額,扣掉免稅額及符合條件的扣除額。第二層再將淨額套用稅率和累進差額,算出全年應納稅額;同年先前已繳的贈與稅,再從全年稅額扣除,得到本次應繳額。《遺產及贈與稅法》第 19 條明定同一年多次贈與要合併計算,並扣除已繳稅額。條文全文
所以「免稅額」不是每次贈與都重新給一份,而是贈與人每年的減除額;「扣除額」則須有法定項目及相應證明,不能把所有支出或債務都填進去。全年淨額歸零時,依這套算式沒有贈與稅額;若全年合計超過免稅額,則要接著算應納稅額與申報時點。
2026 年免稅額以贈與人為單位
2026 年(115 年)贈與稅免稅額為每位贈與人每年 NT$244 萬。財政部公告說明,年度按 1 月 1 日至 12 月 31 日計。
不論贈與次數、財產總額或受贈人數,均共用同一免稅額。財政部臺北國稅局也說明,免稅額按贈與人計算,不是每位受贈人各有一份;相關金額以財政部 2026 年公告與國稅局問答為準。
這項單位差異容易在父母分別贈與、或一人贈給多名子女時看錯。父親與母親各自是不同贈與人,各自彙總自己的年度贈與;但同一位父親給兩名子女的財產,仍放在父親同一份年度帳上。不能把同一筆年度免稅額按子女人數拆成數份。
親屬間另有法定不計入贈與總額的項目,例如遺產及贈與稅法第20條列明的配偶間贈與,以及扶養義務人支付受扶養人的生活、教育及醫藥費;這些在符合條件時是從「贈與總額」的認定排除,與總額形成後再減免稅額、扣除額的計算位置不同。別把這些項目和每年免稅額混成同一欄。
一年多次贈與怎麼累加
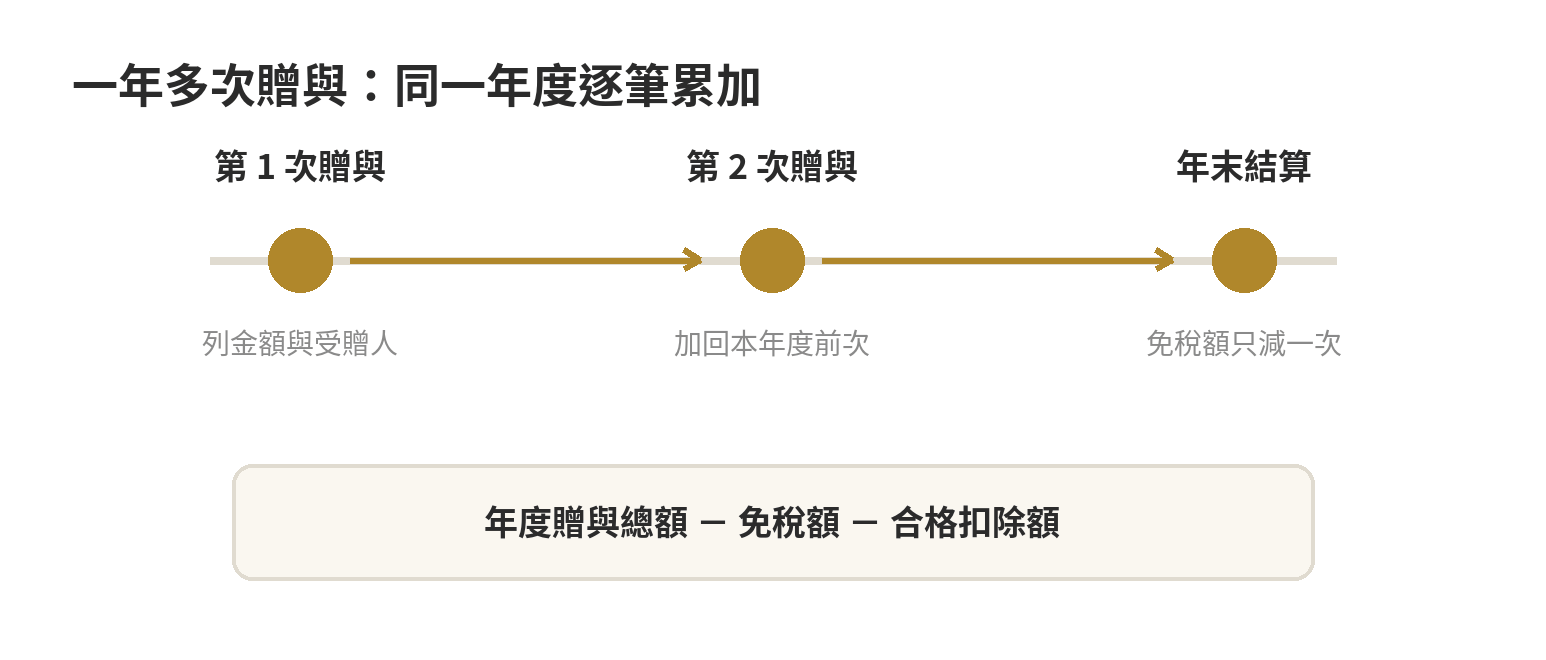
把日曆年度內每次贈與依發生日期排列,逐筆記下贈與人、受贈人、財產與價值,以及已申報、已繳稅額。後一次計算時,納入本年度先前各次贈與,不因受贈人不同、搬過戶籍或分開申報就另起一個年度。
《遺產及贈與稅法》第 19 條要求同一贈與人同年度多次贈與合併計算;國稅局問答也以每年 1 月 1 日至 12 月 31 日界定同一年。
| 計算欄位 | 要記錄的內容 | 怎麼處理 |
|---|---|---|
| 年度贈與總額 | 同一贈與人本年度各次贈與 | 先合併,再排除法定不計入項目 |
| 免稅額 | 2026 年每位贈與人 NT$244 萬 | 每一贈與人每年減一次 |
| 扣除額 | 法定扣除項目及證明 | 核對負擔、契稅或土地增值稅等條件 |
| 已繳稅額 | 同年度較早贈與已繳的贈與稅 | 自全年應納稅額扣除,求本次應納額 |
用兩筆贈與看累加方式:假設同一人於2026 年先贈與 NT$180 萬,稍後再贈與 NT$200 萬,兩筆全年合計 NT$380 萬。若沒有其他扣除或先前已繳稅款,課稅贈與淨額為 NT$136 萬(380 萬-244 萬);該淨額落在10% 級距,按公式計得全年贈與稅 NT$13.6 萬。
年度彙總表要記哪些資料
一列記一筆贈與,先固定贈與人,再按贈與日期排列。欄位可包括受贈人、財產種類、移轉日期、申報日期、財產價值、適用的免稅或扣除分類、已繳稅款及憑證位置。這樣後一次贈與進來時,能回頭核對前次申報資料。
財產價值要按贈與財產種類整理依據。財政部臺北國稅局說明,父母出資替子女購置不動產時,贈與價值按移轉時土地公告現值或房屋評定標準價格計算;現金、股票與不動產的估價資料不同,整理表格時應附上各自文件,不要只留下匯款金額。國稅局贈與稅問答
若贈與的是股票或其他有價財產,金額欄也需註明採用哪個估價日與計算依據。財政部稅務入口網問答說明,上市、上櫃股票以贈與日該股票收盤價為贈與價值(財政部稅務入口網問答);不動產則按公告土地現值或房屋評定標準價格。將這些估價資料與契約、移轉日期放在同一筆紀錄,能分清楚贈與價額與後續稅費。
贈與附負擔的扣除,則需另存契約、債務資料及履行證明。財政部稅務入口網說明,負擔須有財產價值,且已履行或能確保履行;僅在契約上寫一筆金額,無法證明受贈人確實承擔時,不應逕自減除。可依扣除額說明核對。
「不計入贈與總額」要放在總額整理階段;「扣除額」則在總額成立後按規定減除。像扶養義務人支付受扶養人的生活費、教育費及醫藥費,屬法定不計入項目;附負擔贈與由受贈人承擔的部分,則屬扣除額。分類不同,工作表宜分欄記錄,避免同筆金額重複減除。
如果同年度已有申報或繳款,另設「核定稅額」與「實際已繳」欄,並保留繳款收據或核定資料。全年稅額先按累積淨額和級距計算,再扣除同年度已繳稅額,才能得出本次要繳的金額;只拿本次新增加的財產直接乘稅率,會漏掉年度累計方式。
受贈人欄有助於辨識財產移轉對象,但稅額計算仍依贈與人彙整。父母各自出資、各自完成贈與時,分別登記贈與人;若同一位父母在同一年內贈與不同子女,仍放在該父母的年度總額中。金額與年度免稅額可對照財政部公告及國稅局問答。
第二筆贈與使年度累計超過免稅額時,申報期限從「超過免稅額的贈與行為」發生後起算;同年較早贈與如已繳稅,計算本次稅額時也要扣回。贈與稅申報期限和申報方式另見本站贈與稅申報教學。
扣除額要對項目與付款人
依《遺產及贈與稅法》第 21 條,贈與附有負擔時,受贈人承擔的部分可自贈與額扣除;財政部稅務入口網說明,負擔還要有財產價值,並已履行或能確保履行。財政部稅務入口網列出的常見項目也包括贈與不動產移轉所生的契稅、土地增值稅,以及受贈人確實承擔的債務。財政部列出的扣除項目與條件
看不動產移轉稅費時,要把「依法由誰負擔」與「實際由誰出錢」分開核對。國稅局指出,契稅及土地增值稅可列扣除,但若贈與人出資替受贈人繳款,代繳金額也須先計入贈與總額,再依規定扣除;不能只看到稅單金額便直接減掉。債務負擔也要確認由受贈人承擔、負擔內容有財產價值,且有履行或可確保履行的資料。
不計入贈與總額和扣除額是兩個不同步驟:前者決定哪些財產不放進贈與總額;後者是總額內特定項目的減項。生活費、教育費、醫藥費等法定排除事由,需符合扶養義務及受扶養人等條件;不宜將一般金錢往來直接套用同一分類。
套用稅率並扣除已繳稅額
2026 年課稅贈與淨額 NT$2,811 萬以下按 10% 計;超過 NT$2,811 萬至 NT$5,621 萬按 15%,再減累進差額 NT$1,405,500。財政部臺北國稅局列出自 2025 年起適用的級距與公式,可對照稅率表。
課稅贈與淨額超過 NT$5,621 萬的部分,公式採 20% 稅率並減累進差額 NT$4,216,000;不同年度的級距及差額按當年度公告核對。
實際操作可用兩個公式記憶:全年稅額=課稅贈與淨額 × 適用稅率 − 累進差額;本次稅額=全年稅額 − 同年度以前各次已繳稅額。以前各次「核定應納」與「已繳」不要混為一談,填算時以國稅局核定及繳款資料對照。
再看已繳稅額如何影響第二次申報。假設某人在 2026 年第一筆贈與 NT$500 萬,扣除 NT$244 萬免稅額後,淨額 NT$256 萬乘 10%,第一筆應納 NT$25.6 萬。此處假定沒有扣除額,級距與免稅額採用國稅局公布的 2026 適用規則。
若同年再贈與 NT$200 萬,全年總額成為 NT$700 萬,全年課稅贈與淨額為 NT$456 萬,按10% 級距計得全年稅額 NT$45.6 萬。若第一筆 NT$25.6 萬已繳,第二次結算時再扣這筆已繳稅額,本次應納 NT$20 萬;全年稅額與本次付款額不是同一個數字。
例子的重點是把整個年度重新累計,再扣已繳款,不是將第二筆贈與獨立計稅。若先前申報仍在核定中或付款資料不齊,工作表先標記待核對,並以國稅局核定金額與繳款紀錄完成結算。
贈與標的價值、負擔是否有效、排除或扣除條件是否成立,會影響計算基礎;不動產、股權或附負擔贈與可再閱讀本站房屋土地贈與三種稅費說明。複雜財產或有爭議的事實,請洽國稅局或會計師確認。
整理資料時的核對順序
- 先圈定贈與人與日曆年度,按日期列出該年度所有贈與。
- 確認每項財產價值與有無法定不計入總額的情形。
- 將年度贈與總額減去當年度免稅額與符合條件的扣除額。
- 用課稅贈與淨額套級距公式,扣除同年度已繳與可扣抵稅額。
- 若年度贈與累計超過免稅額,檢查超額那次贈與後的申報期限。
計算時保留贈與日期、財產估價資料、契約、付款證明及稅款憑證,較容易逐筆核對年度總額和已繳金額。
常見問題
父母分別贈與子女,免稅額可以分開計算嗎?
可以,父親與母親是不同贈與人,各自計算自己的年度贈與總額及免稅額;同一位父母給多名子女,仍合併在該贈與人的年度計算內。2026 年適用金額與計算單位可看財政部公告。
每次贈與都低於免稅額,年底要合併嗎?
要,同一贈與人在同一日曆年度內的各次贈與仍要合併判斷;若累計超過年度免稅額,申報期限從超額的那次贈與後起算。國稅局說明也指出,受贈人不同不會切開年度計算。
課稅贈與淨額是零,還要繳贈與稅嗎?
依計算式,課稅贈與淨額為零時,依級距公式計出的應納稅額為零;但移轉登記需要證明文件或涉及法定申報情形時,仍應查看申報規定。贈與申報期限可參考本站贈與稅申報教學。
遇到財產估價、附負擔扣除或申報資格的疑問,可帶著契約、估價資料及付款憑證洽律師、地政士或會計師;複雜個案也可向國稅局詢問。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10。本文所列免稅額與稅率級距為2026 年度資料,查詢時請確認贈與年度,並核對該年度公告。