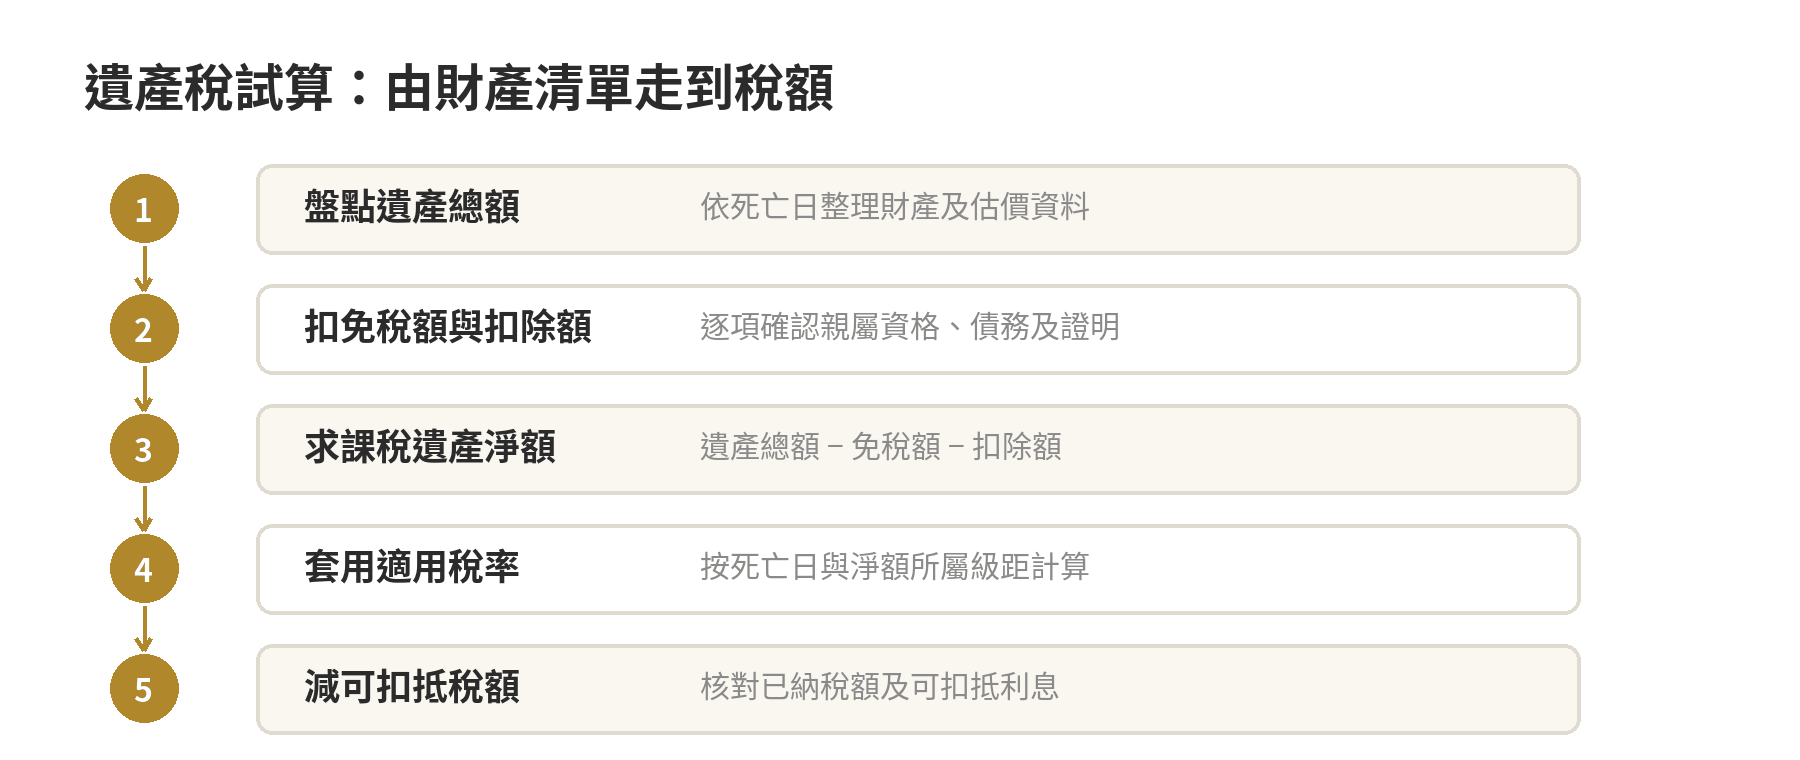
遺產稅試算依「盤點遺產總額 → 減免稅額與可扣除額 → 套用稅率 → 扣抵稅額」順序計算:先算出課稅遺產淨額,再依適用級距計稅。
115年(2026年)案件免稅額是新臺幣1,333萬元,淨額按10%、15%或20%稅率計算;115年度免稅額及級距公告與稅務入口網資料核對後,數字查核於2026年10月。實際結果會受財產估價、可扣項目與證明文件影響。
先看懂遺產稅試算公式
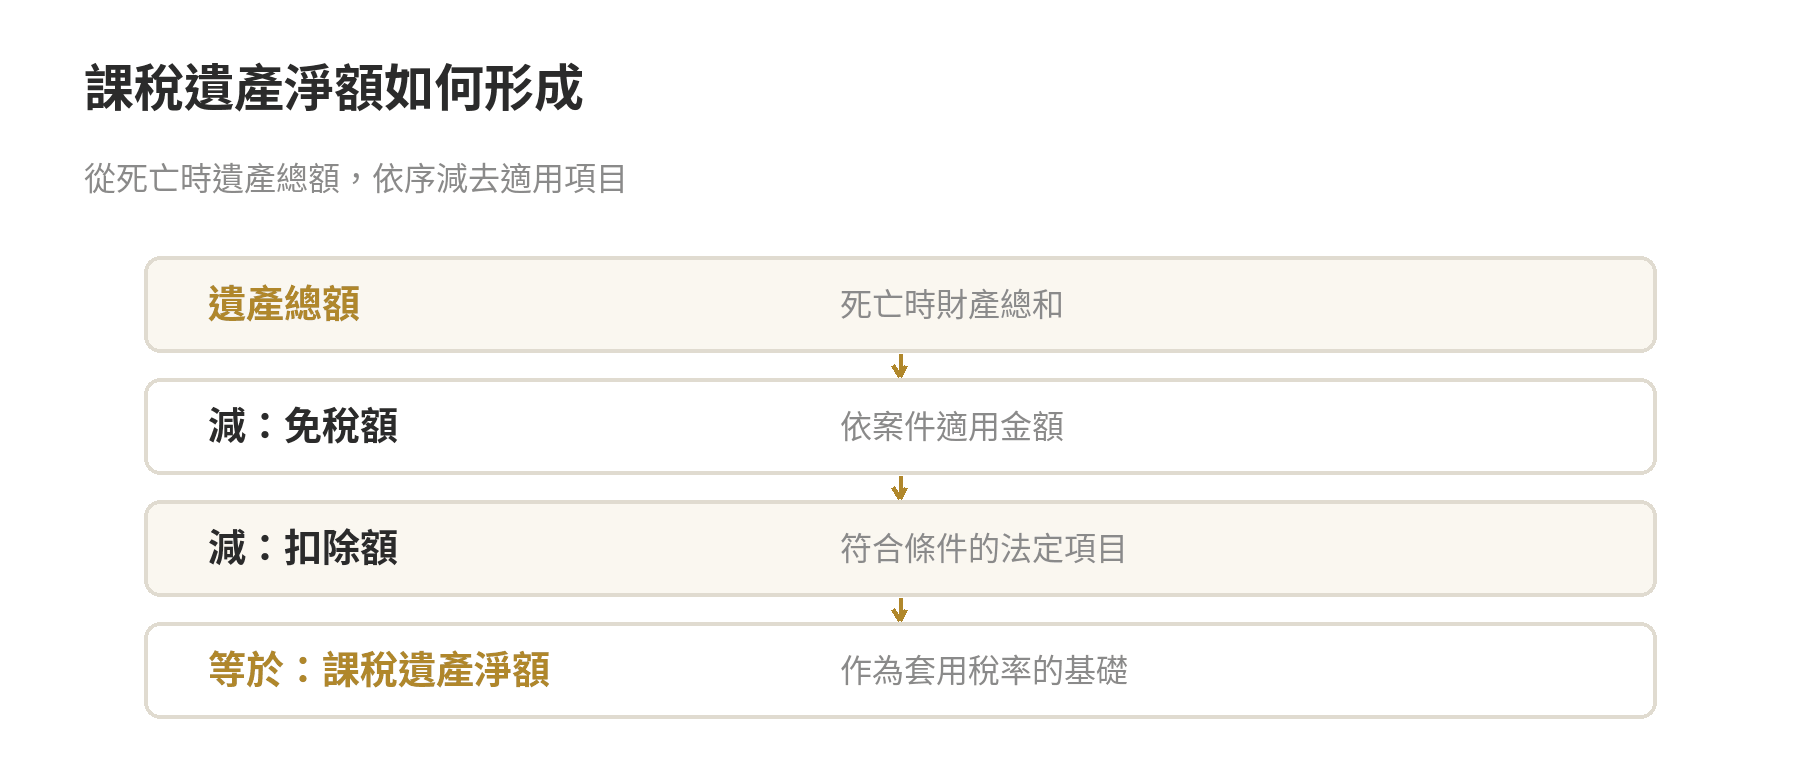
遺產稅不是用遺產總額直接乘稅率。依《遺產及贈與稅法第13條》,先把遺產總額減去免稅額與法定扣除額,得到「課稅遺產淨額」;再按淨額適用的級距計算;可扣抵稅額及利息則依《遺產及贈與稅法第11條》自應納稅額中扣抵。
用簡式表示:課稅遺產淨額=遺產總額-免稅額-扣除額;應納遺產稅額=課稅遺產淨額 × 適用稅率-累進差額-可扣抵稅額及利息。若減除後沒有正數淨額,便沒有正數的遺產稅額可計。
步驟一:盤點死亡時的財產並核對估價方式
先列出死亡時名下的存款、現金、有價證券、不動產、債權及其他有財產價值的權利。財政部稅務入口網說明,遺產價值以被繼承人死亡時的時價為基準:土地按公告土地現值、房屋按評定標準價格計算;有價證券則依種類採相應的時價標準。房屋或土地不要直接抄市價當稅務價值。
整理清單時,把財產名稱、所有權比例、被繼承人死亡日期、查得金額和估價依據放在同一列。若一筆財產由多人共有,先確認被繼承人持有的比例,再按該部分列入。對價值或權利歸屬有疑問的項目,可先保留資料並向國稅局確認估價依據。
銀行存款和債券可逐戶、逐筆整理死亡日餘額或持有數量,並把查詢結果與存摺、對帳資料核對。股票也要記下種類與數量,避免把帳戶現值直接當作稅法採用的時價。
不動產清單可分開記土地與房屋,並記錄持分、地段地號、房屋門牌及估價資料。稅務估價使用公告土地現值與房屋評定標準價格時,會和市場成交價不同;計算表要保留採用的金額及來源,方便後續核對。
先把每一項資產配上一份可追溯的資料,例如存款餘額資料、證券庫存資料或不動產估價資料。資料日期若不是死亡日,需記下日期差異,並確認它能否反映死亡時點的價值,避免把不同日期的金額當成同一基準。
查詢到的財產清單也要回頭核對家中已知的帳戶、房地和權利。若某筆資料未出現在清單,先確認是權利人不同、已結清,或查詢資料範圍不足,再決定是否納入;不要只因清單沒有列出就略過已知資產。
債權、借款和共同持有的財產也要分列,不要只記家庭成員實際保管的物品。清冊的目的在於讓每筆財產都能回到死亡日的權利人、持有比例與價值依據,查漏時才知道差異從哪一項開始。
依財政部稅務入口網的遺產稅說明,部分死亡前二年內贈與特定親屬的財產,也要核對是否依法併入遺產總額。若有贈與紀錄,整理日期、對象、財產種類及相關申報資料,不能只看死亡日當天的帳戶餘額。
把資料分成「已取得證明」「待確認價值」「待確認權利」三類,能看出試算結果裡哪些數字來自原始文件、哪些仍是假設。後兩類未確認前,不要把估值或所有權猜測當成最後的遺產總額。
步驟二:先扣免稅額,再逐項確認扣除額
115年(2026年)發生的繼承案件,免稅額為新臺幣1,333萬元。另有配偶扣除額553萬元、直系血親卑親屬每人56萬元、父母每人138萬元、符合條件的重度以上身心障礙特別扣除額每人693萬元,以及喪葬費扣除額138萬元。財政部115年度公告與稅務入口網資料交叉核對後,金額一致。
法定項目及條件見《遺產及贈與稅法第17條》。查核於2026年10月。
上列金額不代表每案都能全數扣除。配偶或子女是否為繼承人、是否拋棄繼承,身心障礙資格是否符合規定,都會影響能否列扣。
未成年直系血親卑親屬的扣除額另按距成年年數計算;其他法定項目還包括被繼承人死亡前未償且有證明的債務、依法應納未納的稅捐,以及符合條件的遺產管理費用。
親屬扣除額還要對照繼承關係,不是把所有親屬人數直接乘上每人金額。比如直系血親卑親屬有人拋棄繼承時,法條對親等較近者拋棄後由次親等繼承的扣除額設有上限;因此先確認誰實際承受繼承,再計算人數與資格。
死亡前未償債務須有確實證明才能列入。只有口頭表示欠款、但沒有借據、匯款或餘額證明,不能直接在工作表扣除;把債權人、債務餘額、形成日期及可佐證資料列在一起,會比單填一筆總額容易檢查。
遺產總額中的不計入項目、免稅額和扣除額是不同欄位。先按規定排除不計入的財產,再使用免稅額及扣除額,並在表上記錄每一筆只出現一次,能避免把同一金額重複扣掉。
每項扣除都要確認適用條件與證明資料。債務可整理借款契約、餘額證明與還款紀錄;親屬身分與繼承關係則備妥戶籍資料。
扣除額舉證文件與常見項目,可延伸閱讀遺產稅扣除額舉證文件整理。試算時則依資料逐欄列入,不要將不同扣除項目合併成一筆無法追查的總額。
步驟三:算出課稅遺產淨額
把已確認的遺產總額、免稅額與扣除額填入公式。這裡要區分「不計入遺產總額」和「扣除額」:前者在算遺產總額時排除;後者則先列入遺產總額,再依規定扣除。兩者若重複減除,同一項財產或金額會被算兩次。
用一組單純的假設數字示範:死亡時遺產總額為4,000萬元,假設有配偶、兩名成年子女及符合規定的喪葬費扣除額,沒有其他扣除或可扣抵項目。
按115年度公告及入口網所列金額計算:4,000萬元-1,333萬元免稅額-553萬元配偶扣除額-112萬元子女扣除額-138萬元喪葬費扣除額=1,864萬元課稅遺產淨額。
另一種檢查方式是先把扣除項目分組小計:親屬相關扣除額合計665萬元,喪葬費138萬元。
兩組再和免稅額1,333萬元分別核對原始依據,便能看出差異是來自漏掉親屬扣除、重複列入,還是扣除額金額填錯。
試算表最好把「金額」和「計算方式」分欄。例如子女扣除額要記人數及每人金額,配偶扣除額記錄適用資格,債務則附餘額證明。只有一欄總扣除額,日後很難追查錯誤或補正資料。
這個算例只說明公式如何排列。實際案件應以死亡日、財產估價、親屬資格、債務證明及其他扣除條件逐項核算;未確認的項目先不要當作已獲准扣除。
步驟四:依死亡日適用的級距計算稅額
115年(2026年)適用的課稅遺產淨額級距為:5,621萬元以下10%;超過5,621萬元至1億1,242萬元15%;超過1億1,242萬元20%。年度級距可在財政部稅務入口網遺產稅說明核對;財政部公告115年級距免予調整,沿用114年金額。
15%級距的累進差額為281萬500元,20%級距為843萬1,500元,可在財政部稅務入口網核對。115年度課稅級距沿用前一年度金額。
適用級距要看繼承事實發生日,也就是死亡日。財政部115年度公告列明該年度課稅級距金額;處理較早年度案件時,應先找該死亡年度的稅率和扣除金額,不能將115年度金額套在所有舊案。
算例淨額1,864萬元落在第一級距,因此試算稅額為1,864萬元 × 10%稅率=186萬4,000元。若淨額進入第二或第三級距,應以該級距稅率乘上整個淨額,再減去對應累進差額;累進差額的作用,是讓公式結果等同於分段累進計算。稅率表及更完整的級距算法,另見遺產稅稅率級距與計算公式。
步驟五:扣抵已納稅額並核對申報資料
最後檢查是否有依法可扣抵的稅額及利息,例如特定期間內贈與稅與土地增值稅已納部分,或境外遺產稅。依《遺產及贈與稅法第11條》,這些已納稅額可自應納遺產稅額中扣抵。完成估算後,把計算表與財產清冊、扣除證明、贈與及納稅資料互相核對,再以官方申報程序填報。
要快速輸入各類財產與扣除項目,可使用遺產稅試算工具作初步整理;該工具的輸入結果仍須回到財產資料和官方申報規則確認。試算表或線上工具都不能代替稽徵機關對財產時價、扣除資格和應納稅額的核定。
試算時可保留一份欄位清楚的工作表:財產總額、估價來源、免稅額、各扣除項目、課稅遺產淨額、適用級距、累進差額與可扣抵稅額。若想進一步了解從準備資料到送件的整體流程,可接著閱讀遺產稅申報流程與期限。
常見問題
遺產總額不到免稅額,就一定不用申報嗎?
應納稅額試算為零,不等於所有繼承程序都不必辦理。財政部稅務入口網列有申報規定;遺產稅申報期限和送件資料可看遺產稅申報流程說明。
遺產稅試算可以直接用房屋或土地的成交行情嗎?
不宜直接用成交行情代替稅務估價。財政部說明土地以公告土地現值、房屋以評定標準價格作為時價計算依據;上市櫃股票等財產也有對應估價方式,應按財產類型整理。
家人有債務,可以從遺產總額扣掉嗎?
被繼承人死亡前尚未清償且有確實證明的債務,列在《遺產及贈與稅法第17條》的法定扣除項目中。準備試算時應保存債務成立與死亡日餘額的證明,再按法定條件核對可扣金額。
繼承人放棄繼承,還能列配偶或子女扣除額嗎?
繼承人拋棄繼承會影響部分親屬扣除額。《遺產及贈與稅法第17條》對扣除項目與拋棄繼承的適用設有規定,應依該條文及實際繼承關係核算。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10