先講結論:團保理賠金額不是用「公司替你買了多少」直接換算,而是看保險證、保險手冊與保單條款對應的給付項目。
身故可能按該被保險人的保險金額給付;失能或傷害給付可能是保險金額乘上表列比例。
傷害醫療實支實付則要看符合條件且超過全民健康保險給付部分的費用、每次限額與其他條款限制;日額型按約定日額計算。個人保險要依自己的保單分開計算。
先分清楚:團保和個人保險是兩份契約
「個人保險保額」是指自己名下另行投保的個人保險金額。以團體傷害保險單示範條款為例,要保人是要保單位,被保險人是列在名冊內的人。
團體傷害保險的保障要回到名冊、保險證或保險手冊,以及團體保單的約定逐項確認;這些資料共同指向適用的保額與給付項目。
金管會的團體傷害保險單示範條款載明,保險證或保險手冊應記載被保險人、保險範圍、保險期間與保險金額。
團體一年定期人壽保險單示範條款也採相同架構。先取得這些資料,才能把「聽說公司有團保」轉成可核對的保額與給付項目。
個人保險則是你自己作為投保安排中的當事人,保險金額、承保範圍、除外責任與受益人依個人契約記載。保險法第13條把人身保險分為人壽、健康、傷害及年金保險;所以「團保」和「個人保險」是投保方式的差別,不能單靠名稱判斷理賠算法。
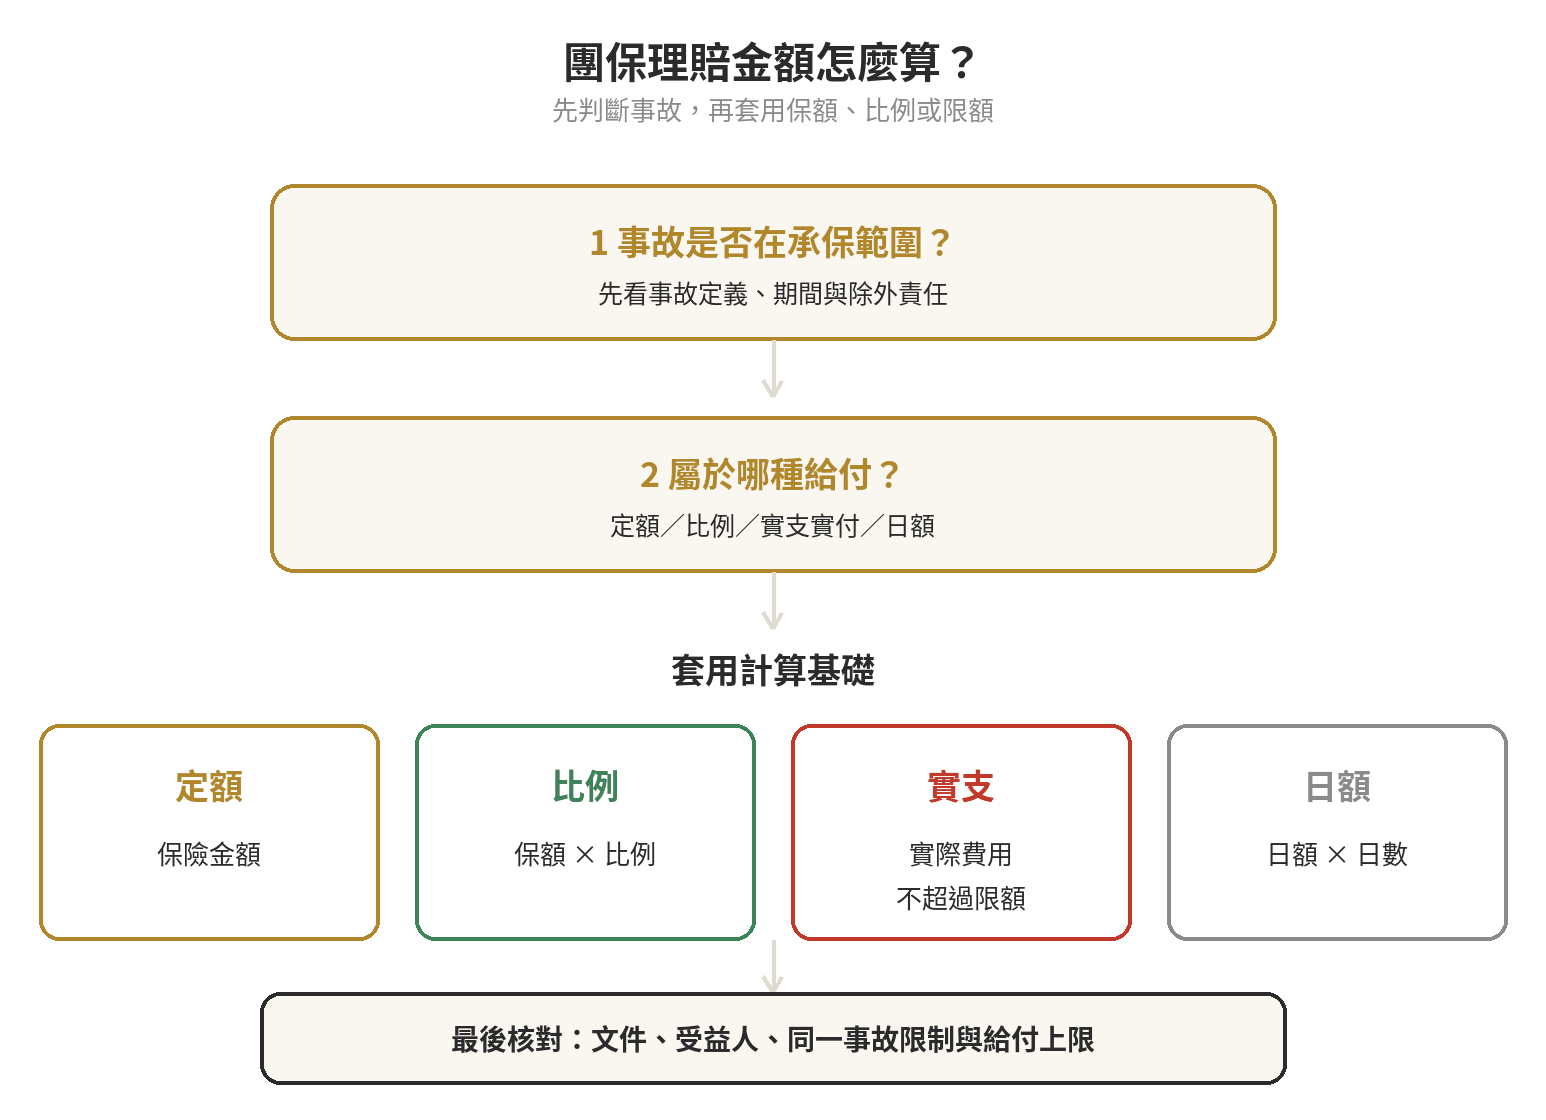
團保理賠金額怎麼算?先代入這個公式
先找出三個欄位:事故是否屬於承保範圍、該項給付的計算基礎、以及給付上限。可用下面的方式理解:
| 給付型態 | 計算方式 | 要核對的欄位 |
|---|---|---|
| 定額給付 | 符合事故條件後,依約定保險金額給付 | 保險金額、事故定義、除外責任 |
| 比例給付 | 保險金額 × 給付比例 | 失能程度表、同一事故限制、累計上限 |
| 實支實付 | 符合條件且超過全民健康保險給付部分的實際費用,且不超過單次或年度限額 | 收據、費用範圍、每次限額 |
| 日額給付 | 約定日額 × 條款認定的給付日數 | 住院條件、日數上限、給付日額 |
以團體傷害保險單示範條款為例,符合身故條件時按該被保險人的保險金額給付。
失能保險金按附表的給付比例計算;同一事故造成數項失能程度時,合計仍受保險金額上限限制。這是看團體傷害保險條款時的計算骨架,不是所有團保的固定答案。
同一份示範條款另把傷害醫療分成實支實付型與日額型。前者以符合條件且超過全民健康保險給付部分的實際醫療費用為基礎,仍受每次限額等條款限制。
後者以住院日數乘上保單記載的日額;兩者的限額與文件要求不同。不要把身故保額代入醫療費用,也不要把住院日額當成醫療收據金額。
保額、限額與最後拿到的金額,不是同一件事
保險金額是條款用來計算或限制給付的核心欄位,但它不會自動回答「這次一定拿多少」。事故必須先落在承保範圍內,還要符合該項給付的認定條件;有些給付直接按保額,有些則要乘給付比例或扣除已領金額。
看到「最高以保險金額為限」時,意思是給付有上限,不代表每一種事故都按全額給付。失能保險金要回到附表找對應項目;同一事故出現數項失能程度時,還要看同手同足、既有失能與總額限制。
看到「每次限額」或「日額」時,也不要把它當成身故保額。實支實付型是把符合條件且超過全民健康保險給付部分的費用放進限額內計算。
日額型則以條款認定的住院日數乘上約定日額。這兩種給付的文件、上限與計算單位都不一樣,仍須回到個別條款核對。
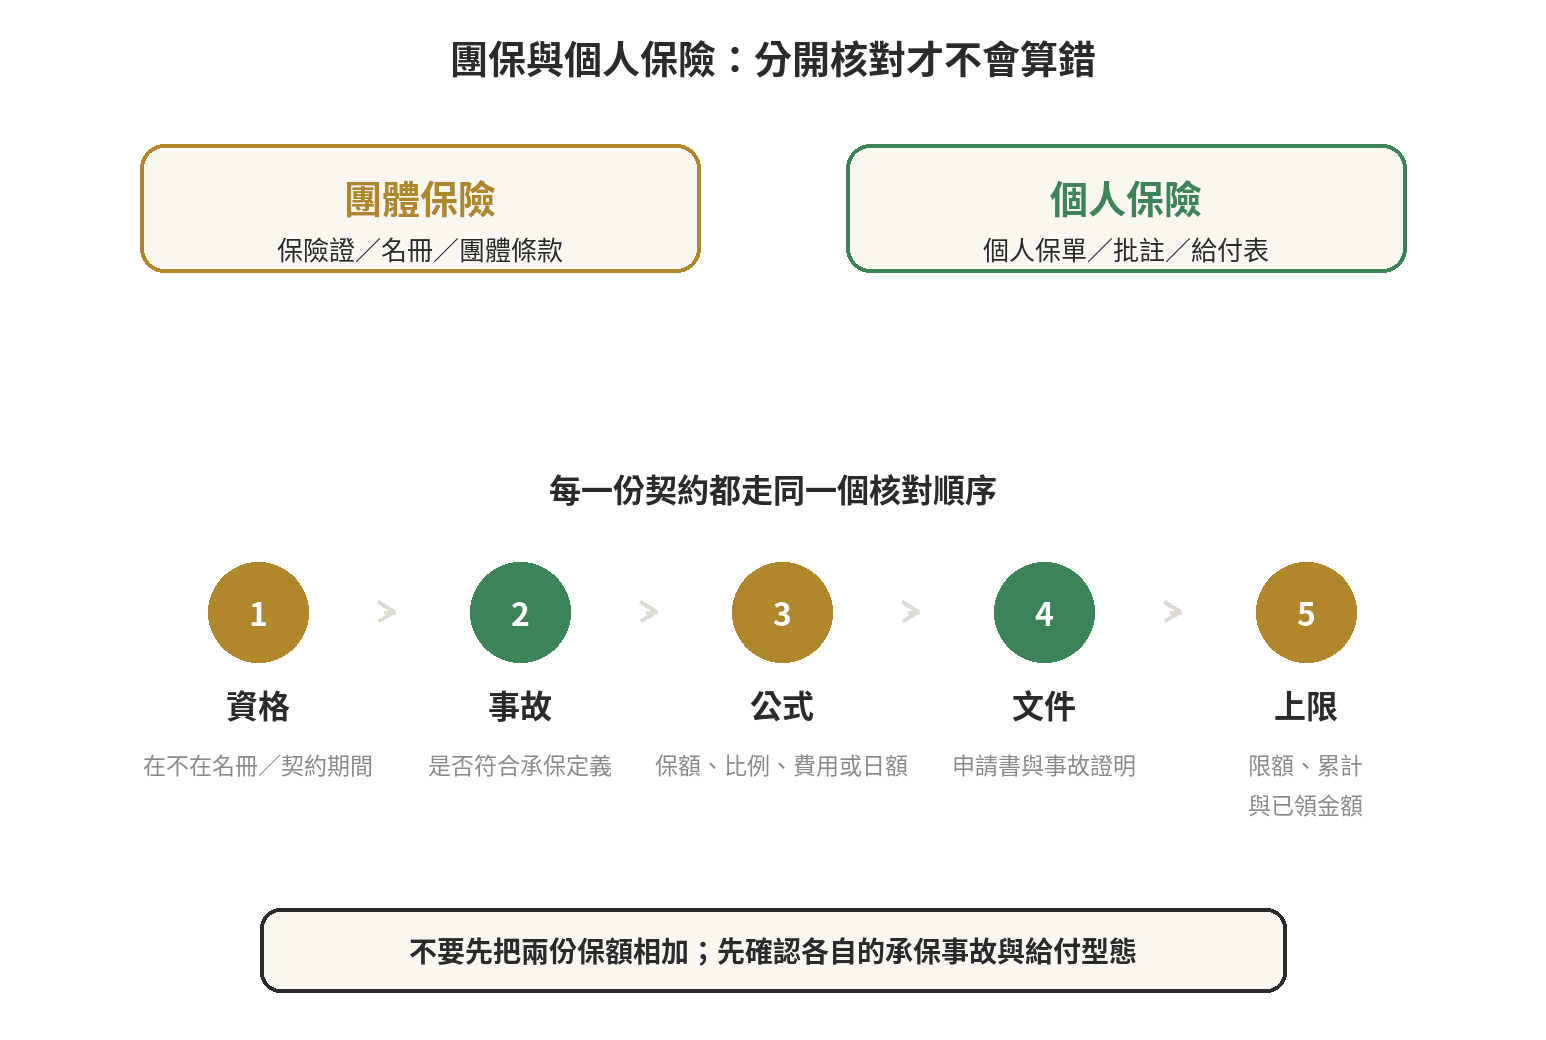
團保與個人保險各有自己的保額和限額。就算兩份契約都寫著傷害保障,也可能因事故定義、除外責任、給付表或受益人不同而得到不同結果。申請時應把兩份保單分開做筆記,不要把其中一份的給付表代入另一份。
可把保險證上的項目整理成一份對照表,再把完整條款中的「給付」、「限額」、「不保事項」與「申領文件」放在旁邊逐項核對。
這樣建立的是有文件可回頭檢查的試算基礎,不是只憑口頭說法做估價。
團保與自己投保的額度,差在哪裡?
差異不是比較哪一份較高,而在額度怎麼形成、契約由誰掌握,以及離開團體後會發生什麼事。
把兩份契約分欄閱讀,才能避免把團保保額誤認成自己可以永久帶走的額度。
| 比較項目 | 團體保險 | 自己另行投保的個人保險 |
|---|---|---|
| 額度來源 | 團體契約、被保險人名冊與個人保險證 | 個人契約、要保書與批註 |
| 理賠基礎 | 依團體條款的事故定義、保額、比例或限額 | 依個人條款的事故定義、保額、比例或限額 |
| 誰要先確認 | 向公司人力資源單位、要保單位或保險公司索取保險證與條款 | 查看自己保存的保單、批註與給付表 |
| 資格變動 | 可能受在職、退職、退休、名冊異動或契約期間影響 | 依個人契約約定,不以公司名冊為判斷基礎 |
金管會團體傷害保險單示範條款寫明,團體被保險人因離職、退休或其他原因退保,資格可自約定通知生效時終止。
同一示範條款也設有更約權,符合條件者可在喪失資格後三十日內申請不高於原團保保險金額的個人傷害保險契約。
這是條款提供的路徑,不代表每張團保都完全相同,仍要核對你的保單。
三種情境,實際怎麼代入?
情境一:身故定額。假設團保的身故保險金額記載為一百萬元,且事故符合條款,示範條款的計算就是按該被保險人的保險金額給付,也就是以一百萬元作為該份團保的計算基礎。若另有個人保險,必須再拿個人條款逐份核對,不能只看兩張保單的封面。
情境二:失能比例。假設團保保險金額是一百萬元,附表對認定的失能程度列四成比例,試算式就是一百萬元乘以四成,得到四十萬元;示範條款同時要檢查同一事故的多項給付、既有失能扣除與總額上限。
情境三:傷害醫療。假設條款採實支實付,單次限額十萬元,符合條件且超過全民健康保險給付部分的費用是八萬元,計算基礎是八萬元。
若符合條件且超過全民健康保險給付部分的費用是十二萬元,給付仍受十萬元限額控制。若條款採日額型,則改看住院日數與約定日額,不看收據總額。
計算基礎可參考團體傷害保險單示範條款的傷害醫療附加條款。這些數字是說明公式的假設示例,不是任何公司團保的固定額度。
申請時,先把保險證上的保額、給付項目、限額與附表整理出來,再把事故文件一項項對上。若遇到骨折、失能程度或除外責任爭議,可先閱讀骨折理賠表怎麼看,等級判定常見爭議,但仍須回到自己的團體條款。
申請前,照這個順序找資料
- 先找保險證或保險手冊:確認姓名、保單號碼、保險期間、承保項目與保險金額。
- 再找完整條款與附表:確認事故定義、等待或認定條件、給付比例、限額、不保事項與受益人。
- 分清楚給付型態:定額、比例、實支實付、日額的文件與公式不同。
- 整理事故證明:團體傷害示範條款列出的身故申請文件包含保險金申請書、相驗屍體證明書或死亡診斷書、除戶戶籍謄本與受益人身分證明。
- 確認失能文件:該條款列有保險金申請書、失能診斷書與受益人身分證明。
- 最後才算金額:把保額或限額代入公式,並檢查同一事故已領金額、既有失能與其他限制。
若公司只告知「有團保」卻沒有提供個人保險證,先向要保單位索取能辨識保單號碼、保險期間、保障內容與保險金額的資料。若已發生事故,可同時詢問申請窗口與保險公司需要的文件;不要只依口頭說法推算理賠金。
理賠受阻時,先把爭點寫成一句話:是「不在承保期間」、是「事故不符合定義」、是「給付比例認定」、還是「文件不足」。再逐項對條款。
若是事故通知、文件或除外責任的疑問,可延伸閱讀意外險理賠常見受阻原因,申請前先看這幾點。若事故本身是車禍,另涉及強制汽車責任保險,理賠項目與上限見強制險理賠項目明細怎麼看,理賠上限多少。
離職、退休或換工作,團保額度要重新確認
團保資格會和團體身分、名冊異動及契約期間連動。金管會示範條款把離職、退休或其他退保原因列為資格異動情況;若你準備離開公司,不要只問「保額還在不在」,還要問保障終止日、事故發生日在不在承保期間,以及是否有轉換個人契約的條款。
團保與個人保險應分成兩份契約處理,理賠也要各自審查。你應保存兩邊的保險證、條款、批註與繳費或投保紀錄,申請時把事故日期、事故類型與已備文件分開整理。死亡給付若牽涉後續遺產程序,另可閱讀保險金要繳遺產稅嗎?受益人寫法定繼承人的意思,不要把理賠金額計算和稅務判斷混成同一題。
常見問題
公司團保和自己買的保險,理賠金額可以直接相加嗎?
不能一概直接相加,須依各契約的給付型態、費用性質與限額判斷。定額或按比例給付要看各自條款;實支實付還要核對費用範圍與限額。
團保保險證找不到,還能知道自己的保額嗎?
先向要保單位或保險公司申請可辨識身分與保單的資料。金管會團體傷害保險單示範條款把保險證或保險手冊列為載明被保險人、保障內容、期間與保險金額的文件,口頭通知不足以替代這些欄位。
團保離職後還有保障嗎?
要看退保通知、契約約定與事故發生時間,不能只用離職日或最後上班日推算。示範條款記載,離職、退休或其他原因退保可能使被保險人資格終止;符合條件時,另有更約權的條款才可能提供轉換個人契約的路徑。
住院醫療團保是看收據,還是看住院天數?
兩種都有可能,取決於條款採實支實付型或日額型。實支實付看符合條件且超過全民健康保險給付部分的實際費用與限額。
日額型看約定日額與條款認定的住院日數,不能把兩種公式混用。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09