被繼承人生前投保、死亡時指定受益人的人壽保險金,原則上不計入遺產總額,受益人寫「法定繼承人」也算有效指定,不影響這項原則。
但如果投保行為同時具備高齡、重病、躉繳、舉債等多項「實質課稅八大樣態」特徵,國稅局仍可能認定是規避遺產稅、把保險金併入遺產課稅。
保險金原則上不算遺產:法源在哪裡
依《保險法第112條》,保險金額約定於被保險人死亡時給付其所指定之受益人者,這筆金額不算被保險人的遺產。
稅法上也有對應規定。依《遺產及贈與稅法第16條第9款》,約定於被繼承人死亡時給付其所指定受益人的人壽保險金額、軍公教勞農保險金額及互助金,不計入遺產總額。
這是兩層互相獨立的保護:保險法上不算被保險人遺產,稅法上也不計入遺產總額,兩層規定的前提都一樣——保單有明確指定受益人,且是死亡給付性質。不計入遺產總額,跟遺產稅另外還有的免稅額、各項扣除額是不同機制,後者的算法見〈遺產稅免稅額與試算〉。
受益人寫「法定繼承人」是什麼意思?保險金怎麼分
受益人欄位寫「法定繼承人」,依前一節保險法第112條、遺贈稅法第16條第9款的法源並未限定受益人須寫具體姓名,實務上仍算是被繼承人已有效指定受益人(只是用身分類別描述),不會因此變成沒有指定受益人。
但「法定繼承人」怎麼分保險金,要看保單條款。依保險事業發展中心公布之現行人壽保險單示範條款第25條,受益人為法定繼承人時,其受益順序及應得比例適用民法繼承編相關規定,也就是依各人的應繼分比例分配,不是每人均分。
較舊的保單如果條款沒有這樣約定,可能是全體受益人平均分配;正確分配方式請直接查保單條款或洽保險公司確認,條款版本與用語可能因保單簽訂年度、保險公司而不同。
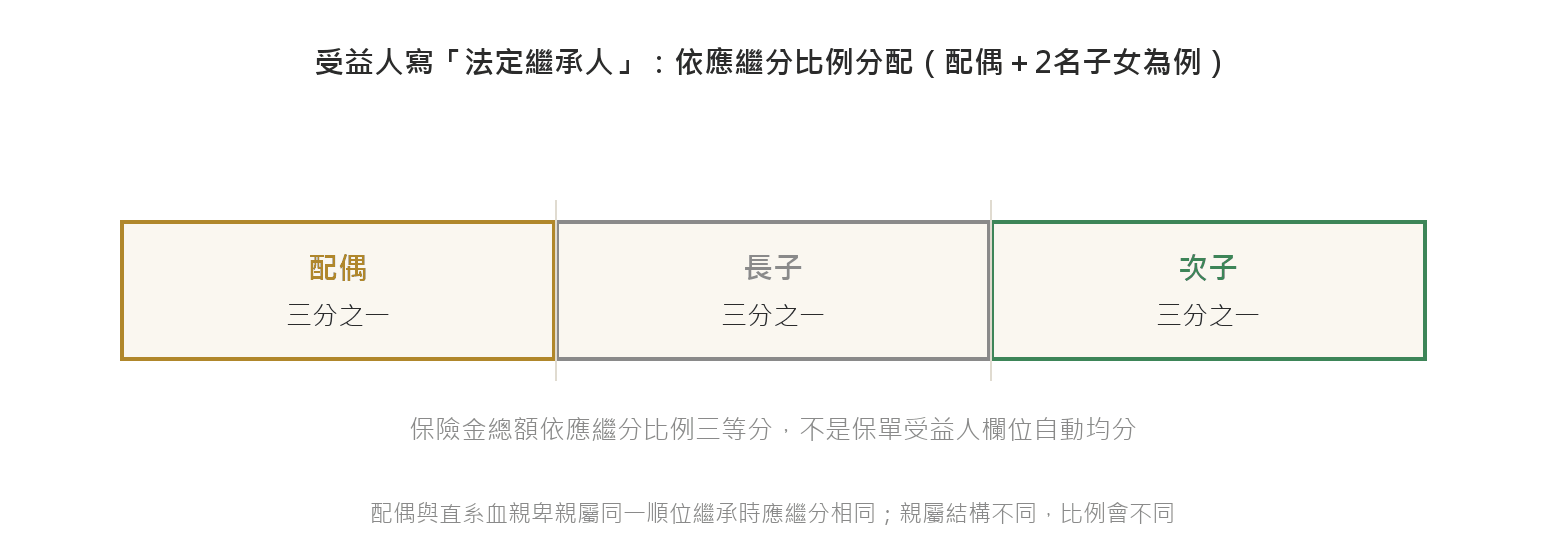
以配偶與2名子女共同繼承為例,依民法第1144條配偶與子女(第一順序繼承人)應繼分平均分配的規定,三人應繼分相同、各得三分之一,保險金也依這個比例分配;親屬結構不同,應繼分比例就不同。
什麼情況保險金還是會被課遺產稅?實質課稅八大樣態
財政部109年7月1日台財稅字第10900520520號函附件,彙整多則行政法院實際認定併入遺產課稅的判決案例;會計師與稅務實務界從這些案例中,常整理歸納出以下八類重複出現的特徵(各案例原始用字略有差異,下表為業界慣用的整理版本):
| 樣態 | 意思 |
|---|---|
| 躉繳投保 | 保費一次繳清,不是分期繳納 |
| 高齡投保 | 投保時年齡偏高 |
| 帶(重)病投保 | 投保前或投保時已罹患重大疾病 |
| 短期投保 | 投保到身故的時間很短 |
| 鉅額投保 | 投保金額顯著偏高 |
| 舉債投保 | 用借款方式繳保費 |
| 密集投保 | 短時間內密集買進多張保單 |
| 保險費相當或高於保險金額 | 已繳保費(加計利息)與保險金額相當甚至更高 |
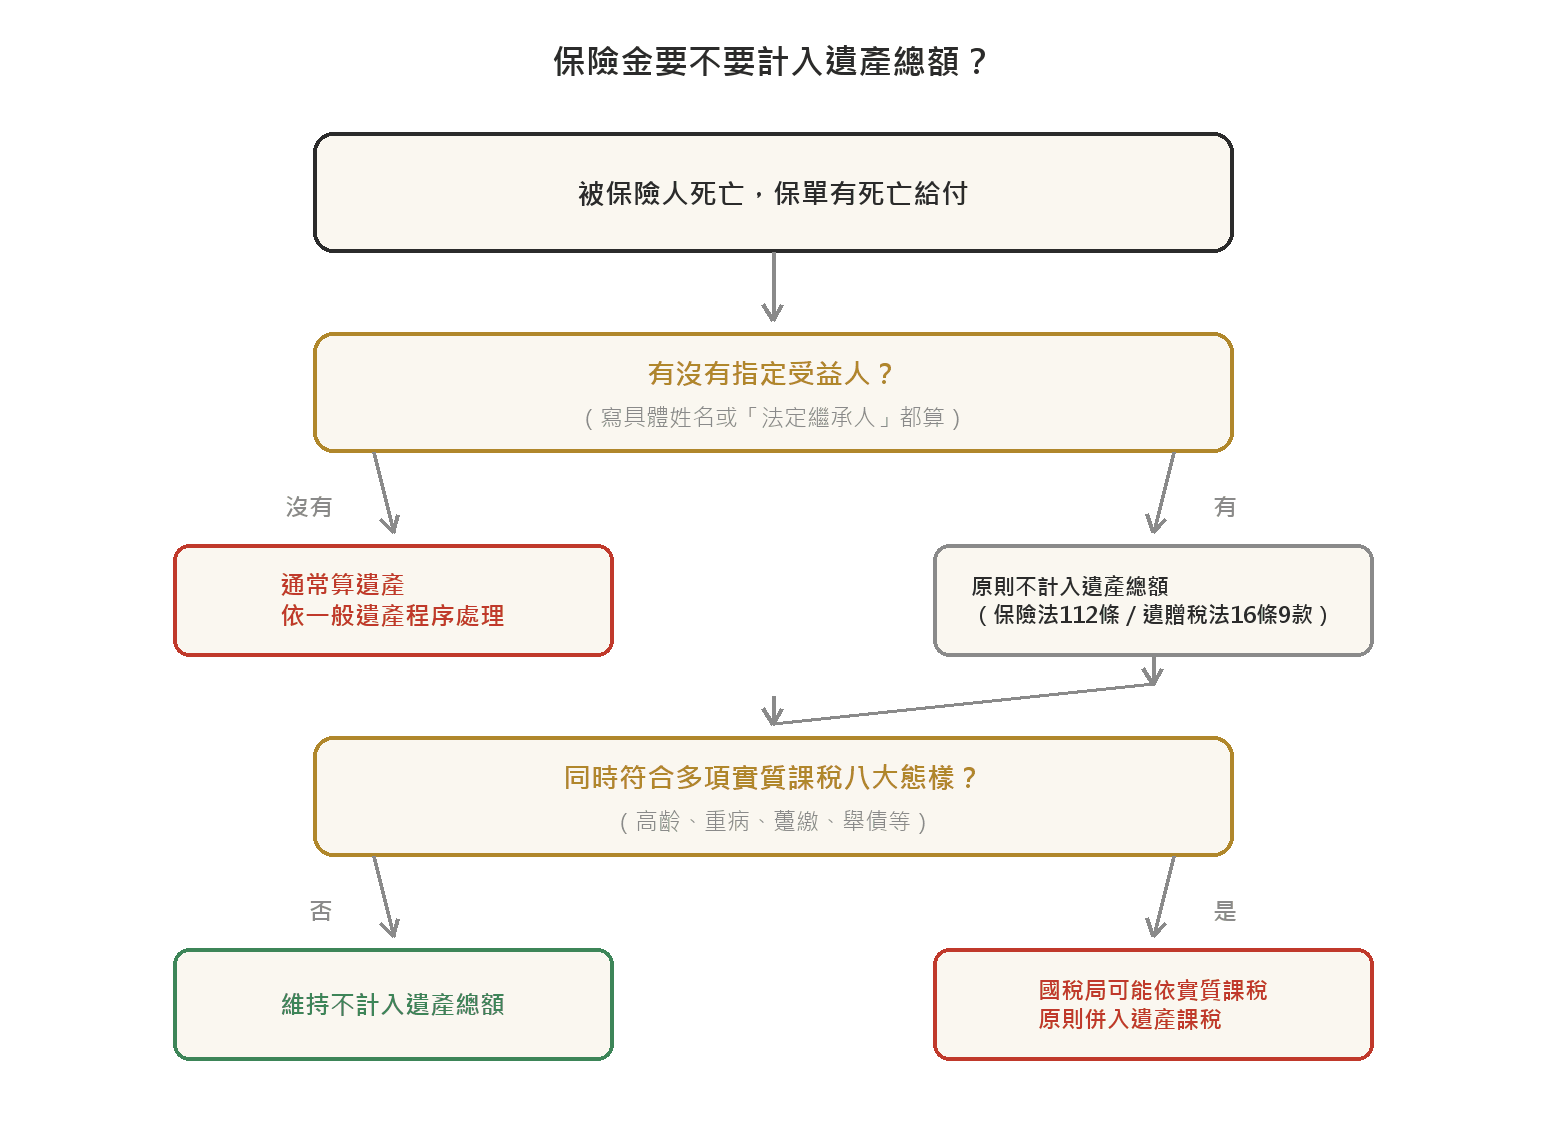
法院與國稅局實務上不是符合其中一項就核課,而是把上述特徵放在一起通盤考量、綜合判斷,符合的項目越多(尤其重病、躉繳、舉債同時出現),被認定規避遺產稅的可能性越高。
一旦國稅局依實質課稅原則把保險金併入遺產課稅,這筆錢就不再適用不計入遺產總額的規定,受益人也不用再依所得基本稅額條例第12條第1項第2款,把同一筆錢計入個人的基本所得額課徵所得稅,避免同一筆錢被兩種稅重複課到。
常見問題
保單受益人寫具體姓名,跟寫「法定繼承人」,遺產稅結果一樣嗎?
原則上一樣,只要是死亡給付且有指定受益人(不論寫具體姓名或寫「法定繼承人」),都適用遺產及贈與稅法第16條第9款不計入遺產總額。差別主要在受益人「怎麼分」與「誰能領」,寫具體姓名可以精準指定對象與比例,寫「法定繼承人」則交給保單條款與民法繼承規定決定。
符合一項實質課稅樣態(例如只有高齡投保),就一定會被課遺產稅嗎?
不一定。實務上是把多項特徵通盤考量、綜合判斷後由國稅局個案認定,不是符合單一樣態就核課,拿不準可以在申報前洽詢稽徵機關。
要保人(付保費的人)跟被保險人(身故的人)不是同一人,會有什麼差別?
要看是哪一位死亡。被保險人死亡時,保險公司理賠死亡給付,這筆錢原則上不計入被保險人的遺產(本文討論的情形);如果併入遺產課稅是因為符合實質課稅原則,受益人也不用再依所得基本稅額條例第12條第1項第2款把同一筆錢計入基本所得額課所得稅。
要保人死亡、被保險人還活著則是完全不同的情形:保險公司沒有理賠死亡給付,但要保人生前對保單有解約領回保單價值準備金、保單借款、變更受益人等財產權利。
這筆保單價值準備金要列入要保人自己的遺產課稅,法源是《遺產及贈與稅法第4條第1項》財產定義裡的「其他一切有財產價值之權利」,不是本文講的第16條第9款不計入遺產總額。
軍公教勞農保險的保險金,也適用同一套規則嗎?
依遺產及贈與稅法第16條第9款,軍公教勞農保險之保險金額及互助金,跟人壽保險金一樣不計入遺產總額,法源相同;但軍公教勞農保險屬社會保險,保費費率、承保金額與加保資格均由法令統一規範,被保險人無法自行決定躉繳保費、加大保額或密集投保,不具備實質課稅八大樣態所描述的操作空間。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09