撫卹金是因公務、軍職或職業災害等特定事由,依適用制度給付給遺族的款項;誰能領,要看亡者身分與死亡原因。依法直接授予遺族的公教補償金,其遺產性質依給付法規與函釋判斷;職災死亡補償依勞基法第59條由雇主給付遺屬。公務員、勞工與軍人的受領順位並不相同,不能只憑款項名稱套用同一規則。
先分清「撫卹金」是哪一筆
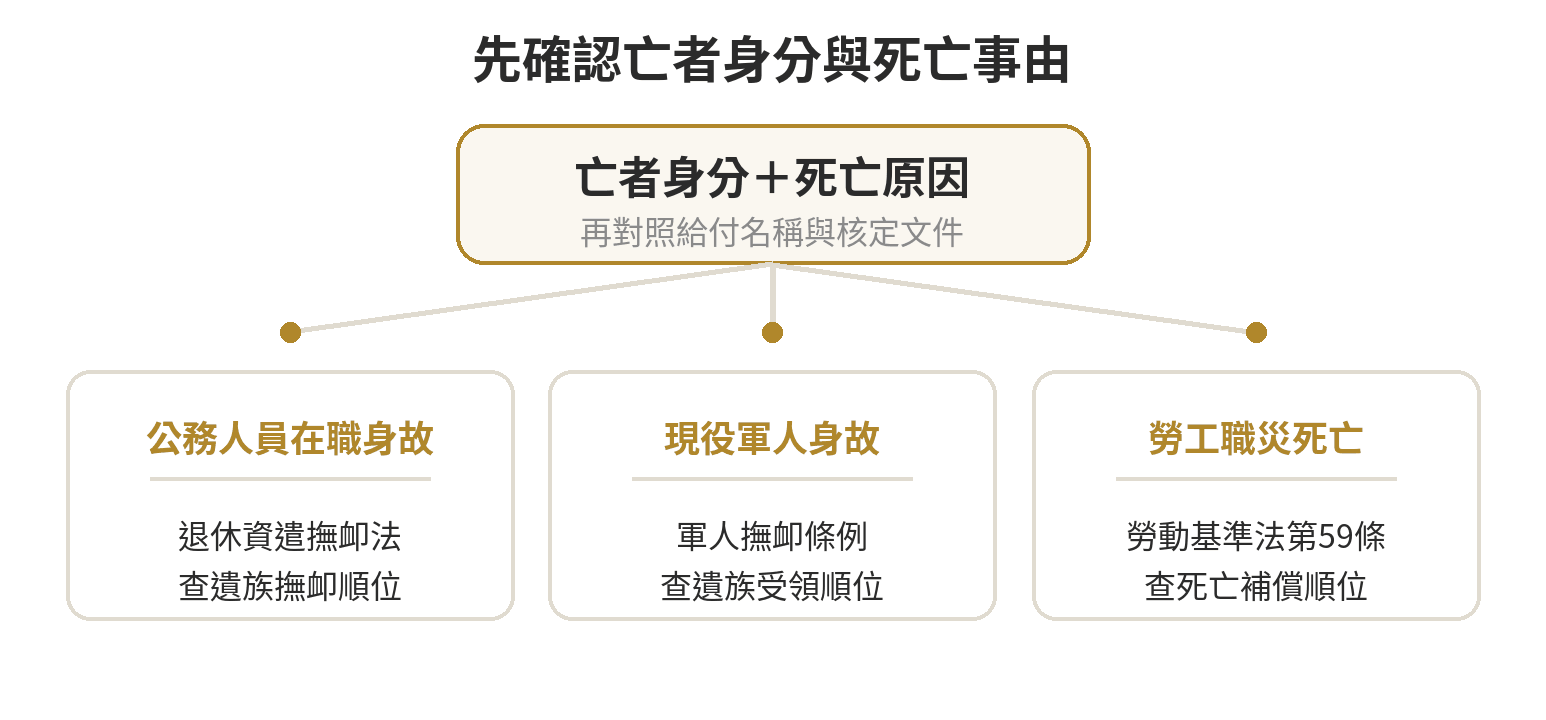
「撫卹金」在日常說法裡常被用來稱呼多種身故給付,法律上卻沒有一套適用所有人的共同制度。公務人員在職死亡,依公務人員退休資遣撫卹法請領撫卹給與;現役軍人死亡,適用軍人撫卹條例;勞工因職業傷害或職業病死亡,則有勞動基準法的死亡補償。
申請文件上若寫的是遺屬年金、退職補償、勞工退休金個人專戶、慰問金或喪葬補助,先記下完整給付名稱、給付機關與法規依據。名稱裡有「遺族」「撫卹」幾個字,不代表款項來源、受領人或遺產稅處理完全相同。
先問三件事:亡者身故前的任職身分是什麼、給付是因哪一種死亡事由發生、機關依哪一條規定核發。這三項資料可把案件帶到正確制度,再核對受領順位;只有知道「家人說有一筆撫卹金」,還不足以判斷誰能申請或是否計入遺產。
| 給付制度 | 適用情況 | 受領人依據 |
|---|---|---|
| 公務人員撫卹 | 公務人員在職病故、意外或因公死亡 | 退休資遣撫卹法的遺族順位 |
| 勞基法死亡補償 | 職業傷害或職業病死亡 | 勞動基準法第59條列出的遺屬順位 |
| 軍人撫卹 | 符合軍人撫卹條例的軍人傷亡撫卹 | 軍人撫卹條例的遺族順位 |
公務人員身故:配偶與其他遺族依序領取
公務人員遺族撫卹金的受領人與分配方式,見《公務人員退休資遣撫卹法》(114年12月26日修正)第62條。公務人員身分須依任用及銓敘規定確認,公立學校教職員等另有適用法規,不能只憑「在政府上班」就認定同一制度。
依第62條,未再婚配偶領受二分之一,其餘由子女、父母、祖父母、兄弟姊妹依序平均領受。亡故者沒有前三順位遺族時,未再婚配偶單獨領受;沒有配偶或配偶再婚時,才依條文順位由其他遺族領受。某一順位有數人,分配規則也由該條規定。
這裡的「配偶領一半」是法定撫卹金的分配規定,並非遺產分割比例。遺族依公務人員退休資遣撫卹法取得的撫卹給付,應與亡者帳戶裡原有存款、薪資或退休前已取得而尚未領取的財產分別整理。
勞工身故:勞基法死亡補償限於職災
《勞動基準法》(113年7月31日修正)第59條處理的是勞工因職業傷害或罹患職業病而死亡時,雇主應給付的職災補償,不是所有勞工身故都能領的通用撫卹金。條文規定,雇主給付五個月平均工資的喪葬費,並一次給與遺屬四十個月平均工資的死亡補償;同一事故已有法定費用補償時,雇主得依法抵充。
依勞基法第59條,死亡補償的遺屬順位依序是配偶及子女、父母、祖父母、孫子女、兄弟姊妹。這是勞基法第59條第4款的特別受領順位,和公務員撫卹金的未再婚配偶先領二分之一等規則不同。其他勞工身故給付,例如保險給付或勞工退休金個人專戶餘額,應按各自法規確認,不能直接把勞基法職災死亡補償的順位套過去。
申請人可先請雇主或承辦機關確認事故是否認定為職業傷害或職業病,以及核發項目是否寫明「勞動基準法第59條死亡補償」。若文件寫的是其他給付,應改查該給付所依據的法律與申請規定;這能避免把職災補償、勞工保險給付和雇主另訂的慰問金混在一起。
軍人身故:領受人依軍人撫卹條例
《軍人撫卹條例》(112年6月9日修正)第4條規定領受撫卹金的遺族順位。退伍後遺屬一次金等款項若列在核定通知上,另按正式給付名稱與文件所列法規核對,不套用本條順位直接判斷。
依軍人撫卹條例第4條,第一順位包括父母、配偶、子女,但配偶須未再婚;第二順位為祖父母、孫子女、未再婚的寡媳及鰥婿;第三順位為未成年或已成年但因身心障礙而無謀生能力的兄弟姊妹;第四順位為無人扶養的配偶父母或配偶祖父母。同一順位有數人無法協議時,條文明定平均領受。
家屬整理軍人撫卹資料時,可把核卹令、通知書所列給付名稱及親屬關係資料放在一起,對照條文的遺族順位與受領資格。
延伸閱讀:往生者銀行存款怎麼領?各繼承人同意、遺產稅完稅證明與銀行流程
撫卹金算不算遺產?看請求權屬於誰
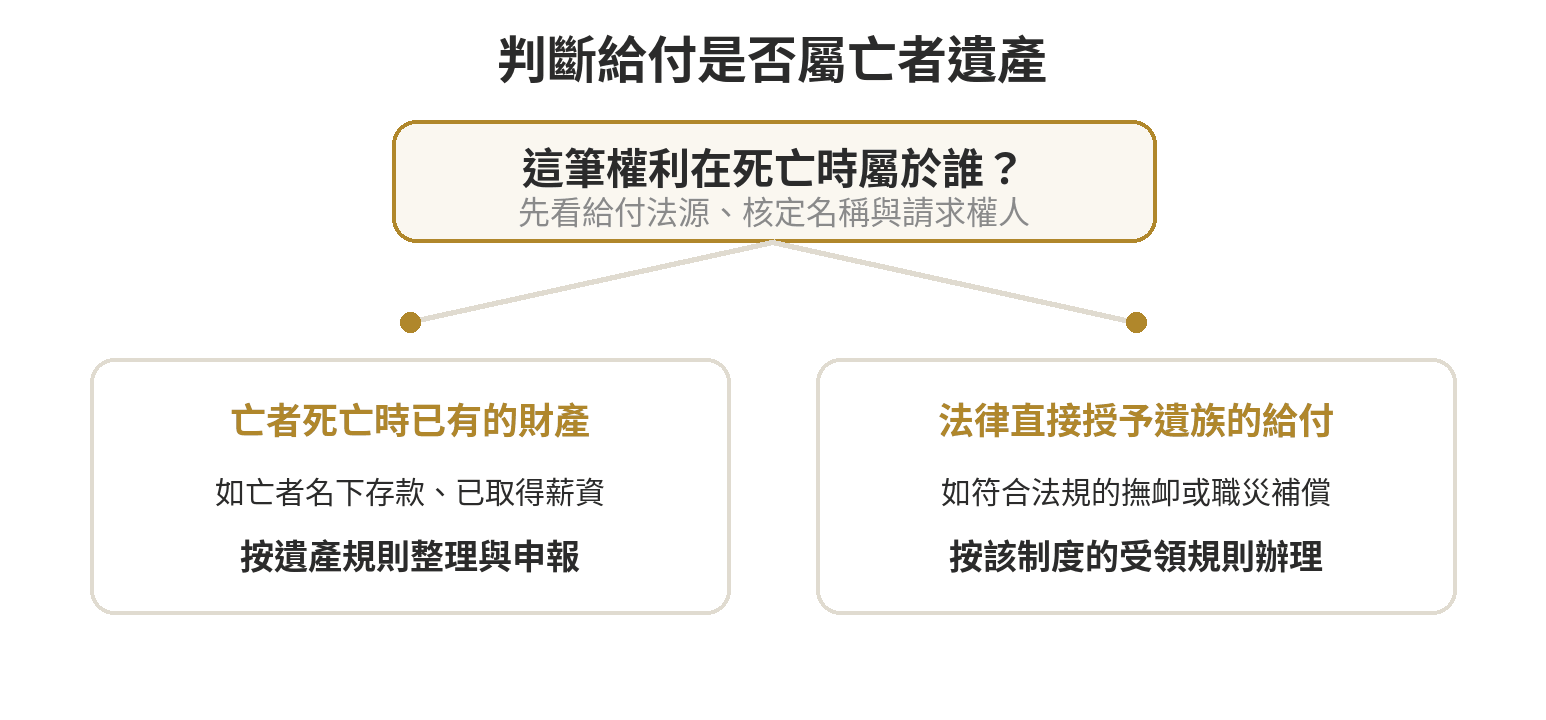
判斷一筆給付是否屬亡者遺產,應看亡者死亡前是否已取得該項財產,或是法律在死亡後直接讓符合條件的遺族取得請求權。兩種權利來源不同,不能只看款項匯入時間或名稱。遺族依自己的法定資格請領給付,和繼承亡者死亡時留存的存款、薪資,是兩種不同權利。
司法院院字第1598號解釋指出,遺族恤金是給遺族的給予,不是亡故者遺產。
財政部84年12月3日台財稅第841661346號函依該解釋,明確認定公教人員遺族依特定辦法領取的補償金,以及公教人員退休或資遣後死亡時遺族領取的相應補償金,非屬遺產稅課徵標的。函釋說明的是其中列出的公教補償金,不能擴寫成所有名為「撫卹金」的款項都一律免列遺產。
軍人依撫卹條例領取的死亡撫卹金,由法定遺族依條例順位受領;退伍軍人支領退休俸期間的遺屬一次金等款項,則要按核定項目確認所依據的法規。財政部函釋處理的特定公教補償金,不會自動替代其他制度的稅務判斷。
勞基法第59條的職災死亡補償由雇主直接給付法定遺屬,且條文明定受領順位。這筆補償與亡者生前財產是不同給付項目;但勞工家庭同時收到的工資、保險金、退休金或雇主慰問金,仍須各自確認給付法源。亡者生前已取得、死亡時仍留在其名下的薪資或存款,則要另依遺產規則處理。
家屬整理資料時,先做三項核對
- 找出完整項目名稱。從核定函、通知書或給付明細抄下正式名稱,並記錄付款機關。只寫「撫卹」「補助」的口頭說法,無法對應特定法條。
- 確認亡者身分與死亡類別。在職公務人員、退休公務人員、現役軍人、退伍軍人與一般勞工可能適用不同制度;勞基法第59條還要求屬於職業傷害或職業病死亡。
- 逐筆確認受領人和財產性質。對照法條的受領順位、同順位分配方式及核定文件。亡者名下的存款、已入帳薪資與遺族依法請領的給付分開列示,避免把不同權利混成一筆遺產。
整理遺產清冊時,可以把文件分成兩疊:亡者死亡時名下的財產及債務;以及死亡後依法向機關請領、直接給付遺族的款項。這只是資料分類方式,是否列入遺產稅仍應看該項給付的法源與財政部相關函釋。可接著參考親人過世後要辦的事與期限整理,確認身故後的文件整理順序。
若手邊尚無核定函,可向原服務機關、雇主或承辦給付機關詢問正式給付名稱、適用法規與受領人審定結果。遺產稅申報另可先查看遺產稅申報流程與文件說明,把已確定屬於亡者的財產資料集中整理。
結語:受領權和繼承權分開查
公務人員、勞工與軍人身故後,家屬可能面對不同名稱、不同法源的款項。先確認亡者身分和死亡事由,再按正式給付名稱找出適用法規;領取撫卹或死亡補償的順位,依該制度規定判斷。依法直接授予遺族的給付與亡者留下的財產,權利來源不同,不能一概當作同一份遺產。
財政部相關函釋與各給付法規,提供的是一般分類依據。家屬應保存核定函、給付明細及機關說明,依款項本身的法源整理。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10
常見問題
拋棄繼承後,還能領依法給遺族的撫卹金嗎?
撫卹金若是法規直接授予符合條件遺族的請求權,受領資格依該給付法規判斷,不等同繼承亡者財產。司法院院字第1598號解釋及財政部84年12月3日台財稅第841661346號函說明,特定遺族恤金或公教補償金不是亡者遺產;其他給付仍須核對各自法源。
雇主發的慰問金也是勞基法撫卹金嗎?
不一定。勞動基準法第59條的死亡補償限定於職業傷害或職業病死亡,雇主另發慰問金則要看公司規章、勞動契約或核發文件所載依據,不能直接套用第59條順位。
軍人退伍後身故,家人可以照軍人撫卹條例請領嗎?
不能只憑退伍軍人身分判斷。若核定通知列出遺屬一次金或退休俸相關給付,應依文件所列正式名稱與法規核對受領規定。
同一順位有多位遺族,撫卹金一定平均分嗎?
要看適用法規。公務人員退休資遣撫卹法第62條與軍人撫卹條例第4條各有同順位分配規則,勞動基準法第59條則列出職災死亡補償的遺屬順位。各制度對配偶、同順位人數及領受資格的規定不同。
辦理申請或申報時,請攜給付通知與相關文件諮詢律師、地政士或會計師;資格與稅務結果依適用規定認定。