親人過世後最重要的5個法定期限是:死亡登記30日內(戶籍法第48條)、拋棄繼承3個月內(民法第1174條)、遺產清冊陳報3個月內(民法第1156條)、遺產稅申報6個月內(遺產及贈與稅法第23條)、繼承登記6個月內(土地法第73條第2項)。
這幾個「幾個月內」的起算點不完全相同——有些從「知悉得繼承之時」起算,有些從「死亡」起算(遺產稅為死亡之次日起算)。兩者可能是同一天,但法律上是兩件各自獨立的起算基準,差異詳見下方說明。
| 事項 | 法定期限 | 起算點 | 法源 |
|---|---|---|---|
| 死亡登記+除戶 | 30日內 | 死亡(或受死亡宣告)事件發生 | 戶籍法第48條第1項 |
| 拋棄繼承 | 3個月內 | 知悉其得繼承之時 | 民法第1174條 |
| 遺產清冊陳報 | 3個月內 | 知悉其得繼承之時 | 民法第1156條 |
| 遺產稅申報 | 6個月內 | 被繼承人死亡之次日 | 遺產及贈與稅法第23條 |
| 繼承登記(不動產過戶) | 6個月內 | 繼承開始之日 | 土地法第73條第2項 |
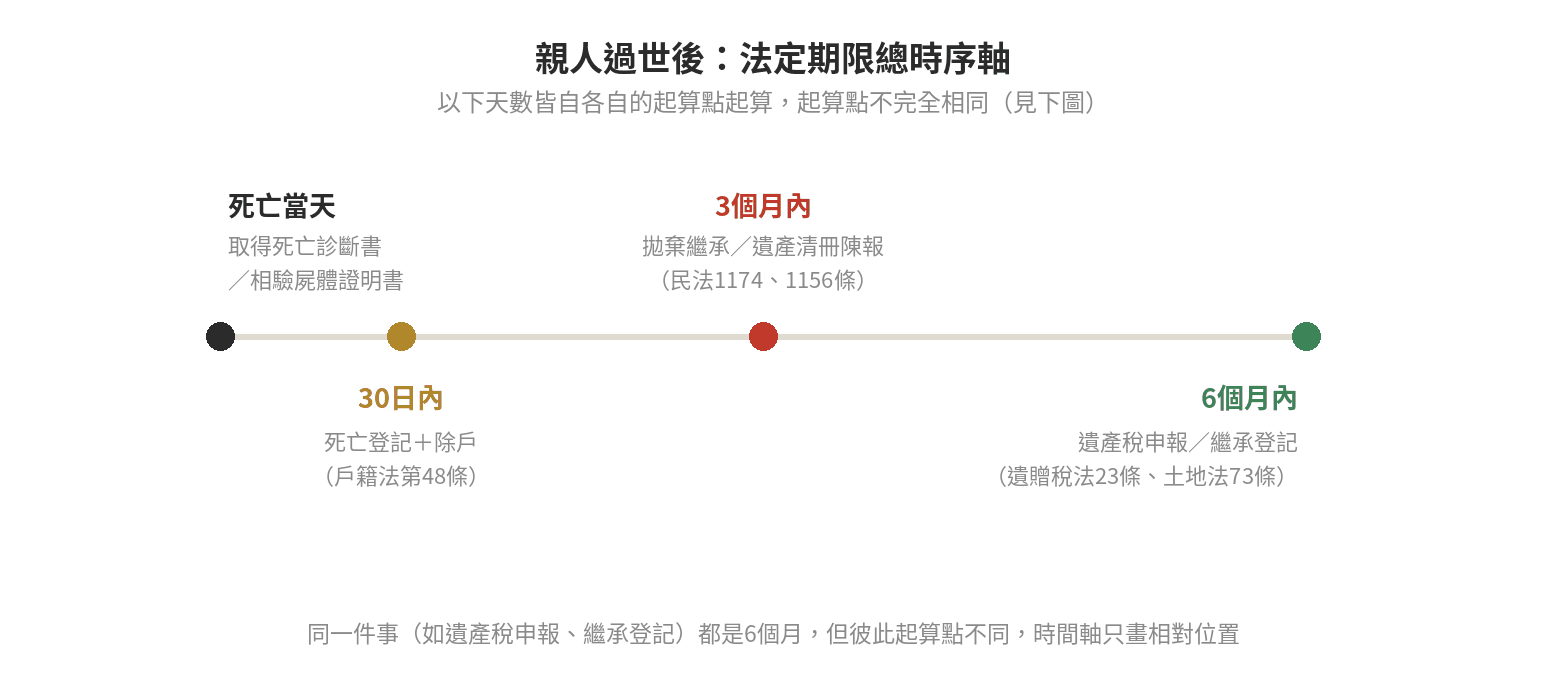
死亡當下:沒有統一法定期限,但這幾件事會先發生
親屬過世的當下,法規沒有針對「幾天內要做完」訂出統一期限,但依事情先後,會先遇到這幾件事。在醫院過世由醫院開立死亡診斷書;在家中或其他地點過世、或死因不明時,則由檢察機關相驗後開立相驗屍體證明書(戶籍法第14條)。
這份證明書是後續辦理死亡登記、除戶、遺產相關手續共同需要的文件,建議多申請幾份備用。接著才是聯繫殯葬服務、安排入殮與告別式等事宜。
殯葬安排屬於家屬自行決定的範疇,法規沒有規定固定天數,各地習俗與家庭考量也不同,本文不臆測特定天數。
死亡登記與除戶:30日內完成
戶籍法第48條第1項規定,戶籍登記之申請「應於事件發生或確定後三十日內為之」,死亡登記適用這項共通規定,自死亡事件發生之日起30日內,要向戶籍地戶政事務所辦理。
戶籍法第48條規定,逾期戶政事務所仍會受理,但會以書面催告應為申請之人辦理;戶籍法第79條規定,無正當理由逾期未申請,處新臺幣300元以上900元以下罰鍰,經催告仍不辦理者,處新臺幣900元罰鍰。
戶籍法第36條規定,配偶、親屬、戶長、同居人、經理殮葬之人、死亡者死亡時之房屋或土地管理人,皆可為死亡登記之申請人,條文只是列舉合格身分,並未規定這些人之間有先後順序。
應備文件除了死亡證明文件正本,還包括申請人之身分證、印章,以及死亡者之戶口名簿、身分證(供戶政事務所收繳);確切應備文件依受理戶政事務所公告為準。
「除戶」是戶籍狀態的變更,不是另一個要單獨在期限內完成的程序——死亡登記辦妥後,戶政事務所會將死亡者從戶籍登記中除籍,兩者是同一次申請、同一個時間點完成,不需要分開跑兩趟。
但「除戶謄本」是另一回事:那是一份證明文件,登記完成後如果要用在遺產清冊陳報、繼承登記等其他手續,必須另外現場或線上申請取得,這份文件本身沒有法定申請期限,做法見〈除戶謄本申請教學|地點、規費、線上申辦資格一次看懂〉。
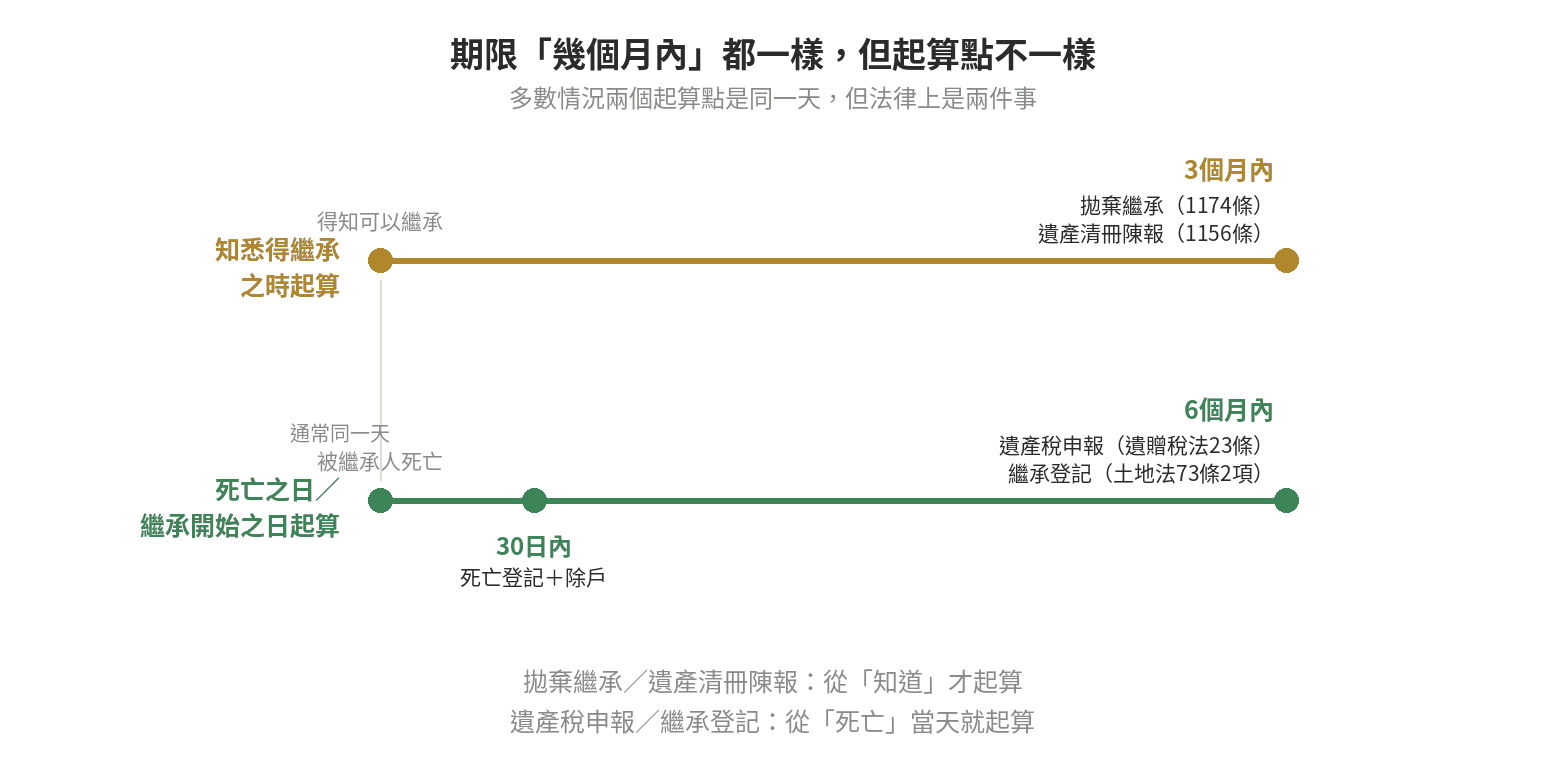
期限「幾個月內」都一樣,起算點卻分兩種
接下來的4個期限,都是「3個月內」或「6個月內」,但起算點分成兩組:拋棄繼承與遺產清冊陳報,都是從「知悉其得繼承之時」起算;遺產稅申報與繼承登記,則是從被繼承人死亡起算(遺產稅為死亡之次日起算,繼承登記為繼承開始之日起算)。
民法第1147條規定,繼承因被繼承人死亡而開始,所以「死亡之日」與「繼承開始之日」是同一天,只是不同法條各自的用字。
如果繼承人在被繼承人死亡當下就已經知道自己有繼承資格,兩個起算點會是同一天;但如果是因為前順位繼承人拋棄繼承才輪到自己,知悉的時間就會晚於死亡日,兩個起算點就會分開,3個月的期限也跟著往後移。
3個月內要決定:拋棄繼承還是保留繼承人身分
民法第1174條規定,繼承人如果不想繼承(包含不想繼承被繼承人的債務),要在知悉其得繼承之時起3個月內,以書面向法院聲明拋棄,逾期就不能再拋棄。
如果決定保留繼承人身分,現行制度下的限定責任是自動生效,不需要另外聲請。這兩者的差異、期限計算方式與各自的優缺點,完整說明請見〈拋棄繼承流程全攻略:期限、文件、費用〉與〈限定繼承與拋棄繼承怎麼選?差異與期限一次看懂〉,本文不重複展開流程細節。
3個月內:要不要陳報遺產清冊
遺產清冊陳報與拋棄繼承共用同一段「知悉其得繼承之時起3個月內」的期限(民法第1156條),但這是兩件不同的事——拋棄繼承是不當繼承人,遺產清冊陳報則是繼續當繼承人的前提下,向法院提交財產與債務清單,取得程序上較清楚的保障。
清冊要記載什麼項目、陳報書怎麼寫、要送到哪個法院、送出去之後法院會怎麼處理,完整拆解請見〈遺產清冊怎麼開具?記載項目與送件法院〉。
6個月內:遺產稅申報
遺產及贈與稅法第23條規定,被繼承人死亡遺有財產者,納稅義務人應於被繼承人死亡之次日起算6個月內,向戶籍所在地主管稽徵機關辦理遺產稅申報。
逾期未申報,依遺產及贈與稅法第44條規定,會按核定應納稅額加處2倍以下罰鍰;如果在稽徵機關或財政部指定的調查人員進行調查前主動補報並補繳稅款,依稅捐稽徵法第48條之1規定可以免罰,但仍要加計利息。
這裡的起算點是「死亡之次日」,跟前面拋棄繼承、遺產清冊陳報的「知悉之時」不是同一個基準:即使繼承人晚一點才知道自己要繼承,遺產稅申報的6個月仍從死亡次日起算。
如果有正當理由無法如期申報,遺產及贈與稅法第26條規定,可以在6個月期限屆滿前以書面向稽徵機關申請延長,原則以3個月為限;如有不可抗力或其他特殊事由,可由稽徵機關視實際情形另行核定。
申報要準備的文件、免稅額試算等細節,請見〈遺產稅申報流程:期限、文件、罰則〉。
6個月內:繼承登記(不動產過戶)
如果遺產中有土地或房屋,土地法第73條第2項規定,繼承登記的聲請應自繼承開始之日起6個月內為之,逾期每逾一個月,得處應納登記費額一倍之罰鍰,最高不得超過20倍。
這項聲請可以由任何一位繼承人代表全體繼承人提出,但不影響其他繼承人拋棄繼承或限定繼承的權利。
遺產稅申報與繼承登記這兩個6個月期限不是完全各自獨立:遺產及贈與稅法第42條規定,地政機關辦理遺產的產權移轉登記時,須先取得稽徵機關核發的稅款繳清證明書、核定免稅證明書等文件,不能繳附者不得逕為移轉登記。
如果遺產稅申報拖到接近6個月上限,稽徵機關核發證明所需的作業時間,可能壓縮到繼承登記自己的6個月期限,及早申報有助於預留登記作業的緩衝時間。
實際流程、應備文件與規費試算,請見〈繼承房屋過戶怎麼辦?地政事務所流程與規費試算〉。
繼承人不只一位,這些期限要各自分開算嗎?
拋棄繼承是每位繼承人各自的權利,3個月期限從「自己」知悉得繼承之時起算,不是全體統一同一天,甲繼承人的3個月到期,不代表乙繼承人的3個月也一起到期。
民法第1174條第3項規定,繼承人拋棄繼承後,應以書面通知因其拋棄而應為繼承之人(不能通知者不在此限),次順位繼承人收到通知的那一天,往往就是自己「知悉得繼承之時」的起點。
遺產清冊陳報則不同:繼承人有數人時,其中一人已依規定開具遺產清冊陳報法院,其他繼承人視為已陳報,不需要每人各自送一份(民法第1156條第3項)。
遺產稅納稅義務人為二人以上時,依規定應由全體會同申報,但依遺產及贈與稅法施行細則第22條,只要其中一人出面申報,就視同全體已申報。繼承登記同樣可以由任一繼承人代表全體聲請。
建議儘早處理的其他身後事務
除了上述有明確法定期限的項目,親人過世後還會遇到幾件事,法規沒有訂出統一的辦理期限,但拖太久可能影響後續程序的順暢度。
確認被繼承人在各金融機構的存款、保單、股票等財產,做法見〈金融遺產一站式查詢教學:申請資格與流程一次看懂〉;辦理遺產清冊陳報或繼承登記時常需要用到的繼承系統表,填法見〈繼承系統表怎麼填+範本下載〉。
如果繼承人有多人,遺產要怎麼分配需要全體協議,範本與寫法見〈遺產分割協議書範本與寫法〉。這些事務越早準備,越不容易在3個月、6個月的期限壓力下手忙腳亂。
身故後常有家屬誤以為公教、勞保或軍人撫卹金也要列入遺產一併申報,這類給付算不算遺產、誰可以領,可參考〈撫卹金是什麼?公務員、勞工、軍人身故撫卹誰可以領、算不算遺產〉。
常見問題 FAQ
死亡登記跟除戶是同一件事嗎?
登記程序是同一次辦妥的:向戶政事務所辦理死亡登記(30日內,戶籍法第48條),登記完成後,死亡者就會從戶籍中除籍,不需要另外再跑一次「除戶」的申請。但「除戶謄本」是證明文件,之後如果辦理遺產清冊陳報、繼承登記等手續要用到,須另外申請取得,做法見〈除戶謄本申請教學〉。
「知悉其得繼承之時」怎麼認定?是不是死亡當天?
如果繼承人在死亡當下就已經知道自己有繼承資格,這一天就是死亡當天;如果是因為前順位繼承人拋棄繼承才輪到自己,知悉的時間就會晚於死亡日,要以繼承人實際知悉的那一天為準。
各項期限如果超過了,還能補辦嗎?
依項目而定:拋棄繼承逾3個月未聲明,就不能再拋棄;死亡登記、繼承登記逾期仍可辦理,但會有罰鍰;遺產稅逾6個月未申報,仍須補辦申報並按核定應納稅額加處2倍以下罰鍰(遺產及贈與稅法第44條),詳細罰則請見各制度的完整文章。
遺產稅申報跟繼承登記,兩件事可以同時處理嗎?
法規沒有規定必須先完成遺產分割才能申報遺產稅或辦理繼承登記,兩者可以視情況並行處理;但要留意繼承登記須檢附稽徵機關核發的稅款繳清證明書或核定免稅證明書(遺產及贈與稅法第42條),如果遺產稅申報拖得太晚,可能影響繼承登記在自己的6個月期限內辦完。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09。