遺產稅扣除額算對金額,不代表國稅局會照准——每一項扣除額都要在申報時附上指定的證明文件,文件備錯或漏附,等同這筆扣除額沒有列報。
除了文件本身,另一個常見誤解是「拋棄繼承之後換別人繼承,扣除額會變多」——官方案例顯示,子女自己選擇拋棄繼承時答案是不會,但「代位繼承」是另一套算法(詳見下文)。以下逐項說明四項最容易漏舉證的扣除額,以及查到官方案例的常見誤解。
為什麼「金額算得出來,稅卻多繳」——問題通常出在舉證
遺產稅申報是書面審核制。依《遺產及贈與稅法施行細則第20條》,減免扣除項目「應檢同有關證明文件一併報明」,法規沒有另外規定文件不齊時可以先報金額、之後再補。
這代表繼承人自己在申報書上列出正確的扣除額金額,如果沒有同時附上指定文件,國稅局審核時很可能直接不予認定,等同這筆扣除額歸零——不是「算出來的數字」就會自動被採認。
四項最容易漏舉證的扣除額,該備什麼文件
以下四項是查證過程中,依《遺產及贈與稅法第17條》整理出法條要求最具體、也最容易在申報時漏附文件的項目。金額為115年度(2026年)財政部公告適用值,之後年度可能調整,逐項完整金額與試算方式請見〈遺產稅免稅額與試算:2026年最新金額怎麼算〉,這裡只聚焦「要備什麼文件」。
| 扣除額項目 | 115年度金額 | 應備文件 | 常見漏扣點 |
|---|---|---|---|
| 配偶扣除額 | 553萬元 | 配偶身分之戶籍資料 | 配偶已依法拋棄繼承者,此項不能列報——不是漏備文件,是資格本身消失 |
| 直系血親卑親屬(未成年加扣) | 56萬元;未成年者按距屆滿成年之年數,每年加扣56萬元 | 載有出生年月日的戶籍資料 | 加扣年數算到不滿1年以1年計算,少算一年就少扣56萬 |
| 重度身心障礙特別扣除額 | 693萬元 | 原則以繼承前已核發之重度以上身心障礙手冊、身心障礙證明,或精神衛生法第19條第1項專科醫師診斷證明書為限 | 證明是繼承後才核發、又拿不出繼承前已符合資格的醫院鑑定文件,這項就不能列報;本人已拋棄繼承者同樣不能列報 |
| 死亡前6~9年內已納遺產稅財產 | 按年遞減扣除80%、60%、40%、20% | 前次繼承(或受遺贈)已完納遺產稅之證明文件 | 漏附完稅證明,國稅局無從核對前次已納稅,整項扣除額直接掉零 |
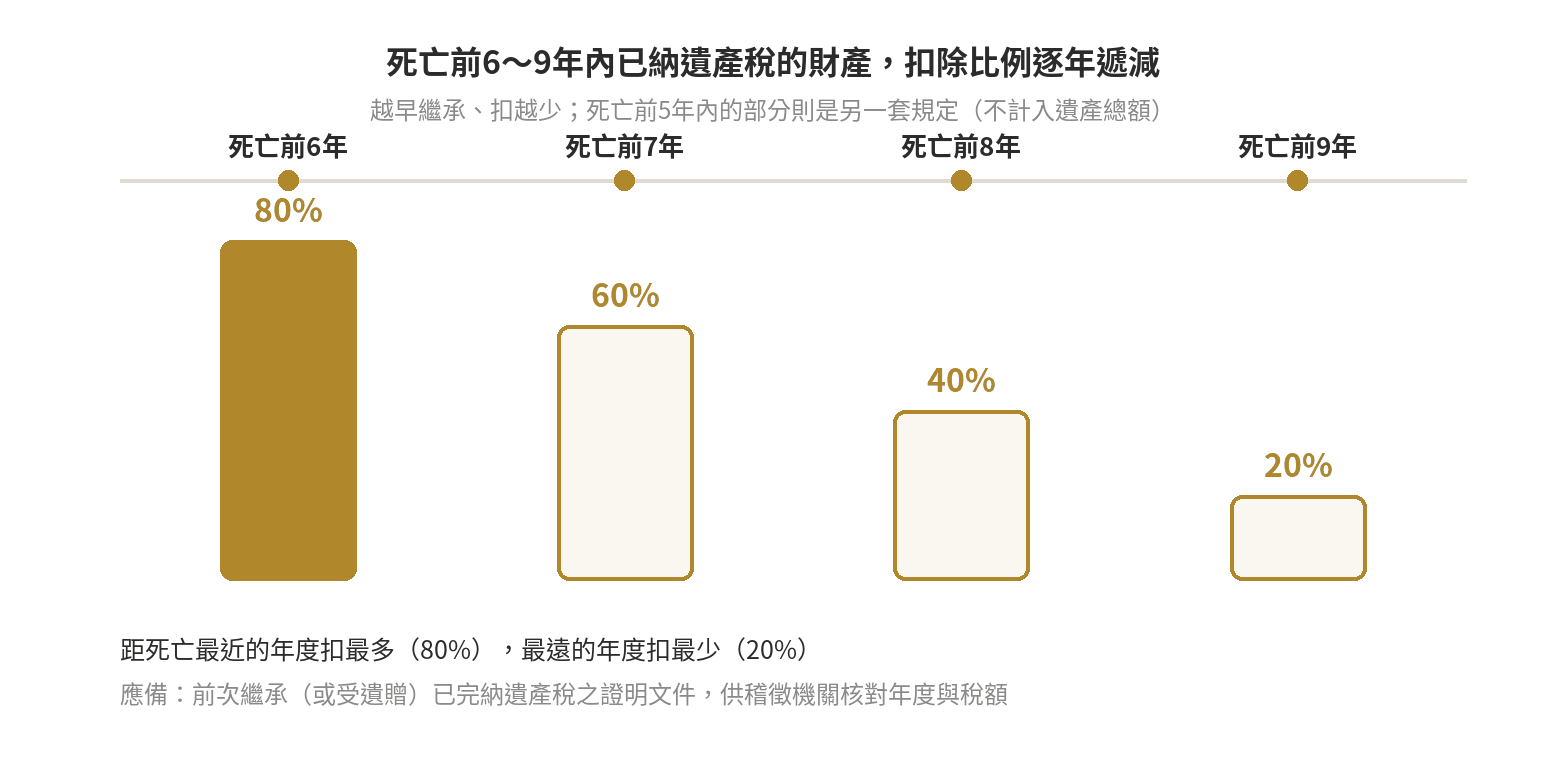
死亡前6~9年內已納遺產稅財產這項,不會自動抵扣,需要繼承人主動申報並附上完稅證明,國稅局不會替你查。距死亡最近的年度扣最多,最遠的年度扣最少。
未成年子女的加扣年數,最容易少算一年
依《民法第12條》,成年年齡自112年1月1日起由20歲下修為18歲;同一天之後發生的繼承案件,未成年子女的加扣年數要算到18歲,不是舊制的20歲。
財政部臺北國稅局舉過一個算例:被繼承人遺有21歲兒子與14歲女兒,21歲已成年只能扣56萬元;14歲女兒距18歲還有4年,每年加扣56萬元,這一項合計280萬元(56萬元加56萬元乘以4年)。
算錯的地方通常是兩個:用舊制20歲去算年數,或是不滿1年的畸零月數多算了1年。財政部臺北國稅局說明,年數計算以戶籍資料上的出生年月日為準。
身心障礙特別扣除額,文件要件卡在「核發時間點」
這項693萬元的扣除額,適用對象是被繼承人的配偶、直系血親卑親屬(限繼承人)或父母,且須是重度以上身心障礙者,或精神衛生法規定的嚴重病人。
財政部高雄國稅局說明,應檢附的是「繼承事實發生時」社政主管機關已核發的重度以上身心障礙手冊或身心障礙證明,或精神衛生法第19條第1項規定的專科醫師診斷證明書。
原則上以繼承前已核發的證明為限。財政部南區國稅局說明過一種例外:如果能提出醫院鑑定文件,證明繼承前就已經符合重度身心障礙資格,即使正式證明是繼承後才申請核發,仍可以列報這項扣除額。
反過來說,繼承後才符合資格、又拿不出繼承前已符合條件證明的,就不能列報。跟其他扣除額一樣,本人已拋棄繼承者,這項也不能列報。
子女全部拋棄繼承、改由孫子女繼承,扣除額真的會變多嗎
這是查證到的官方案例中最常見的誤解。財政部中區國稅局說明,原本應該繼承的子女如果全部拋棄繼承、改由孫子女取得遺產,直系血親卑親屬扣除額仍以原本子女的人數計算,不會因為繼承人變多而增加。
例如原本有2名子女,扣除額上限是112萬元(56萬元乘以2人);即使拋棄後改由4名孫子女繼承,扣除額還是112萬元,不會變成224萬元。
但如果是「代位繼承」——子女先於被繼承人死亡,孫子女依法定順位代位繼承,不是子女自己選擇拋棄——計算方式不同:4名孫子女依代位繼承各自適用56萬元,合計224萬元。
兩種情況的關鍵差別在於子女是自己拋棄,還是已經不在世由孫子女依法代位,決定拋棄繼承前最好先確認自己屬於哪一種。
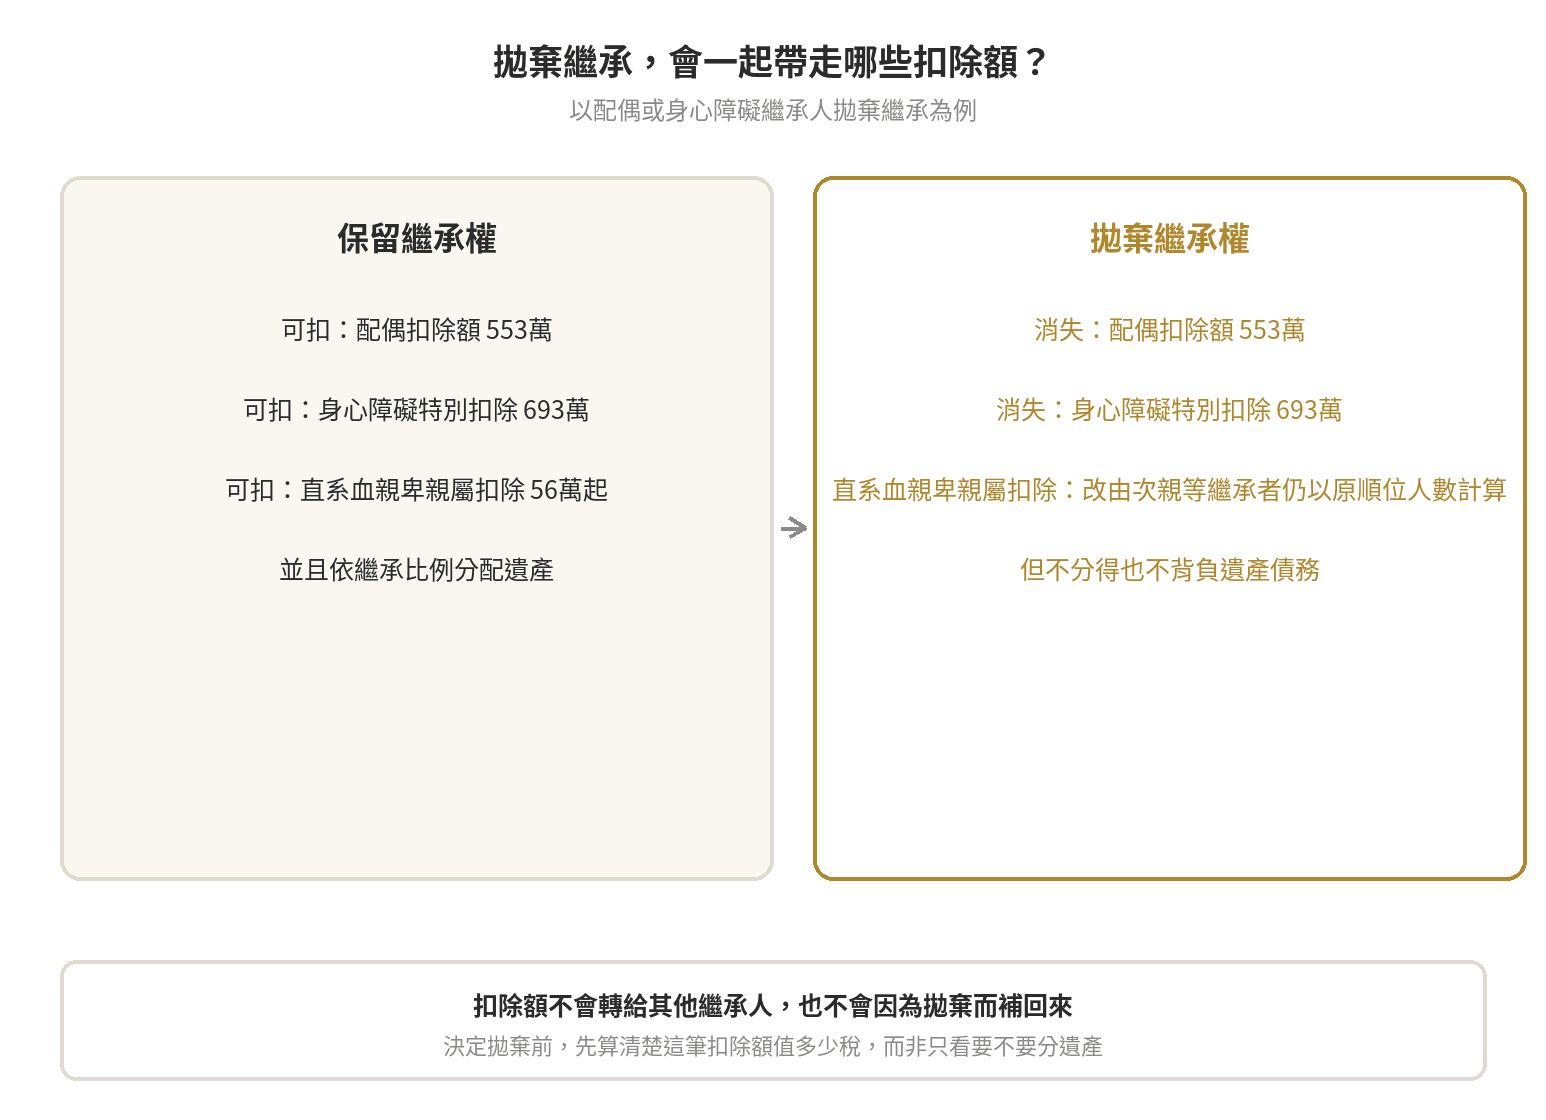
拋棄繼承影響的不只是直系血親卑親屬這一項。配偶或身心障礙者如果拋棄繼承,原本可以列報的配偶扣除額553萬元、身心障礙特別扣除額693萬元會直接消失。
這筆扣除額不會轉給其他繼承人,也不會因為拋棄而用其他方式補回來。決定拋棄繼承之前,最好先算清楚這筆扣除額實際上值多少稅,而不是只考慮要不要分遺產。
正式填寫申報書時各欄位怎麼填、常見漏填項目,可參考〈遺產稅申報書怎麼填?各欄位填法與常見漏填〉。
文件備齊之後,下一步是申報
遺產稅要在被繼承人死亡之次日起算6個月內,向戶籍所在地主管稽徵機關辦理申報;逐項應備文件與申報書寫法,可以參考本站〈遺產稅怎麼申報:文件、流程、期限一次看〉。
如果扣除額的完整金額範圍還不確定,可以先看〈遺產稅免稅額與試算:2026年最新金額怎麼算〉;這篇聚焦的是金額算出來之後,實際申報時要準備的證明文件。
常見問題
遺產稅申報時扣除額證明文件還沒備齊,可以先申報再補件嗎?
法規沒有明訂事後補件的寬限期。依《遺產及贈與稅法施行細則第20條》,減免扣除項目的證明文件跟申報書是一併送件的。
如果真的來不及在6個月申報期限內備齊文件,建議提早聯繫戶籍地國稅局說明情況,依承辦人員指示處理,不要假設一定可以先報金額、之後再補文件。
申報完才發現漏列了一項扣除額,多繳的稅還能要回來嗎?
可以。依《稅捐稽徵法第28條》,因為自己適用法令或計算錯誤導致溢繳稅款,可以自繳納之日起10年內,備妥具體證明向原受理的國稅局申請退還;超過10年就不能再申請。
身心障礙特別扣除額的證明文件,一定要在被繼承人過世前就核發好嗎?
原則要,但有例外。財政部高雄國稅局說明,應檢附的是「繼承事實發生時」社政主管機關已核發的重度以上身心障礙手冊或身心障礙證明;南區國稅局則說明,若能提出醫院鑑定文件證明繼承前已符合資格,即使正式證明是繼承後才核發,仍可以列報。
子女全部拋棄繼承、改由孫子女繼承,遺產稅真的會比較少嗎?
不一定,直系血親卑親屬扣除額不會因此增加。財政部中區國稅局說明,子女拋棄繼承改由孫子女繼承時,扣除額仍以原本子女的人數計算,不會因為換人繼承就變多。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。文中金額為115年(2026年)財政部公告適用標準,之後年度可能因消費者物價指數調整,請以財政部或國稅局最新公告為準。
最後更新:2026-09