剩餘財產分配請求權是配偶一方死亡時,生存配偶依民法第1030條之1,就雙方婚後財產差額的一半向遺產請求分配的權利。這是配偶身分的請求權,不是繼承人身分的遺產份額,計算與給付順序在遺產分割與遺產稅計算之前。
什麼是法定財產制剩餘財產分配請求權
依民法第1005條,夫妻未另外以契約約定財產制時,除法律另有規定外,自動適用法定財產制。
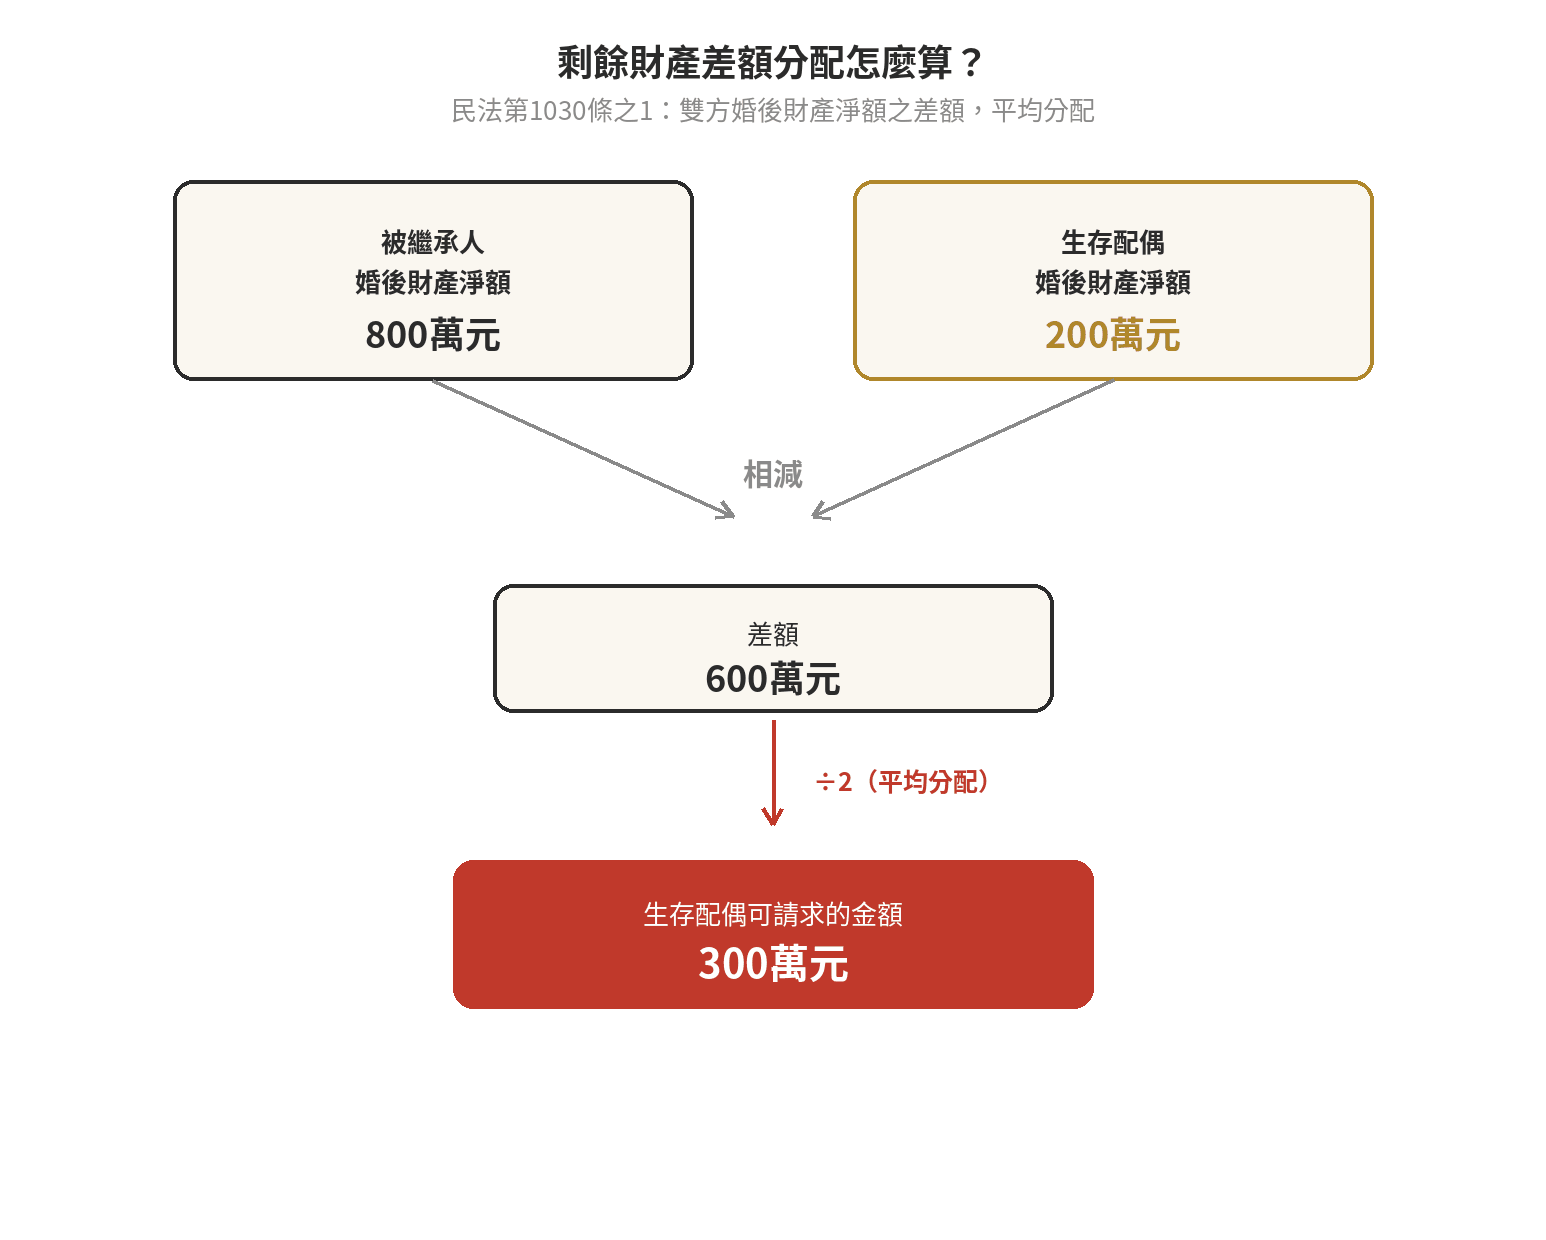
依民法第1030條之1,法定財產制關係消滅時(配偶死亡是消滅事由之一),夫或妻現存的婚後財產,扣除婚姻關係存續所負債務後如有剩餘,雙方剩餘財產的差額應平均分配。但因繼承或其他無償取得的財產、慰撫金,不列入計算。
試算:被繼承人婚後財產淨額(扣除負債後)800萬元、生存配偶婚後財產淨額(扣除負債後)200萬元,差額600萬元,生存配偶可請求差額的一半,即300萬元。
平均分配顯失公平時,法院可依家事勞動、子女照顧、對家庭整體協力程度、雙方經濟能力、分居時間長短、財產取得時間等因素,調整或免除一方的分配額,不是每個案件都機械式地按公式打對折。
容易被混淆的還有分割繼承跟公同共有登記的差別,可參考〈分割繼承是什麼?跟公同共有登記差在哪、怎麼辦〉一併釐清身分與權利的不同。
配偶身分的請求權,不是繼承人身分的遺產
生存配偶主張的300萬元(延續上例),是以配偶身分對遺產提出的請求,性質上是被繼承人生前對配偶負擔的債務,要先從遺產總額中扣除、歸還給生存配偶,剩下的才是真正由全體繼承人依應繼分繼承的「遺產」。
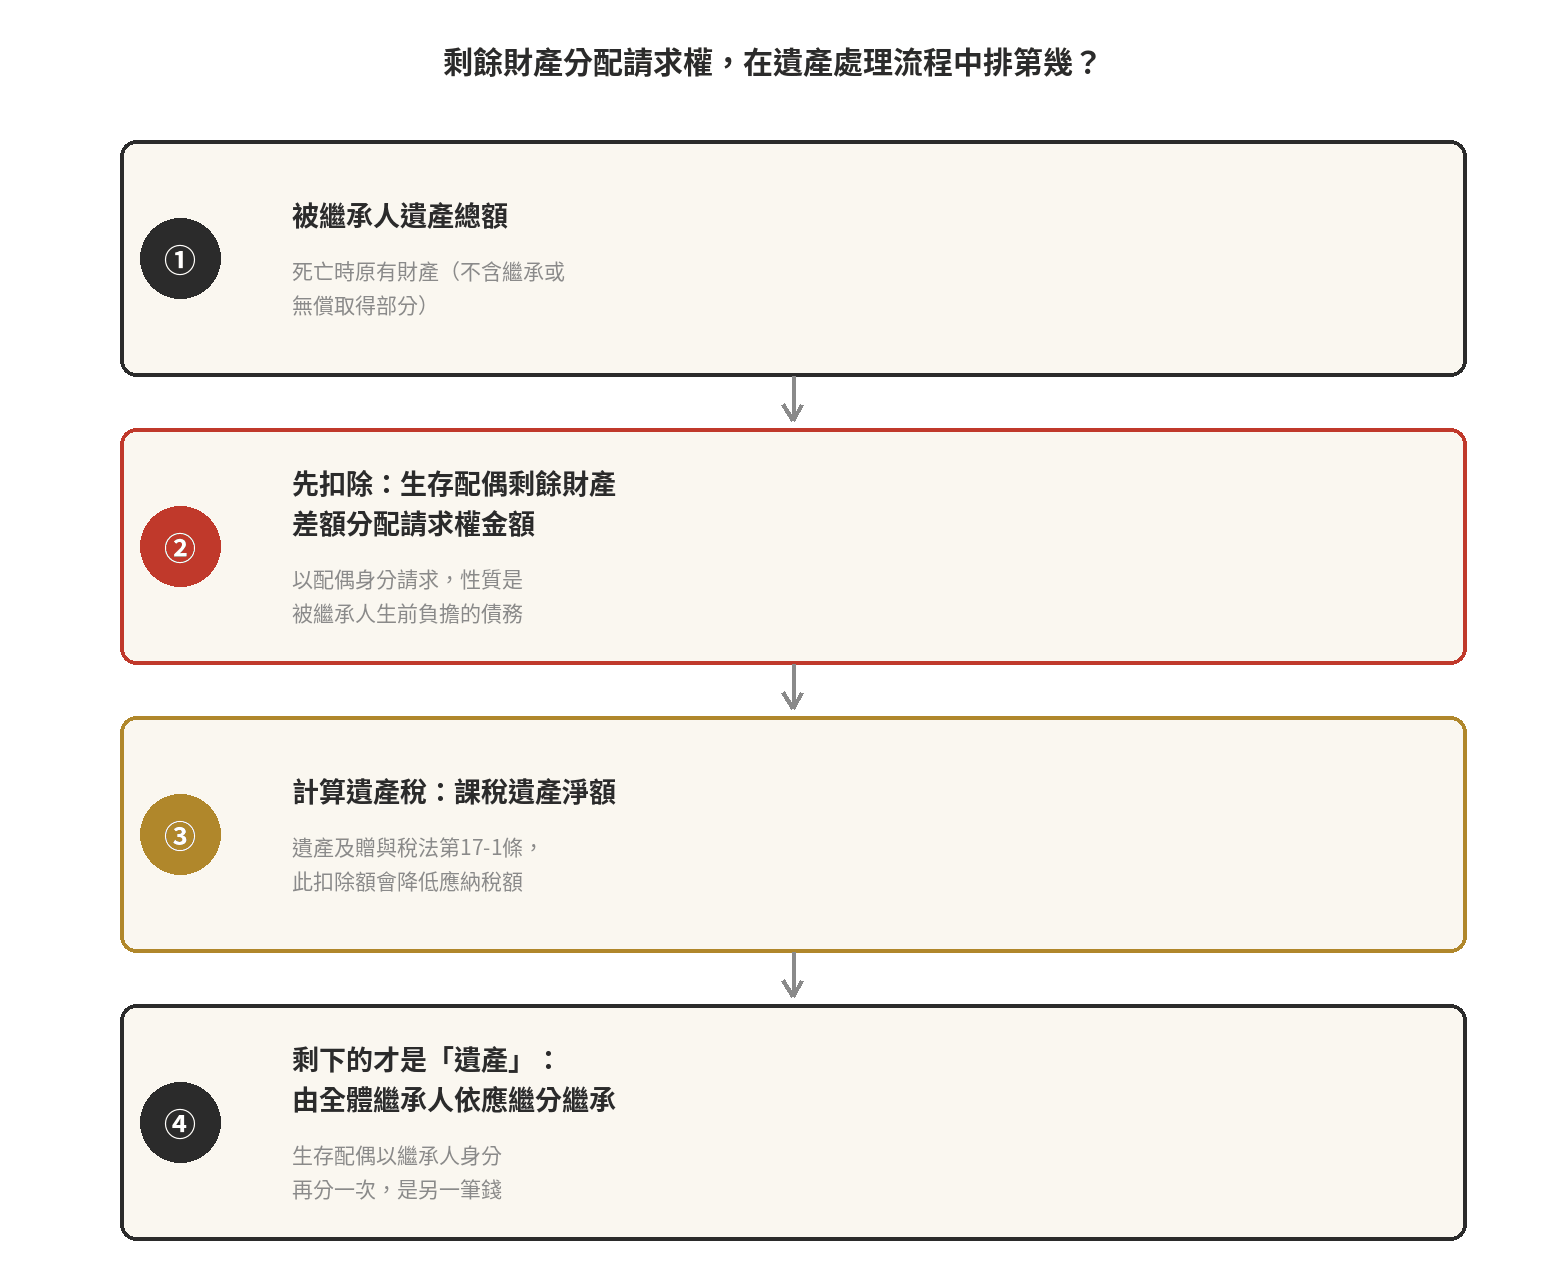
生存配偶同時具有配偶與繼承人雙重身分:拿回剩餘財產分配請求權的部分後,剩餘遺產仍要依法定繼承順位與應繼分再分一次,配偶本身也是法定繼承人之一,這兩筆錢是分開計算的。
跟遺產稅的關係
依遺產及贈與稅法第17-1條,生存配偶主張剩餘財產差額分配請求權的金額,納稅義務人可以向國稅局申報從遺產總額中扣除,藉此降低應納遺產稅的課稅遺產淨額,這是本站另一篇〈遺產稅免稅額與試算〉未特別展開的扣除項目。
但要留意,稅局核發稅款繳清證明書或免稅證明書之日起1年內,若沒有把這筆錢實際給付給生存配偶,稽徵機關會在期限屆滿翌日起5年內,就未給付的部分追繳應納稅賦,防止只在申報時列扣除額卻沒有真的支付。另依2026年9月11日修正公布的第17條之1,被繼承人死亡前2年內贈與配偶、已併入遺產總額的財產,計算這項扣除額時視為被繼承人的現存財產,也不能拿這些受贈財產充當給付配偶的財產。
請求權的時效
依民法第1030條之1第5項,這項請求權自生存配偶知道有差額時起2年間不行使就消滅;自法定財產制關係消滅(即配偶死亡)時起,超過5年也會消滅,兩個期限只要先到一個就消滅,不是兩個都要等滿。
常見問題
這筆錢跟我身為繼承人能分到的遺產是同一筆嗎?
不是同一筆。剩餘財產分配請求權是配偶身分對遺產的請求,性質是被繼承人生前的債務,要先從遺產總額中扣除歸還;扣除後剩下的遺產,才是全體繼承人(含生存配偶自己)依應繼分繼承的部分。
一定要主張這個請求權嗎?不主張會怎樣?
是否主張由生存配偶自行決定,法律未強制行使;但請求權有時效限制(知悉差額起2年、法定財產制關係消滅起5年),逾期未行使就會消滅,是否主張、如何主張需視個人狀況評估,建議洽律師或地政士協助。
哪些財產不列入差額計算?
因繼承或其他無償取得的財產(例如受贈與、繼承而來的財產),以及慰撫金,依民法第1030條之1規定不列入婚後財產差額的計算範圍。
申報遺產稅時列了這筆扣除額,事後沒有真的把錢給配偶,會怎樣?
依遺產及贈與稅法第17-1條,稅局核發稅款繳清證明書或免稅證明書之日起1年內未實際給付的部分,稽徵機關會在期限屆滿翌日起5年內追繳應納稅賦。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-09