房屋繼承過戶時,土地增值稅免徵,契稅也免課;贈與和買賣會涉及土地增值稅、房屋契稅的核算,並可能涉及贈與稅或房地交易所得稅。三種方式還會有登記規費、印花稅及代辦費等支出,合計金額要分開看土地與房屋的計價基礎。以下依官方法規與財政部資料整理。
先看費用落在哪幾項
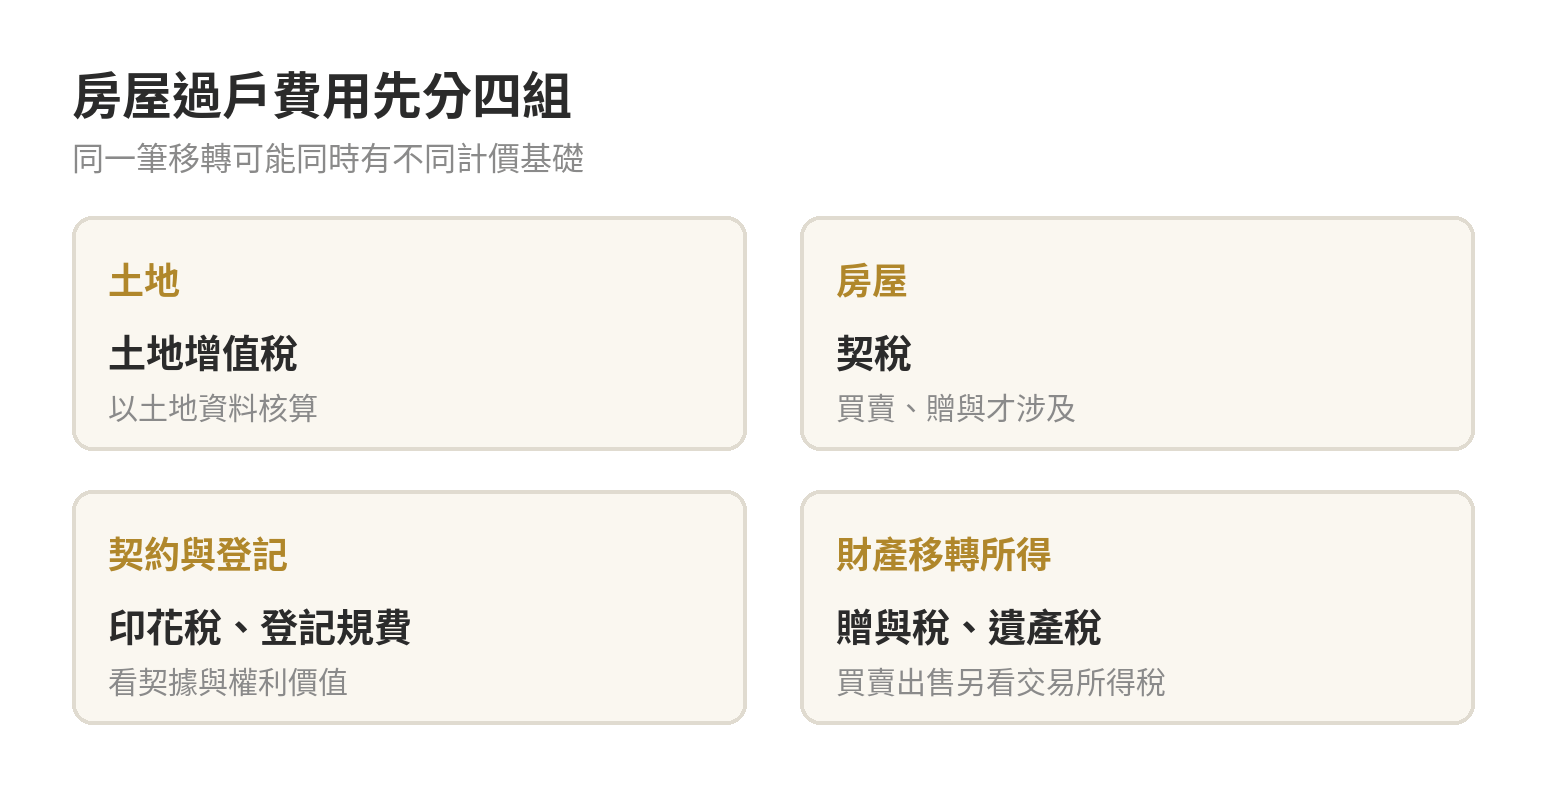
房子過戶不是只付一筆「過戶費」。土地和房屋會各自帶出不同稅費:土地可能計土地增值稅,房屋可能計契稅;買賣或贈與契約另有印花稅,完成所有權移轉登記也有登記規費。
除此之外,贈與可能併計贈與稅,繼承可能併計遺產稅;買賣出售端則可能申報房地交易所得稅。這幾項的課稅基礎不同,不能把成交價、公告土地現值、房屋評定現值當成同一個數字套用。
| 費用項目 | 繼承 | 贈與 | 買賣 |
|---|---|---|---|
| 土地增值稅 | 繼承移轉免徵 | 依土地增值核算 | 依土地增值核算 |
| 契稅 | 免課 | 房屋核定契價 × 6% | 房屋核定契價 × 6% |
| 贈與稅/遺產稅 | 遺產依年度規定核算 | 贈與依年度規定核算 | 親屬間買賣可能按贈與認定 |
| 印花稅 | 依登記文件判斷 | 契據涉及課稅 | 契據涉及課稅 |
| 所有權移轉登記費 | 依申報地價或權利價值 × 1‰ | 依申報地價或權利價值 × 1‰ | 依申報地價或權利價值 × 1‰ |
| 房地交易所得稅 | 出售時再檢視 | 出售時再檢視 | 賣方依交易情形申報 |
房地的課稅基礎不同
土地增值稅看的是土地移轉現值與前次移轉現值間的漲價,不是整間房子的成交價。《土地稅法》第 28 條規定,土地所有權移轉原則上按土地漲價總數額課徵土地增值稅,但因繼承移轉的土地免徵。
契稅以房屋為計算對象,不含土地。財政部的移轉稅負比較列出,2026 年現行買賣與贈與房屋契稅稅率都是 6%,計算時依房屋評定標準價格核課;繼承取得房屋則免課契稅。房屋契價不是逕用土地公告現值或整筆房地成交價代替。
辦理所有權移轉登記另有登記費,2026 年依《土地法》第 76 條按申報地價或權利價值千分之一計收。地政士或律師費則屬委任服務費,不是統一的政府稅率。
印花稅要看用來辦理物權登記的契據內容。財政部列明,買賣、贈與及分割不動產契據涉及印花稅;繼承若按應有部分辦理,與另外簽立遺產分割協議書指定由部分繼承人取得,文件與印花稅處理可能不同。財政部三種移轉方式稅負比較
繼承:移轉稅免課,仍有登記與分配文件
繼承房地時,土地增值稅與契稅免課,但「免這兩項稅」不等於整個程序沒有費用。所有權移轉登記仍有登記規費;家人另行協議分配,也要看文件是否涉及印花稅。
如果所有繼承人按法定或遺囑指定的權利範圍辦理,準備的文件與多人協議分配的情況不同。繼承人簽立遺產分割協議書,並持協議向地政機關申請物權登記時,協議書中的不動產部分可能涉及印花稅。財政部稅務入口網說明,依應有部分繼承與另行協議分割的印花稅處理並不相同。
是否要繳遺產稅,要看遺產價值、免稅額與可扣除項目。可參考本站的繼承房屋過戶流程與規費說明了解文件準備;年度免稅額與扣除額可看遺產稅免稅額與計算說明。
如果一筆不動產有多位繼承人,最後由誰登記取得,會影響協議與登記文件的準備。先確認繼承人範圍、遺囑內容及希望登記的持分,再向地政事務所核對應備文件;不要只用「繼承免稅」推論全部費用都會是零。
贈與:土地稅、房屋契稅與贈與稅分開算
贈與房地至少要分開看土地增值稅與房屋契稅。土地移轉可能產生土地增值稅,稅額依土地漲價及法定計算規則核定;房屋部分則按核定契價計算契稅。另須評估贈與稅是否成立,贈與稅與地方稅的課稅基礎並不相同。
若贈與土地,同時移轉房屋,土地和房屋各自的核定價值、土地前次移轉資料,以及贈與人當年度其他贈與,都可能影響總稅額。財政部指出,贈與房屋涉及契稅;贈與土地可能涉及土地增值稅,兩者不能用單一「房屋價值」取代各自的核算。
贈與稅免稅額與級距按年度規定計算,不能只看房地核定價值就判定應納稅額。本站另有房屋土地贈與涉及的三種稅,可接著核對各稅目的課稅基礎;年度免稅額與級距可看贈與稅免稅額與計算說明。
買賣:契稅由買方負擔,出售端還有所得申報
買賣移轉時,買方申報房屋契稅,土地部分則由土地增值稅規定處理。買賣契約及辦理登記的契據另須確認印花稅;所有權移轉登記則計收登記費。買賣價格是契約交易的重要資料,但不是每個稅目都直接以成交價乘上一個稅率。
賣方還要檢視出售房地是否落入房地合一所得稅課稅範圍。財政部列出的計算方式,是以交易成交價額扣除取得成本及取得、改良、移轉費用等,再依制度規定計算課稅所得;繼承或受贈取得的房地,成本認定方式又與出價取得不同。這是出售端的所得稅,不等同過戶當下由買方申報的契稅。財政部房屋土地交易所得計算說明
親屬間交易也要特別分清實際付款與契約名稱。財政部說明,二親等以內親屬間買賣,若不能提出實際支付價款的證明,或價款來自出賣人提供的資金或擔保,可能按贈與處理。簽了買賣契約,不代表稅務上必然按一般買賣認定。
買賣房地的費用清單可分成「買方取得成本」與「賣方出售成本」。買方整理契稅、印花稅、登記規費、代辦費等資料;賣方整理土地增值稅、房地交易所得申報資料、仲介或委任服務費等。兩側費用不要合併成一個過戶總價,否則容易把付款人與稅目混淆。
估算前先備妥土地、房屋與交易資料
要估算稅費,先把土地與建物資料分開記。土地欄位可記地段地號、移轉持分、申報地價及前次移轉現值;房屋欄位另記建號、移轉持分與房屋評定標準價格。這幾個數字分別對應不同稅費,不應只抄房仲或契約上的房地總價。
同一筆房地若由數人共有,整理資料時要寫明此次移轉的持分,並保留現有權利範圍資料。未來辦理移轉時,登記規費及地方稅的核算需要使用地政與稅捐資料;只拿整戶的價格,無法直接填出每一項費用。
再將移轉原因寫清楚:是無償贈與、實際收取價款的買賣,或因所有權人死亡辦理繼承。贈與與繼承分別要整理當年度相關財產資料;親屬買賣則要保留契約、付款紀錄及資金來源資料,讓交易性質能對應實際約定。
最後把費用表分成「政府稅費」和「委任服務費」。前者依稅法或登記規費計收;後者則把委任項目、代辦範圍與報價分開記下來。這樣詢問不同承辦單位時,可以逐項核對同一組資料,也不會把服務費誤當成法定過戶稅額。
若一次移轉多筆房地,可以按地號、建號分列,不要只記一筆合併總價。逐筆記下土地與房屋的持分、核定價值和文件狀態,較容易找出哪筆土地尚缺前次移轉資料,或哪棟房屋還要補查評定標準價格。
詢問代辦服務費時,也把比較範圍寫清楚:是否包含土地與房屋稅費申報、繼承或贈與文件整理、移轉登記及謄本等項目。只比較一個總額,看不出服務內容是否相同;政府稅費仍按各筆房地資料另行核算。
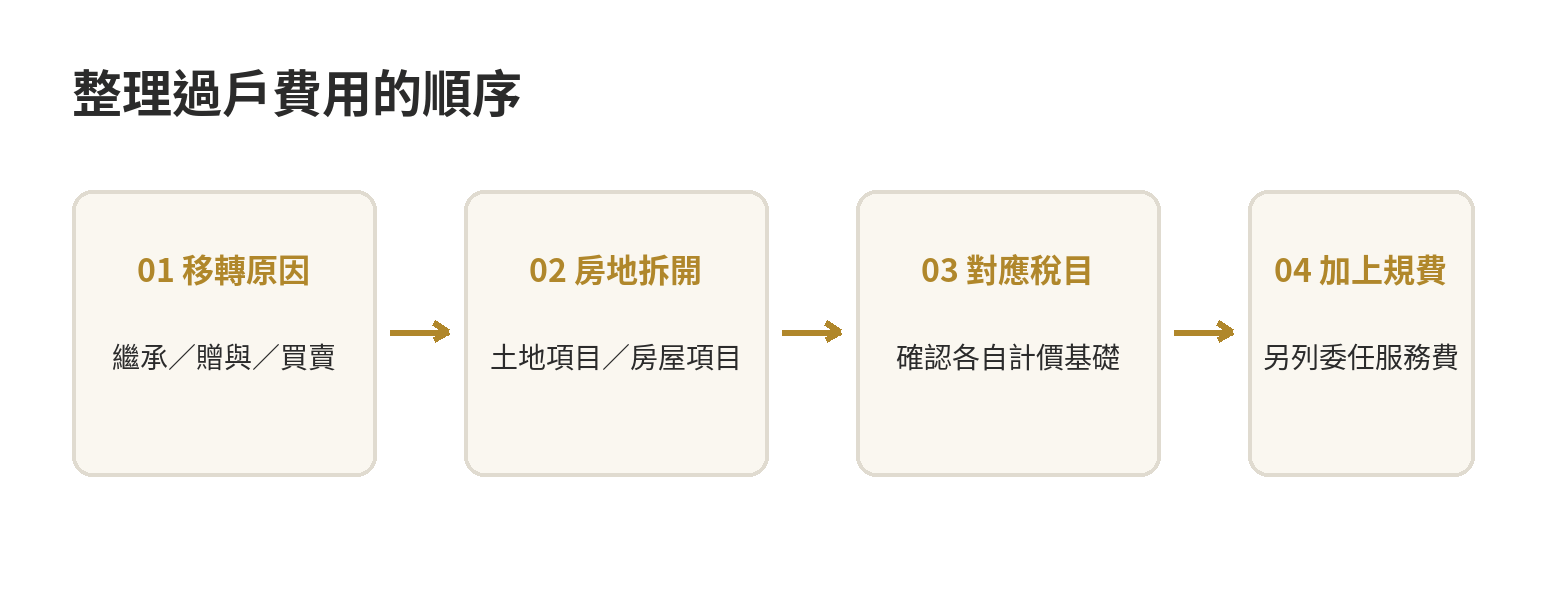
用四步驟整理自己的費用清單
- 確認移轉原因:先分辨是繼承、贈與或買賣;若是親屬間有償移轉,保留付款證明。
- 拆開土地與房屋:備妥土地公告現值、前次移轉現值、房屋評定現值及契約資料,分別對應土地增值稅與契稅。
- 列出其他稅目:贈與情形再看贈與稅,繼承情形再看遺產稅,出售端另確認房地交易所得稅及申報事項。
- 加入登記與委任成本:向地政事務所核對登記規費、書狀與文件費;若委託地政士或其他專業人員,將其服務費另列。
估算時,逐項寫出「誰申報、用什麼基礎、是否要另備證明」。例如,契稅看房屋核定契價,土地增值稅看土地資料,印花稅看登記契據;贈與或遺產稅則看該年度的財產價值、免稅額與扣除額。這樣整理後,可再把地方稅資料和國稅申報資料分別送交主管機關核算。
房屋所有人和持分、是否有抵押權、是否為親屬交易、繼承人如何分配,都會改變應備文件或費用項目。涉及稅額核定時,可帶土地與房屋資料詢問房屋所在地的地方稅稽徵機關;遺產稅、贈與稅及房地交易所得稅則向國稅局確認。各稅目有不同的主管機關和計算依據。
常見問題
繼承房屋免契稅,還要繳土地增值稅嗎?
因繼承移轉土地免徵土地增值稅,繼承取得房屋也不課契稅。繼承流程仍有登記及遺產稅申報等事項,繼承後再次出售或移轉時,相關稅目要重新依當次交易核算。
房屋贈與的契稅用市價乘 6% 嗎?
不是直接以市價計算。財政部契稅說明列明,契稅以核定契價乘適用稅率,房屋贈與稅率為 6%;核定契價依地方不動產評價委員會評定的標準價格核算。
父母把房子賣給子女,會不會被當成贈與?
有可能。二親等以內親屬間的買賣,需要有實際付款及資金來源證明;若無法證明實際支付,財政部說明可能按贈與處理。
過戶代辦費有政府統一標準嗎?
地政登記規費依土地法規定計收;地政士或其他專業人員的委任服務費不是同一項政府規費,應先確認委任範圍與收費方式。
免責聲明
個案涉及稅額或權利安排時,可攜土地及房屋資料洽律師、地政士或會計師確認。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-10