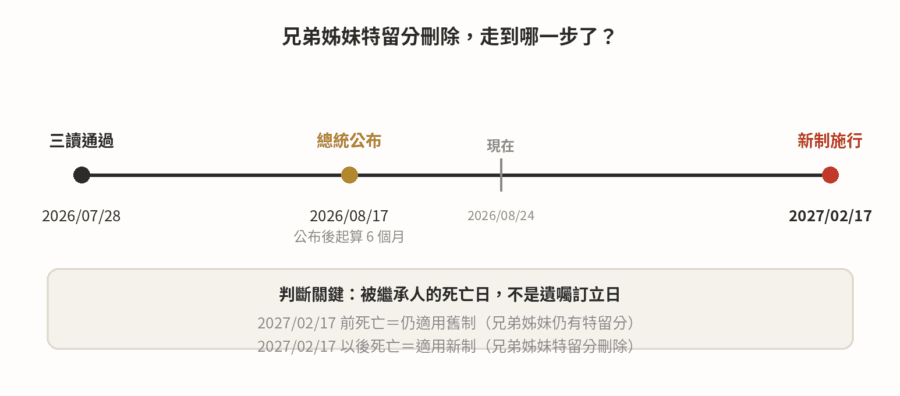
兄弟姊妹的特留分將在新制施行日正式刪除(公布後六個月,確切日期以法務部公告為準),但判斷你受不受影響的關鍵不是修法日期,而是被繼承人的死亡日:死亡發生在這天之前,兄弟姊妹依舊制仍有應繼分1/3的特留分保障;死亡發生在這天之後,遺囑只要明確排除,兄弟姊妹就無法再主張扣減討回。
這次修法改了什麼:三句話回顧
2026年7月28日,立法院三讀通過民法第1223條修正案,刪除原本「兄弟姊妹之特留分,為其應繼分3分之1」這一款。同一天增訂民法繼承編施行法第12條,明定修正條文自公布後6個月施行。
總統已於2026年8月17日公布,施行日為公布後六個月;確切日期以法務部公告為準。完整的定義、五款比例對照、新舊制計算範例,可參考〈特留分是什麼?2026 修法後怎麼算〉,本文聚焦這次修法對既有遺囑與財產規劃「具體會改變什麼」。
判斷你受不受影響:兩層分流
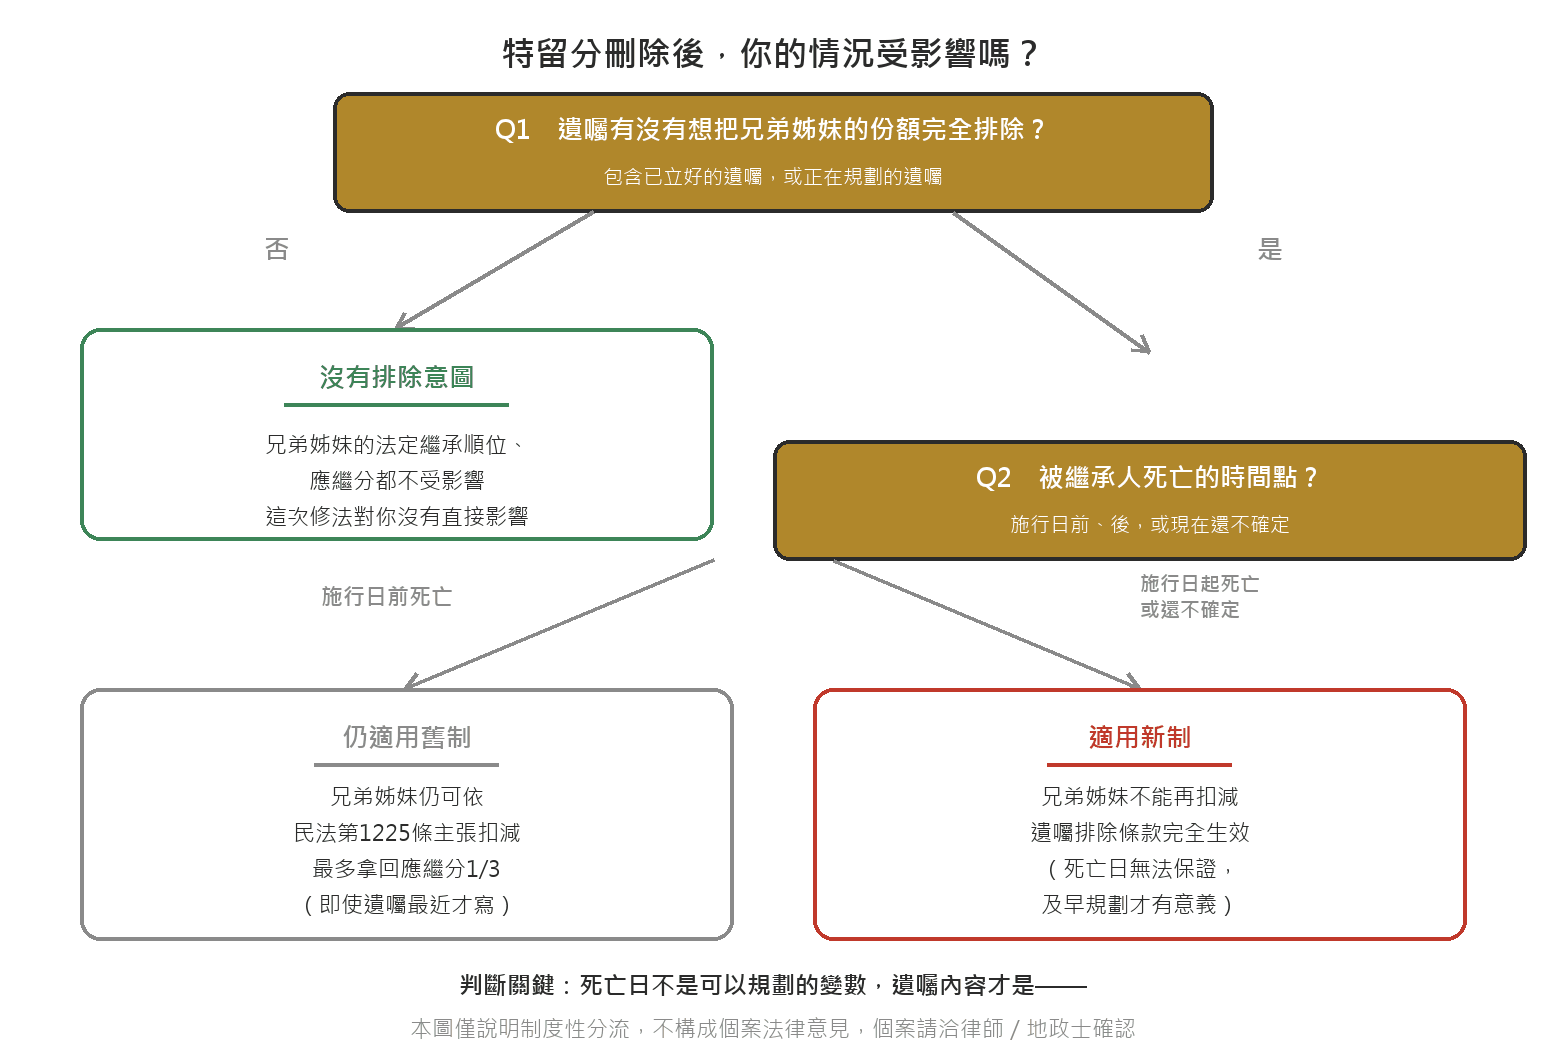
先問自己兩個問題,就能知道這次修法跟你有沒有關係、關係多大:第一層看遺囑有沒有排除兄弟姊妹的意圖,第二層(有排除意圖時才需要看)要看被繼承人死亡的時間點落在新舊制哪一邊。
情境一:已經立遺囑排除兄弟姊妹的人
如果遺囑已經把兄弟姊妹的應繼分完全排除在外,這份排除條款現在還沒辦法保證百分之百有效——關鍵在被繼承人未來實際死亡的那一天,不是遺囑寫成的那一天。
死亡發生在施行日前:仍適用舊制,兄弟姊妹可以依民法第1225條主張扣減,最多能拿回應繼分1/3,即使遺囑是最近才寫的也一樣。
死亡發生在施行日當日或以後:適用新制,遺囑的排除條款完全生效,兄弟姊妹不能再主張扣減討回。
民法第1147條規定繼承自被繼承人死亡時開始,這也是新舊制唯一的分界依據:遺囑訂立日期不是分界,遺產分割、繼承登記或訴訟提起的日期也都不是。
情境二:還沒立遺囑、但考慮排除兄弟姊妹的人
現在動筆沒有問題,但排除效果仍取決於未來實際的死亡時點,不是動筆的時間點。死亡日無法規劃也無法保證,「等新制生效後再寫」這個做法本身隱含一個風險:如果死亡發生在遺囑完成之前,遺囑就根本不存在,兄弟姊妹屆時仍依法定繼承分配遺產(見「情境三」)。
遺囑本身要符合法定要式才會生效(自書遺囑要親自書寫、簽名、註明年月日,公證遺囑則需公證人與見證人),格式有效性與這次特留分修法無關,完整寫法可參考〈遺囑怎麼寫才有效?自書遺囑範本〉。
情境三:兄弟姊妹本身作為潛在法定繼承人
這次修法沒有改變法定繼承順位與應繼分比例,兄弟姊妹仍是第三順位法定繼承人。只要被繼承人沒有留遺囑,且沒有更前順位(直系血親卑親屬、父母)繼承人在世,兄弟姊妹依然能依法定繼承分配遺產。
這次刪除的只是「遺囑排除後還能不能扣減」這一條路徑,不影響「沒有遺囑時能不能繼承」這件事。完整的繼承順位與應繼分怎麼算,可參考〈繼承順位與應繼分:法定繼承人一次看懂〉。
哪些人受這次修法影響最大?
| 族群 | 受影響程度 | 原因 |
|---|---|---|
| 單身、頂客族(無配偶、無子女) | 高 | 法定繼承人可能落在父母、兄弟姊妹、祖父母之間,過去想把財產全數留給伴侶或機構,兄弟姊妹的1/3特留分是常見阻力 |
| 想大幅偏惠特定繼承人、排除兄弟姊妹的家庭 | 高 | 遺囑的排除條款在新制下才會完全生效 |
| 沒有兄弟姊妹這個身份的家庭(如獨生子女) | 無實質影響 | 配偶、直系血親卑親屬、父母、祖父母的特留分比例都維持不變 |
| 沒有遺囑、依法定繼承分配的家庭 | 無影響 | 修法不改變法定繼承順位與應繼分 |
延伸閱讀:遺產裡有祭祀公業或祖產,該怎麼處理
過渡期(2026年8月17日公布~新制施行日)財產規劃該怎麼準備
現在到施行日前這段期間,舊制仍然有效,兄弟姊妹的特留分保障不會立即消失。遺囑現在寫、死亡日落在施行後才會發生新制的排除效果,這是制度設計本身的結果,不是漏洞。
是否要利用這次修法調整既有遺囑內容,或是否需要搭配其他財產規劃工具一併檢視,屬於個人家庭狀況判斷,需要依個案評估。本文不提供個案建議,請洽律師或地政士協助檢視既有遺囑或規劃新遺囑。
過渡期不只是「以後才用得到」的規劃問題,也可能是現在正在處理的繼承案件會遇到的問題:如果被繼承人已經在這段期間過世(死亡日仍在施行日前),不管遺囑寫得多明確,兄弟姊妹依舊制仍保有特留分。
遺產分割協議若排除了兄弟姊妹的份額,可能面臨事後被主張扣減的風險,協議書怎麼寫可參考〈遺產分割協議書範本與寫法〉。
常見問題
我現在馬上重寫遺囑排除兄弟姊妹,馬上生效嗎?
遺囑本身現在就可以合法訂立,但「排除兄弟姊妹後不能被扣減」這個效果,要等被繼承人死亡日落在施行日當日或以後才會發生;如果被繼承人在這天之前過世,即使遺囑是最近才寫的,兄弟姊妹依舊制仍可主張扣減(見「情境一」)。
我沒有兄弟姊妹,這次修法跟我有關嗎?
如果家族裡沒有兄弟姊妹這個身份的潛在繼承人,這次修法對你的特留分比例沒有實質影響——民法第1223條其餘四款(直系血親卑親屬、父母、配偶、祖父母)的比例維持不變。
修法後,兄弟姊妹完全沒有繼承權了嗎?
不是。這次刪除的是「特留分」,不是「繼承權」。沒有遺囑、且沒有更前順位繼承人在世時,兄弟姊妹依然是法定繼承人,可以依應繼分分配遺產(見「情境三」)。
新舊制的分界,是看遺囑寫的日期還是死亡日?
看被繼承人的死亡日,不是遺囑訂立日期。遺囑可以在新制施行前完成,只要被繼承人在施行後死亡,原則上仍依繼承開始時有效的法律處理(民法第1147條)。
被繼承人在2026年8月17日總統公布之前就已經過世,這次修法會回頭影響嗎?
不會。修正條文自公布六個月後才施行,沒有溯及既往的效力;被繼承人在公布日之前過世,繼承關係在死亡當下就已依舊制確定,不會因為之後的修法而改變(見「這次修法改了什麼」一節)。
本文為法規資訊整理,非法律意見;個案請洽律師/地政士/會計師。
最後更新:2026-08